Энэ номыг хэрхэн ашиглах вэ
Санхүүгийн тайлангаар 110 сая төгрөгийн ашиг гарсан байхад яагаад 130 сая төгрөгөөс татвар тооцдог вэ? Татварын зардал 12 сая байхад яагаад 13 саяын татвар ногдож, жилийн эцэст 5 саяын өглөг үлддэг вэ? Энэ ном эдгээр дүнгийн холбоог тайлбарлана.
Эхлээд байнгын ба түр зөрүүг ялгаж, дараа нь албан маягтын мөрийг уншина. Нэгдсэн кейсийн баримт, журнал, дэвтэр, тайланг нэг дарааллаар дагаж бодоод, төгсгөл дэх хоосон ажлын загварт өөрийн байгууллагын дүнг оруулж болно.
Тэмдэглэгээ ба хэмжих нэгж
| Тэмдэглэгээ | Утга |
|---|
| ААНОАТ | Аж ахуйн нэгжийн орлогын албан татвар |
| ХТХ / ХТӨТ | Хойшлогдсон татварын хөрөнгө / өр төлбөр |
| Дт / Кт | Дебит / кредит |
| min / max | min нь өгөгдсөн дүнгийн хамгийн багыг, max нь хамгийн ихийг сонгоно. |
| БДО | Бусад дэлгэрэнгүй орлого |
| − буюу ( ) | Хасах дүн. Хүснэгт бүрийн тэмдэглэгээг дагана. |
| Э1–Э11 | Номын эцэс дэх албан эх сурвалжийн дугаар |
Бодолтын хүснэгтүүдэд тусгайлан заагаагүй бол сая төгрөг хэрэглэнэ. Харин бөглөсөн СТ-30, ХМ-02(9) маягтын дүнг албан эхийн шаардлагаар бүтэн төгрөгөөр харуулсан. Жишээний байгууллага, хүмүүс, баримтын дугаар нь сургалтын зохиомол өгөгдөл.
Хамрах хүрээ: аж ахуйн нэгжийн орлогын татварын зөрүү. НӨАТ, цалинтай холбоотой татвар, салбарын бүх тусгай зохицуулалт болон нэгтгэсэн тайлангийн нарийвчилсан бодолтыг орлуулахгүй.
1-р бүлэг
Суурь ойлголт ба хоёр маягтын ялгаа
Хоёр маягтыг зөв ялгах нь
Албан нэр нь “Санхүүгийн болон татварын тайлангийн үзүүлэлт хоорондын зөрүүг зохицуулах тайлан”. Сангийн сайдын 2020 оны 144 дүгээр тушаалын 2 дугаар хавсралтаар баталсан 44 мөртэй тайланг татварын зааварт СТ-30 гэж нэрлэдэг. Энэ нь санхүүгийн ашиг, татварын суурь, тайлант үеийн болон хойшлогдсон татварыг холбодог.
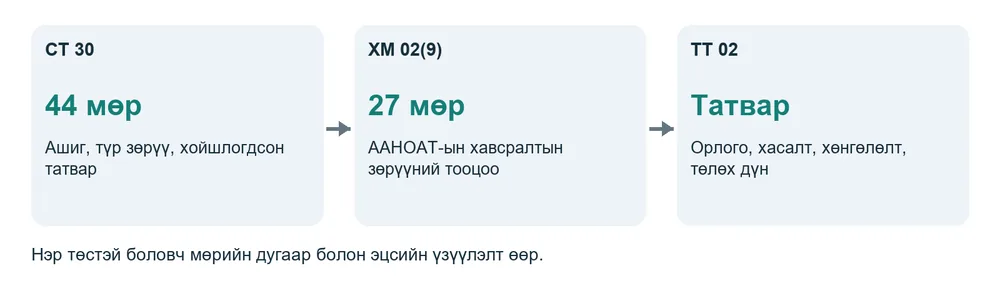
Зураг 1 Тайлангуудын зориулалт ба хамрах хүрээ
ТЕГ-ын 2024 оны А/216 тушаалд ХМ-02(9) “Санхүү болон татварын тайлангийн үзүүлэлт хоорондын зөрүүг тооцоолох мэдээ” 27 мөртэйгээр нийтлэгдсэн. Энэ хавсралт нь төлбөл зохих татвар хүртэл тооцдог. СТ-30-ын 10 дугаар мөр, ХМ-02(9)-ийн 10 дугаар мөр ижил утгатай биш.
Номд хоёр маягтын нэр, мөрийн дугаарыг ялгаж, хоёуланг нь бөглөсөн жишээтэй оруулав. Маягтын хүснэгтийг уншихад тохируулан хэд хэдэн хуудсанд хуваасан; цахим системийн дэлгэцийн зураг биш.
Эх сурвалж: Э1–Э3; Э7; Э8; Э9 30.11
Ашиг татварын суурь төлөх мөнгө
Санхүүгийн ашиг нь тухайн хугацааны орлогоос санхүүгийн бүртгэлийн зардлыг хассан дүн. Татварын суурийг гаргахдаа хуулиар зөвшөөрөгдөх орлого, хасалтыг хэрэглэнэ. Хоёр өөр зорилготой тооцоонд нэг гүйлгээ өөр хугацаанд эсвэл өөр дүнгээр орж болох тул зөрүү гардаг.
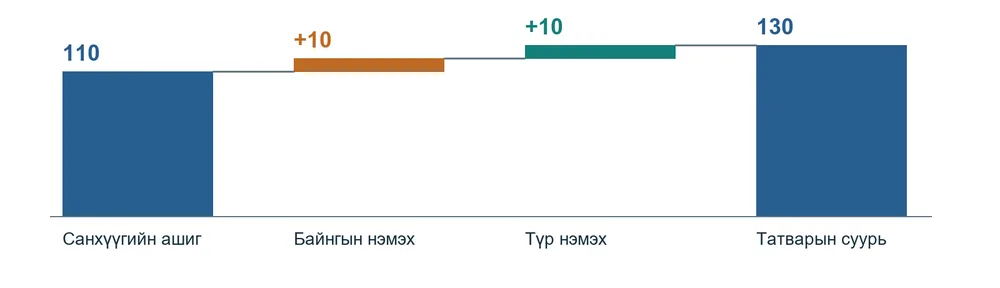
Зураг 2 Ашгаас татварын суурь руу шилжих нь
| Үзүүлэлт | Бодолт | Дүн |
|---|
| Татварын өмнөх ашиг | 600 − 300 − 150 − 40 | 110 |
| Татвар ногдуулах орлого | 110 + 10 + 10 | 130 |
| Тайлант үеийн татвар | 130 × 10% | 13 |
| Татварын өглөг | 13 − төлсөн 8 | 5 |
| Нийт татварын зардал | 13 + ХТӨТ-ийн зардал 0.5 − ХТХ-ийн орлого 1.5 | 12 |
Татвар төлсөн мөнгө нь зардлын хэмжээг тогтоохгүй. Төлбөр хийхэд мөнгө, татварын өглөг өөрчлөгдөнө. Харин татварын зардлыг тайлант үеийн татвар болон хойшлогдсон татварын хөдөлгөөнөөр тодорхойлно.
Эх сурвалж: Э4 2.1–2.4, 1.3
Байнгын зөрүүг таних нь
Зардлыг санхүүгийн тайланд бүртгэсэн боловч татварын хуулиар энэ жил ч, дараа жил ч хасахгүй бол байнгын зөрүү үүснэ. Татвараас чөлөөлөгдөх орлогыг санхүүгийн ашигт бүртгэсэн тохиолдолд мөн байнгын бууруулах зөрүү гарна.
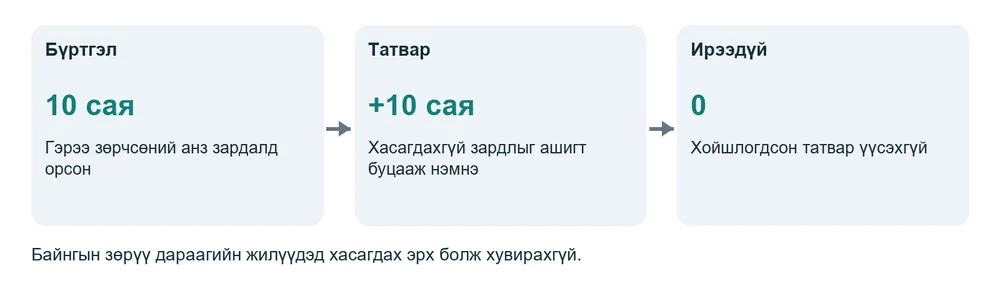
Зураг 3 Хасагдахгүй зардлыг буцаан нэмэх логик
Яагаад нэмдэг вэ
Анзын 10 сая төгрөг санхүүгийн ашгийг аль хэдийн бууруулсан. Татварын суурь гаргахдаа энэ бууралтыг хүчингүй болгохын тулд 10 саяыг буцааж нэмнэ. Зардлын данснаас анзыг устгахгүй; татварын ажлын хүснэгтэд тохируулна.
Дараа жил хасах эрх бий юу
Энэ асуултын хариу “үгүй” бол зөвхөн хугацаа өнгөрснөөр түр зөрүү болохгүй. Байнгын зөрүүнээс ХТХ эсвэл ХТӨТ байгуулдаггүй. Харин дутуу баримттай зардлын эрх зүйн нөхцөл хожим бүрдэх эсэхийг тусад нь үнэлнэ.
Нэгдсэн кейст гэрээний үүрэг зөрчсөнөөс төлсөн анзыг ААНОАТ-ын хуулийн 16.1.3-т тулгуурлан хасагдахгүй зардал гэж үзсэн.
Эх сурвалж: Э4 4.2–4.3; Э5 16.1.3
Түр зөрүүг таних нь
Ижил зардлыг санхүүгийн тайланд болон татварын тооцоонд өөр хугацаанд хүлээн зөвшөөрсөн ч эцэстээ нийт дүн нь тэнцэх бол хугацааны зөрүү үүснэ. Түр зөрүүг зөвхөн орлого, зардлын ялгаагаар хязгаарлахгүй; хөрөнгө, өр төлбөрийн дансны үнэ ба татварын суурийг харьцуулж тогтооно.
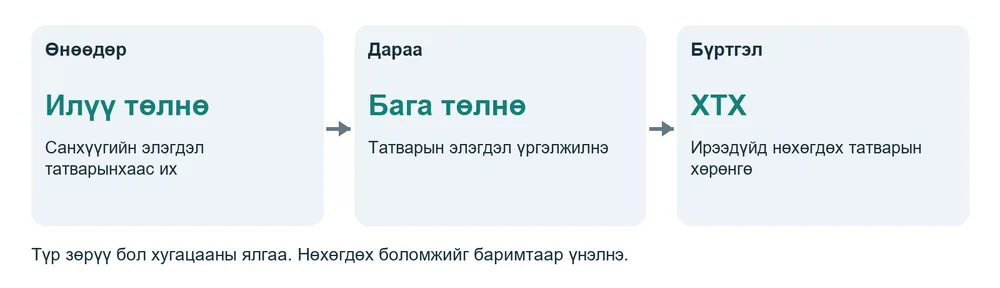
Зураг 4 Өнөөдрийн татвар ба ирээдүйн татварын холбоо
Жишээ нь 150 саяын төхөөрөмжийг санхүүгийн бүртгэлд 5 жил, татварын зорилгоор 10 жил элэгдүүлбэл эхний жил санхүүгийн элэгдэл 30, татварын элэгдэл 15 байна. Одоо 15-ыг нэмж татвар тооцно. Дараагийн жилүүдэд татварын хасалт үргэлжлэх учраас зөрүү буцна.
Хасагдах түр зөрүү ирээдүйн татварыг багасгах боломжтой тул ХТХ үүсгэж болно. Татвар ногдох түр зөрүү ирээдүйн татварыг нэмэгдүүлэх тул ХТӨТ үүсгэнэ. Хүлээн зөвшөөрөх шалгуур, тусгай үл хамаарах нөхцөлийг давхар шалгана.
Эх сурвалж: Э4 3–5 дугаар хэсэг
Дансны үнэ ба татварын суурь
Дансны үнэ гэдэг нь тайлангийн өдөр санхүүгийн байдлын тайланд үлдсэн дүн. Татварын суурь гэдэг нь тухайн хөрөнгийг нөхөх, өрийг барагдуулах үед татварын хуулиар харгалзах дүн юм. Хөрөнгийн хувьд ирээдүйд хасах үлдсэн өртгийг эхэлж бодох нь ойлгоход хялбар.
| Зүйл | Харьцуулалт | Зөрүү | Үр дагавар |
|---|
| Хөрөнгө | Дансны үнэ > татварын суурь | Татвар ногдох | ХТӨТ |
| Хөрөнгө | Дансны үнэ < татварын суурь | Хасагдах | ХТХ боломжтой |
| Өр төлбөр | Дансны үнэ > татварын суурь | Хасагдах | ХТХ боломжтой |
| Өр төлбөр | Дансны үнэ < татварын суурь | Татвар ногдох | ХТӨТ |
| Аль аль | Хоёр дүн тэнцүү | Зөрүүгүй | Хойшлогдсон татваргүй |
Өр төлбөрийн энгийн бодолт
30 саяын хуримтлагдсан зардлыг ирээдүйд төлөх үед хуулиар бүрэн хасах эрхтэй гэж сургалтын нөхцөлөөр өгвөл өрийн татварын суурь 30 − 30 = 0. Дансны үнэ 30 тул хасагдах түр зөрүү 30, 10%-ийн нөхцөлд боломжит ХТХ 3 байна.
Харин уг зардал хэзээ ч хасагдахгүй бол ирээдүйн хасалт 0, өрийн татварын суурь 30 − 0 = 30. Энэ тохиолдолд түр зөрүү үүсэхгүй. “Өглөгтэй” гэсэн шалтгаан дангаараа ХТХ бүртгэх үндэс болохгүй.
Эх сурвалж: Э4 3.3–3.8, 4.6–4.7
2-р бүлэг
Түр зөрүү болон тусгай тохируулгын бодолт
Санхүүгийн элэгдэл их байх жишээ
А төхөөрөмжийн өртөг 150 сая, үлдэх өртөг 0. Санхүүгийн ашиглалтын хугацаа 5 жил, татварын хугацаа 10 жил. Бүтэн жилийн элэгдэл байгуулсан. Ирээдүйд түр зөрүүг ашиглах татварын ашиг хангалттай гэж үнэлсэн.
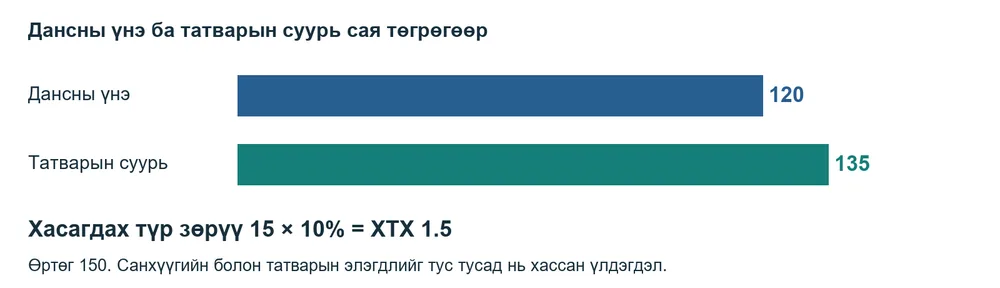
Зураг 5 А төхөөрөмжийн хасагдах түр зөрүү
| Алхам | Бодолт |
|---|
| 1 Санхүүгийн элэгдэл | 150 ÷ 5 = 30 |
| 2 Татварын элэгдэл | 150 ÷ 10 = 15 |
| 3 Татварын ашигт тохируулах | Санхүүгийн 30-ыг буцааж нэмж, татварын 15-ыг хасна. Цэвэр нэмэх 15. |
| 4 Хойшлогдсон татвар | (135 − 120) × 10% = 1.5 |
| 5 Журнал | Дт ХТХ 1.5 / Кт Хойшлогдсон татварын орлого 1.5 |
Татварын 10 жилийн хугацаа нь машин, механизм, техник, үйлдвэрлэлийн тоног төхөөрөмжийн бүлэгт хамаарах нөхцөлтэй. Санхүүгийн 5 жил бол жишээний техникийн үнэлгээ; татварын хуулийн нийтлэг хугацаа биш.
Эх сурвалж: Э5 17.1, 17.3; Э4 3–5
Татварын элэгдэл их байх жишээ
Б төхөөрөмж мөн 150 саяын өртөгтэй, үлдэх өртөг 0. Санхүүгийн ашиглалтын хугацаа 15 жил, татварын хугацаа 10 жил. Санхүүгийн элэгдэл 10, татварын элэгдэл 15 тул энэ жил татварын ашиг 5-аар буурна.
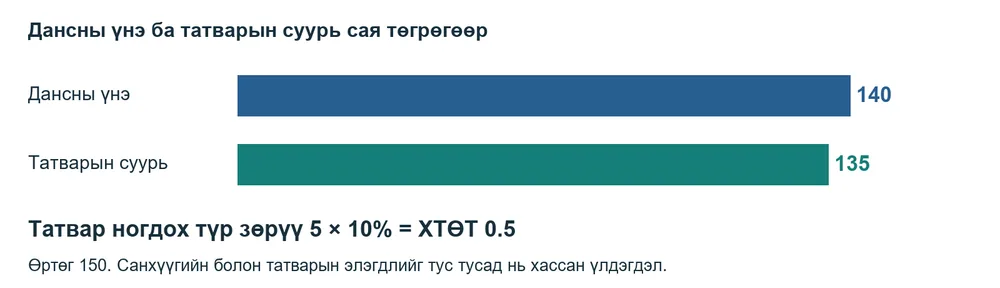
Зураг 6 Б төхөөрөмжийн татвар ногдох түр зөрүү
Татварын тайланд одоо илүү хассан 5 сая төгрөг нь эцсийн татварын хэмнэлт биш. Татварын өртөг түрүүлж дуусах үед санхүүгийн элэгдэл үргэлжилж, татварын тооцоонд хасах элэгдэл үлдэхгүй. Иймээс ирээдүйн 0.5 саяын татварын нөлөөг өрөөр бүртгэнэ.
| Бүртгэл | Дебит | Кредит |
|---|
| Хойшлогдсон татварын зардал | 0.5 | |
| Хойшлогдсон татварын өр төлбөр | | 0.5 |
А ба Б төхөөрөмжийг тус бүрээр нь тооцно. ХТХ 1.5, ХТӨТ 0.5-ыг ажлын хүснэгтэд салгаж хадгална. Нийлбэр цэвэр үр нөлөө нь татварын зардлыг 1 саяар бууруулна.
Эх сурвалж: Э4 4.6, 5 дугаар хэсэг
Түр зөрүү хэрхэн буцдаг вэ
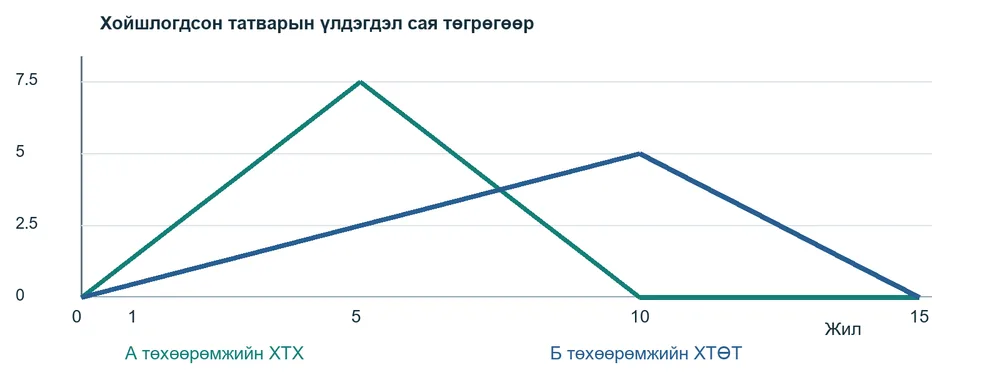
Зураг 7 Хоёр төхөөрөмжийн зөрүү үүсэж дуусах хүртэлх хөдөлгөөн
| Жилийн эцэс | А данс / татвар | А ХТХ | Б данс / татвар | Б ХТӨТ |
|---|
| 1 | 120 / 135 | 1.5 | 140 / 135 | 0.5 |
| 2 | 90 / 120 | 3 | 130 / 120 | 1 |
| 5 | 0 / 75 | 7.5 | 100 / 75 | 2.5 |
| 10 | 0 / 0 | 0 | 50 / 0 | 5 |
| 15 | 0 / 0 | 0 | 0 / 0 | 0 |
А төхөөрөмжийн ХТХ эхний 5 жилд өсөөд, 6–10 дахь жилд татварын элэгдэл үргэлжлэхэд буурч дуусна. Б төхөөрөмжийн ХТӨТ эхний 10 жилд өсөж, 11–15 дахь жилд санхүүгийн элэгдэл үргэлжлэхэд буурна. Төхөөрөмж тус бүрийн санхүүгийн болон татварын нийт элэгдэл 150 байна.
График нь өртөг, ашиглалтын хугацаа, хувь хэмжээ өөрчлөгдөхгүй, хөрөнгө борлуулахгүй гэсэн сургалтын нөхцөлтэй. Жил бүр үлдсэн ашиглалт, татварын хууль, нөхөгдөх боломжийг дахин үнэлнэ.
Эх сурвалж: Э4 3–6 дугаар хэсэг
Хойшлогдсон татварын хөрөнгө бодитой юу
Хасагдах түр зөрүү байгаа нь ирээдүйн татварын ашгаар ашиглах боломжтой гэсэн баталгаа биш. ХТХ-ийг нөхөгдөх хэмжээнд хүлээн зөвшөөрнө. Буцах хугацаа, тухайн үеийн татварын ашиг, хасалтад тавих хууль зүйн хязгаар хоорондоо нийцэх ёстой.
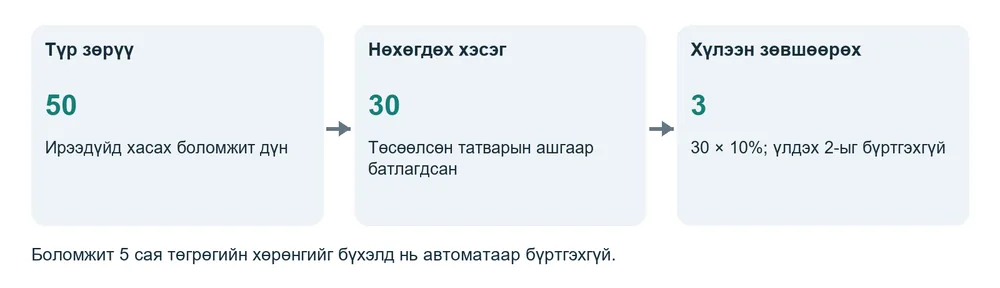
Зураг 8 Боломжит ба хүлээн зөвшөөрөх хөрөнгийн ялгаа
| Шалгах зүйл | Баримт |
|---|
| Буцах хугацаа | Хөрөнгө тус бүрийн элэгдэл, төлбөр, борлуулалтын хуваарь |
| Татварын ашиг | Баталсан төсөв; гэрээт борлуулалт; зардал ба татварын тохируулга |
| Давхар тооцсон эсэх | Нэг ирээдүйн ашгийг алдагдал болон түр зөрүүнд хоёр удаа ашиглаагүй эсэх |
| Эрсдэл | Орлого 20% буурахад хасалт нөхөгдөх эсэх; тайлбарласан тооцоо |
Жишээнд боломжит ХТХ 50 × 10% = 5 боловч нөхөгдөх хэсэг 3. СТ-30-ын 35 дугаар мөрт 5, 36 дугаар мөрт 2, бусад зүйлгүй бол 38 дугаар мөрт 3 байна. Дт ХТХ 3 / Кт Хойшлогдсон татварын орлого 3 гэж бүртгэнэ.
Эх сурвалж: Э2 2.35–2.41; Э4 1.3.6, 5 дугаар хэсэг
ба 2027 оны дүрмийг ялгах нь
2026 оны 06 дугаар сарын 26-ны нэмэлт өөрчлөлт 2027 оны 01 дүгээр сарын 01-ээс мөрдөгдөнө. Цахим нэгтгэсэн хуульд шинэ өгүүлбэр харагдаж байсан ч түүнийг 2026 оны орлогод шууд хэрэглэхгүй.
| Үзүүлэлт | 2026 онд | 2027 оноос |
|---|
| Нийтлэг хувь 0–6 тэрбум | 10% | 10% |
| 6–10 тэрбумын орлого | 600 сая + 6 тэрбумаас давсан хэсэг × 25% | 600 сая + 6 тэрбумаас давсан хэсэг × 15% |
| 10 тэрбумаас дээш | 600 сая + 6 тэрбумаас давсан хэсэг × 25% | 1.2 тэрбум + 10 тэрбумаас давсан хэсэг × 25% |
| 22.1-ийн 90% хөнгөлөлтийн босго | 1.5 тэрбум | 2.5 тэрбум |
8 тэрбумын нийтлэг татварын суурьтай бол 2026 онд 600 + 2,000 × 25% = 1,100 сая; 2027 онд 600 + 2,000 × 15% = 900 сая. 20.2.7-ийн 1%-ийн хувь, 22.1-ийн хөнгөлөлтөд салбар, орлогын хэмжээ, хамааралтай этгээдийн нийлбэр зэрэг нэмэлт шалгуур үйлчилнэ.
Тайлант үеийн татварт тухайн үед үйлчлэх хувь хэрэглэнэ. Хойшлогдсон татварт зөрүү буцах үед мөрдөхөөр батлагдсан хуулийн хувь хэмжээг хэрэглэнэ. Нэгдсэн кейсийн компани шатахуун худалдаалдаг тул 20.2.7, 22.1-ийн хөнгөлөлтөд хамаарахгүй; тооцоонд 10% хэрэглэсэн.
2027 оноос жилийн эцсийн тайлангийн хугацаа дараа оны 3 дугаар сарын 5 болно. 2026 оны тайланг 2027 онд гаргахдаа хүчинтэй болсон хугацаа, системийн тайлангийн календарийг тулгана. Энэ хугацааг СТ-30-д тусдаа тогтоосон хугацаа гэж ойлгохгүй.
Эх сурвалж: Э5 20.1, 20.2.7, 22.1–22.4, 26; Э6 2, 3, 5 дугаар зүйл
Зардлыг хасахын өмнөх шалгалт
Банкнаас мөнгө гарсан, нэхэмжлэхтэй эсвэл санхүүгийн бүртгэлд зардал болсон гэдэг нь дангаараа татварт хасагдах үндэс биш. ААНОАТ-ын хуулийн 13.1-ийн нөхцөл, 13.2-ын тусгай хязгаар, 16 дугаар зүйлийн хасагдахгүй зардлыг хамтад нь шалгана.
| Нөхцөл | Татварын шийдэл | Нотлох зүйл |
|---|
| Гэрээний анз 10 | Хасагдахгүй; байнгын нэмэх | Гэрээ, анзын тооцоо, төлбөр; 16.1.3 |
| Хөрөнгийн худалдан авалт | Шууд зардал биш; элэгдлээр хасна | Өртгийн задаргаа, акт, өмчлөх огноо; 17 дугаар зүйл |
| Чөлөөлөгдөх орлогын зардал | Хасагдахгүй хэсгийг ялгана | Орлого ба зардлын хуваарилалт; 16.1.7 |
| Бодит бус ханшийн алдагдал | Одоогийн хасалтаас тусгаарлана | Валютын тоо хэмжээ, ханш, төлбөр; 16.1.9 |
| Сайн дурын даатгал | 15%-ийн хязгаарыг шалгана | Гэрээ, хураамж, татварын суурь; 13.2.6–13.2.7 |
Баримт дутсан бол зөрүүний бүртгэлд шалтгаан, хариуцах ажилтан, шийдвэрлэх хугацааг бичнэ. Дараа үед хасах хууль зүйн эрхийг тогтоогоогүй зардлыг шууд “түр зөрүү” гэж нэрлээд ХТХ үүсгэж болохгүй.
Татварын элэгдэл шинээр эзэмшсэн хөрөнгийн дараагийн сарын эхнээс эхэлнэ. Барилга угсралтын хөрөнгөд зориулалтаар ашиглаж эхэлсний дараагийн сарын эхнээс тооцох тусгай нөхцөл бий.
Эх сурвалж: Э5 13.1–13.2, 16.1, 17.11–17.12
Ханшийн зөрүү хоёр жилд
Энгийн худалдааны компанийн 100,000 ам.долларын өглөг анх 3,400 төгрөгийн ханшаар 340 саяар бүртгэгдсэн. Жилийн эцсийн ханш 3,500 тул өглөг 350, бодит бус алдагдал 10 болно. Дараа жил төлөхөд ханш 3,520 болж, 352 сая төлсөн гэж үзье.
| Үе | Санхүүгийн бүртгэл | Татварын тохируулга |
|---|
| Эхний жилийн эцэс | Дт Ханшийн алдагдал 10 / Кт Өглөг 10 | Бодит бус 10-ыг нэмнэ. Ирээдүйд бодит алдагдал хасагдах нөхцөл хангагдах бол ХТХ 1. |
| Дараа жил төлөх | Дт Өглөг 350; Дт Ханшийн алдагдал 2 / Кт Банк 352 | Нийт бодит алдагдал 12. Энэ жилийн бүртгэлийн 2-оос гадна өмнөх 10-ыг хасаж тохируулна. |
| ХТХ буцаах | Дт Хойшлогдсон татварын зардал 1 / Кт ХТХ 1 | Эцсийн ХТХ 0 |
Эхний жил татварын суурь +10, дараа жил −10 өөрчлөгдөнө. Санхүүгийн нийт алдагдал 10 + 2 = 12, татварын нийт хасалт 0 + 12 = 12. Хоёр жил нийлээд түр зөрүү арилна.
Энэ жишээнд өглөг нь хасагдах үйл ажиллагааны зардалтай холбоотой, бодит алдагдал нь хуулийн шаардлага хангасан гэж өгсөн. Бодит бус орлого, санхүүгийн байгууллага, хөрөнгийн өртөгт шингэсэн ханшийн зөрүүг тухайн нөхцөлөөр нь тусад нь үнэлнэ.
Эх сурвалж: Э5 16.1.9, 13.1; Э4 3.7, 4 дүгээр хэсэг
Даатгалын хэтрэлтийг давхар нэмэхгүй
Даатгагчаас бусад компанийн сайн дурын даатгалын хураамж 40 сая. СТ-30-ын 19 дүгээр мөр буюу даатгалын хэтрэлт нэмэхээс өмнөх татвар ногдуулах орлого 200 сая гэж өгсөн. Хуульд заасан 15%-ийн хязгаарыг хэрэглэнэ.
| Алхам | Тооцоолол | Сая төгрөг |
|---|
| Зөвшөөрөгдөх хязгаар | 200 × 15% | 30 |
| Хэтэрсэн хураамж | max(40 − 30; 0) | 10 |
| СТ-30 мөр 20 | Хэтрэлтийг тусад нь нэмнэ | 10 |
| СТ-30 мөр 22 | 200 + 10 − алдагдал 0 | 210 |
| Мөр 23 | 210 × 10% | 21 |
Давхар тооцооны алдаа
40 саяын хураамж санхүүгийн зардалд бүрэн орсон. Хэтэрсэн 10 саяыг СТ-30-ын 3 дугаар мөрт оруулаад, дахин 20 дугаар мөрт нэмбэл татварын суурь 220 болж хэтэрнэ. Журмын 2.4-т даатгалын хэтрэлтийг 3 дугаар мөрийн дүнгээс тусгаарлахаар заасан.
ХМ-02(9)-ийн 2024 оны хувилбарт энэ үзүүлэлт 19 дүгээр мөрт байна. Мөрийн дугаар солигдсон ч эх баримт, суурь 200, хязгаар 30, хэтрэлт 10 гэсэн туслах бодолт нэг хэвээр үлдэнэ.
Хязгаарт ашиглах суурийг хэтрэлт нэмэхээс өмнөх татвар ногдуулах орлоготой тулгана. Хувь хэмжээг нийт борлуулалтын орлогоос бодохгүй.
Эх сурвалж: Э5 13.2.6–13.2.7; Э2 2.4, 2.21–2.23; Э7 1.1; Э8
Алдагдлыг шилжүүлэн тооцох бодолт
Өмнөх оны татварын албаар баталгаажсан ашиглаагүй алдагдал 80 сая, энэ жилийн алдагдал хасахаас өмнөх татварын суурь 100 сая. Шилжүүлэх хугацаа дуусаагүй, тусгай салбарын нөхцөлгүй гэж өгсөн.
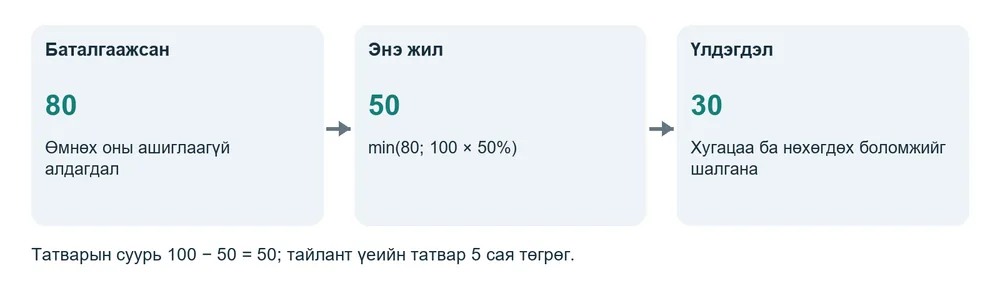
Зураг 9 Алдагдлын 50 хувийн хязгаар
| СТ-30 мөр | Утга | Сая төгрөг |
|---|
| 14 | Эхний алдагдал | 80 |
| 15 / 17 | Шинэ алдагдал / залруулга | 0 / 0 |
| 16 ба 21 | min(80; 100 × 50%) | 50 |
| 18 | 80 + 0 − 50 + 0 | 30 |
| 22 / 23 | Татварын суурь / татвар | 50 / 5 |
Алдагдлыг гарсан жилийн дараах дараалсан дөрвөн жилд хязгаарын дагуу шилжүүлнэ. Олон оны алдагдлыг үүссэн дарааллаар ашиглана. Жилийн хязгаар болон хугацааны эцэст ашиглагдахгүй үлдэх хэсгийг тусдаа хуваарьт хянана.
Эхний ХТХ 8-ыг өмнө нь бүрэн хүлээн зөвшөөрсөн, үлдэх 30 нөхөгдөх боломжтой бол эцсийн ХТХ 3. Буцаах ХТХ 5 нь татварын зардал болно. Нийт татварын зардал 5 + 5 = 10.
Эх сурвалж: Э5 19.1–19.4, 19.8–19.9; Э2 2.14–2.18, 2.40
Чөлөөлөлт ба тусгай хувьтай орлого
Татварын өмнөх ашиг 100 саяд чөлөөлөгдөх орлого 10, нийтлэг татвараас тусдаа 10%-иар татвар ногдох ногдол ашиг 10 багтсан гэж өгье. Чөлөөлөгдөх орлого олоход гарсан 2 саяын зардал санхүүгийн ашигт аль хэдийн хасагдсан. Бусад түр зөрүү, алдагдал, хөнгөлөлтгүй.
| Алхам | СТ-30 мөр | Дүн |
|---|
| Эхлэх ашиг | 1 | 100 |
| Чөлөөлөгдөх орлогын хасагдахгүй зардал | 3 | 2 |
| Чөлөөлөгдөх орлогыг хасах | 6 | 10 |
| Тусгай хувьтай орлогыг нийтлэг сууриас хасах | 7 | 10 |
| Нийтлэг татварын суурь | 9 ба 22 | 100 + 2 − 10 − 10 = 82 |
| Нийтлэг татвар | 23 | 82 × 10% = 8.2 |
| Тусгай татвар | 25 | 10 × 10% = 1 |
| Тайлант үеийн татварын зардал | 27 | 8.2 + 1 = 9.2 |
Ногдол ашгийн 1 саяыг төлөгч суутгасан бол түүнийг дахин төлөхөөс сэргийлж суутгалын нотолгоогоор төлбөрийн тооцоонд хасна. Гэхдээ 1 саяын татварын зардлыг устгахгүй. ХМ-02(9)-ийн 25 дугаар мөрийн суутгуулсан татвар ба СТ-30-ын 25 дугаар мөрийн тусгай татвар хоёр өөр утгатай.
Чөлөөлөгдөх орлогын эрх, ногдол ашгийн хувь хэмжээг энэ жишээнд өгөгдөл гэж тогтоосон. Бодит тооцоонд орлогын төрөл, татвар төлөгчийн статус, тусгай чөлөөлөлт, гэрээний нөхцөлийг хуулийн 20–23 дугаар зүйлтэй тулгана.
Эх сурвалж: Э5 16.1.7, 20–23; Э2 2.6–2.7, 2.26–2.28; Э8
БДО ба хувь өөрчлөгдөх үеийн татвар
Дахин үнэлгээний татвар
Хөрөнгийн дансны үнэ дахин үнэлгээгээр 20 саяар өсөж, татварын суурь өөрчлөгдөөгүй гэж үзье. 10%-ийн нөхцөлд ХТӨТ 2 үүснэ. Дт Хөрөнгө 20 / Кт Дахин үнэлгээний нэмэгдэл 20; дараа нь Дт БДО дахь татвар 2 / Кт ХТӨТ 2. Өмчийн цэвэр өсөлт 18 байна.
Ашиг, алдагдалд ороогүй дахин үнэлгээний татварыг ердийн татварын зардалд нэмж болохгүй. СТ-30-ын 31 дүгээр мөрт БДО-д бүртгэсэн ХТӨТ-ийн хөдөлгөөнийг тусгаарласнаар 32 дугаар мөрийн ашиг, алдагдлын нөлөөг зөв гаргана. Хойшлогдсон татвар нь өөрөө төлөх татвар биш.
Эхний үлдэгдлийн хувь өөрчлөгдөх жишээ
| Өгөгдөл | Тооцоо |
|---|
| Эхний татвар ногдох түр зөрүү | 20; хуучин хувь 10%; эхний ХТӨТ 2 |
| Буцах үед хэрэглэх батлагдсан хувь | 15% гэж сургалтын нөхцөлөөр өгсөн |
| Дахин хэмжсэн ХТӨТ | 20 × 15% = 3 |
| Хувийн өөрчлөлтийн зардал | 3 − 2 = 1 |
| СТ-30 | Мөр 28 = 2; 29 = 1; 30 = 3; 32 = 0; 44 = 1 |
Энэ 15% нь бүх компанид хэрэглэх Монголын нэг хувь гэсэн утгагүй. Өөрийн зөрүү буцах жилийн татварын шатлал, үйл ажиллагаа, хөнгөлөлтийн нөхцөлийг хэрэглэнэ. БДО-той холбоотой хувь өөрчлөлтийг мөн БДО-д хуваарилж, ашигт давхар оруулахгүй.
Эх сурвалж: Э4 1.3.7–1.3.10; Э2 2.31–2.34; Э5 17.2
3-р бүлэг
СТ 30 болон татварын хавсралтыг нөхөх заавар
Маягт нөхөхийн өмнөх ажлын дараалал
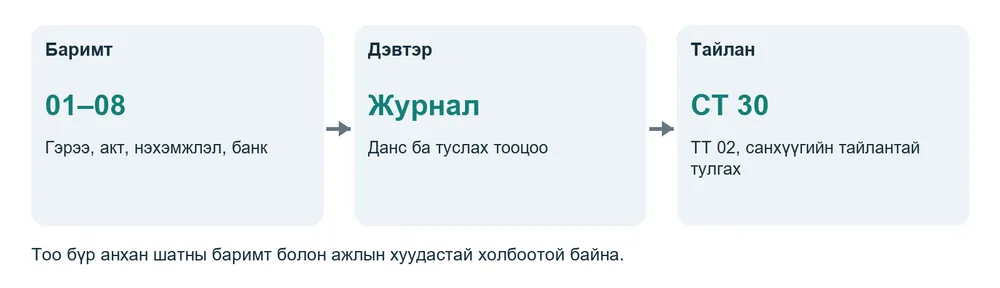
Зураг 10 Тайлангийн дүнг батлах баримтын мөр
Нэгдүгээрт тайлант он, хугацаа, байгууллагын мэдээлэл, хэмжих нэгжээ тогтооно. Хоёрдугаарт санхүүгийн татварын өмнөх ашиг болон хөрөнгө, өрийн үлдэгдлийг баталгаажуулна. Гуравдугаарт зөрүү бүрийг эх баримт, хуулийн үндэс, байнгын эсвэл түр гэсэн ангилалтай жагсаана.
Дараа нь татварын суурь, татварын алдагдлын ашиглалт, тайлант үеийн татварыг тооцно. Хөрөнгө, өрийн дансны үнэ ба татварын суурийн эхний, эцсийн үлдэгдлээр ХТХ, ХТӨТ-ийг бодно. Эцэст нь хоёр маягт, ТТ-02, санхүүгийн тайлангийн нийт татварын зардлыг тулгана.
| Бэлтгэх файл | Доод тал нь агуулах мэдээлэл |
|---|
| Зөрүүний бүртгэл | Гүйлгээ, баримт, хууль, нэмэх/хасах, тайлангийн мөр |
| Түр зөрүүний хуваарь | Эхний ба эцсийн дансны үнэ, татварын суурь, хөдөлгөөн |
| Татварын төлбөрийн хуудас | Ногдуулсан, суутгуулсан, урьдчилж төлсөн, үлдэгдэл |
| Хяналтын хуудас | Бэлтгэсэн, шалгасан хүн; огноо; тайлбарласан зөрүү |
Эх сурвалж: Э2 1.2; Э4 1.3
СТ 30 ашиг ба байнгын зөрүү
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 1 | Татварын өмнөх ашиг | Орлогын тайлангийн татварын зардал хасаагүй ашиг; алдагдлыг сөрөг дүнгээр. |
| 2 | Байнгын нэмэх нийт | 3 + 4. Зөвхөн тухайн үеийн ашгийг нэмэгдүүлэх тохируулгыг нэгтгэнэ. |
| 3 | Хасагдахгүй зардал | Ашигт хасагдсан боловч хуулиар хасахгүй дүн. Даатгалын хэтрэлт, бодит бус ханшийн алдагдлыг энд давхар оруулахгүй. |
| 4 | Бусад нэмэх | Бусад байнгын нэмэгдэл; жишээ нь үндэслэлтэй үнэ шилжилтийн тохируулга. |
| 5 | Байнгын хасах нийт | 6 + 7 + 8. Дүнг эерэгээр бичээд 9 дүгээр мөрт хасна. |
| 6 | Чөлөөлөгдөх орлого | Санхүүгийн ашигт багтсан, чөлөөлөгдөх эрх нь нотлогдсон орлого. |
| 7 | Тусгай хувьтай орлого | Нийтлэг сууриас тусгаарлах орлого; түүнд ногдох татвар 25 дугаар мөрт. |
| 8 | Бусад хасах | Бусад байнгын бууруулах дүн; эх баримт, үндэслэлээр задална. |
| 9 | Байнгын зөрүүний дараах ашиг | 1 + 2 − 5. Нэгдсэн кейст 110 + 10 − 0 = 120 сая. |
Мөр 3-ын дүнг зардлын хавсралттай, 6–7-ын дүнг ТТ-02-ын орлогын ангилалтай тулгана. Мөр 7-д орлого хассан нь түүнийг татвараас чөлөөлсөн гэсэн үг биш.
Эх сурвалж: Э2 2.2–2.9
СТ 30 түр зөрүүний хөдөлгөөн
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 10 | Хөрөнгийн түр зөрүү | Тайлант үеийн хасагдах зөрүүний нэмэгдэх нөлөө эерэг, татвар ногдох зөрүүний нэмэгдэх нөлөө сөрөг. Буцаалтын тэмдэг эсрэг байна. |
| 11 | Өр төлбөрийн түр зөрүү | Өрийн дансны үнэ ба татварын суурийн хөдөлгөөнийг тооцно. Хасагдах зөрүүний өсөлт нэмэх; татвар ногдох зөрүүний өсөлт хасах. |
| 12 | БДО ба өмчийн тохируулга | Журмын 2.12-т БДО дахь татвар ногдох зөрүүний өсөлтийг хасах, бууралтыг нэмэх; хасагдах зөрүүний өсөлтийг нэмэх, бууралтыг хасах утгаар нөхөхөөр заасан. 10–11 дүгээр мөртэй давхардуулахгүй. Хэрэгжилтийн эргэлзээг 28 дугаар хуудаснаас үзнэ. |
| 13 | Түр зөрүүний дараах ашиг | 9 + 10 + 11 + 12. Кейс: 120 + 10 + 0 + 0 = 130 сая. |
Үлдэгдэл ба хөдөлгөөнийг ялга. Хасагдах зөрүү эхэнд 15, эцэст 30 бол энэ жилийн өсөлт 15. Эцсийн 30-ыг дахин бүхлээр нь нэмэхгүй. Хөрөнгө шилжүүлсэн, дахин үнэлсэн, валютын нөлөөтэй үед ашигт хамаарах болон БДО-д хамаарах хөдөлгөөнийг тусгаарлана.
Эх сурвалж: Э2 2.10–2.13; Э4 3–4
СТ 30 алдагдлын хэсэг
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 14 | Эхний үлдэгдэл | Татварын албаар баталгаажсан, хугацаа дуусаагүй ашиглаагүй алдагдлыг он тус бүрээр нэгтгэнэ. |
| 15 | Шинээр үүссэн алдагдал | Тайлант үед үүссэн, ирээдүйд нөхөгдөхөөр хүлээгдэж буй татварын алдагдал. |
| 16 | Энэ жил ашигласан | Баталгаажсан алдагдлаас хуульд заасан хугацаа, хязгаарт багтаан шилжүүлсэн дүн. |
| 17 | Залруулга | Хүчингүй болсон, хугацаа дууссан дүнг хасах; үндэслэлтэй нэмэгдлийг нэмэх тэмдэгтэй. |
| 18 | Эцсийн үлдэгдэл | 14 + 15 − 16 + 17. Алдагдлын он тус бүрийн туслах бүртгэлтэй тэнцэнэ. |
Санхүүгийн алдагдал, татварын алдагдал хоёр адил биш. Алдагдлын 18 дугаар мөрийн дүнг 37 дугаар мөрт шууд үржүүлэхийн өмнө ХТХ нөхөгдөх боломжийг үнэлнэ. Нөхөгдөхгүй хэсгийг 36 дугаар мөрийн тооцоо, туслах хуваарьт ил тод тусгана. Журмын 2.18 дахь мөрийн эшлэлийн зөрүүг дараах тайлбар хуудсаас үзнэ.
Эх сурвалж: Э2 2.14–2.18, 2.35–2.41; Э5 19
СТ 30 тайлант үеийн татвар
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 19 | Зохицуулсан ашиг | 13 дугаар мөрийн дүнг шилжүүлнэ. |
| 20 | Даатгалын хэтрэлт | Хуулийн хязгаараас давсан сайн дурын даатгалын хураамж. Мөр 3-т давхар оруулахгүй. |
| 21 | Шилжүүлсэн алдагдал | 16 дугаар мөрийн дүн. |
| 22 | Нийтлэг татварын суурь | 19 + 20 − 21. Алдагдалтай үед сөрөг дүнгээр татварын буцаалт автоматаар үүсгэхгүй. |
| 23 | Ногдуулсан татвар | 22-ын сууринд тухайн хугацааны хувь, шатлалыг хэрэглэнэ. Нэг хувиар механикаар үржүүлэхгүй. |
| 24 | Хөнгөлөгдөх татвар | Хөнгөлөлтийн эрх, тооцоо, холбогдох хавсралтаар нотолсон дүн. |
| 25 | Тусгай хувьтай татвар | Тусгай төрлийн орлого бүрийн суурь × хуульд заасан хувь. |
| 26 | Гадаад татварын хасагдаагүй хэсэг | Монголд төлөх татвараас хасч тооцуулаагүй гадаадад төлсөн татварын зардал. |
| 27 | Тайлант үеийн татварын зардал | 23 − 24 + 25 + 26. Татвар төлсөн мөнгө, үлдэх өглөгөөс тусдаа үзүүлэлт. |
Суутгуулсан татвар болон урьдчилгаа төлөлт нь 27 дугаар мөрийн зардлыг шууд багасгах зүйл биш. Тэдгээрийг татварын төлбөр, авлага өглөгийн туслах тооцоонд тулгана.
Эх сурвалж: Э2 2.19–2.28; Э5 20–23
СТ 30 хойшлогдсон татварын өр
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 28 | Эхний ХТӨТ | Өмнөх тайлангийн эцсийн өр. ХТХ-тай нийлүүлж цэвэрлээгүй задаргаа. |
| 29 | Хувийн өөрчлөлт | Эхний өрийг шинэ хэрэглэх хувиар дахин хэмжсэн нэмэгдэх эсвэл буурах дүн. |
| 30 | Эцсийн ХТӨТ | Эцсийн татвар ногдох түр зөрүү × буцах үед хэрэглэх хувь. Хүлээн зөвшөөрөх тусгай нөхцөлийг шалгана. |
| 31 | БДО-д бүртгэсэн хөдөлгөөн | БДО-д шинээр бүртгэсэн өр эерэг; буцаалт сөрөг. |
| 32 | Ашиг алдагдлын зардал эсвэл орлого | 30 − 31 − 29 − 28. Эерэг бол зардал, сөрөг бол орлого. |
Кейсийн эхний ХТӨТ 0, эцсийн ХТӨТ 0.5, БДО ба хувийн өөрчлөлт 0. Тиймээс 32 дугаар мөр 0.5 сая. Мөр 30-ын эцсийн үлдэгдлийг санхүүгийн байдлын тайлан, 32-ын хөдөлгөөнийг татварын зардлын журналтай тулгана.
Эх сурвалж: Э2 2.29–2.34; Э4 5 дугаар хэсэг
СТ 30 хойшлогдсон татварын хөрөнгө
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 33 | Эхний ХТХ | Өмнөх тайлангийн эцсийн хөрөнгийн задаргаа. |
| 34 | Хувийн өөрчлөлт | Эхний хөрөнгийн хувь өөрчлөгдсөнөөс үүсэх нэмэгдэл эсвэл бууралт. |
| 35 | Түр зөрүүний боломжит ХТХ | Хасагдах түр зөрүү × хэрэглэх хувь. Алдагдлын хөрөнгийг 37-д тусад нь харуулна. |
| 36 | Нөхөгдөх боломжгүй хэсэг | Бодит үнэлгээгээр хүлээн зөвшөөрөхгүй хөрөнгө; тооцооны тайлбартай. |
| 37 | Алдагдлаас тооцсон ХТХ | 18 дугаар мөрийн алдагдал × хэрэглэх хувь; нөхөгдөх шалгуурыг мөн хэрэглэнэ. |
| 38 | Хүлээн зөвшөөрсөн эцсийн ХТХ | 35 − 36 + 37. Санхүүгийн байдлын тайлантай тэнцэнэ. |
| 39 | БДО дахь хөдөлгөөн | БДО-д бүртгэсэн хөрөнгийн нэмэгдэл эерэг, буцаалт сөрөг. |
| 40 | Ашиг алдагдлын зардал эсвэл орлого | 33 + 34 + 39 − 38. Эерэг нь зардал, сөрөг нь орлого. |
Кейс: 35 = 1.5; 36 = 0; 37 = 0; 38 = 1.5. Эхний үлдэгдэл ба бусад хөдөлгөөн 0 тул 40 = −1.5. Нөхөгдөх боломжгүй хөрөнгийг “дараа ашигтай болно” гэсэн тайлбараар бүрэн бүртгэж болохгүй.
Эх сурвалж: Э2 2.35–2.43; Э4 1.3.6, 5 дугаар хэсэг
СТ 30 нийт татварын зардал
Дараах нь албан зааврыг энгийн хэлээр тайлбарласан хэрэглээний заавар. Мөрийн бүтэн нэр, бөглөсөн дүнг нэгдсэн кейсийн маягтаас харна.
| Мөр | Үзүүлэлт | Хэрхэн нөхөх вэ |
|---|
| 41 | Нийт татварын зардал | 42 + 43 + 44. Орлогын тайлангийн татварын зардалтай тулгана. |
| 42 | Тайлант үеийн татварын зардал | 27 дугаар мөрт тооцсон зардлыг шилжүүлэх агуулгатай. Албан маягт дахь “мөр 26” эшлэлийн зөрүүг тайлбар хуудсанд үзүүлсэн. |
| 43 | Түр зөрүүний татварын нөлөө | 32 + 40. Кейс: 0.5 + (−1.5) = −1. |
| 44 | Хувийн өөрчлөлтийн нөлөө | 29 − 34. Ашиг алдагдалд хамаарах хэсгийг БДО-оос тусгаарлана. |
Кейсийн 41 дүгээр мөр 13 − 1 + 0 = 12 сая. Татварын өмнөх ашиг 110 − татварын зардал 12 = цэвэр ашиг 98. 42 дугаар мөрийг гадаад татварын 26 дугаар мөртэй андуурвал 13 саяын тайлант үеийн татвар орхигдоно.
Эх сурвалж: Э2 2.44–2.45; Э3 41–44 дүгээр мөр
Албан эхийн эшлэлийн зөрүүг ойлгох нь
2026.10.27-нд уншсан албан эхүүдэд дараах зөрүү байна. Энд эхийг албан ёсоор зассан гэж үзээгүй. Номын бодолтод үзүүлэлтийн утга, маягтын арифметик, журмын тайлбарыг тулган хэрэглэв.
| Байршил | Эхэд байгаа зүйл | Номд хэрэглэсэн холбоо |
|---|
| СТ-30 мөр 42 | Тайлант үеийн татварын зардлын ард “мөр 26” гэжээ. | 27 дахь тайлант үеийн татварын зардал. 26 нь гадаад татварын өөр үзүүлэлт. |
| Журам 2.18 | Алдагдлын эхлэл, нэмэгдэл, хасалт, залруулгын мөрийг 15–18 гэж эшилжээ. | Маягтын 18 = 14 + 15 − 16 + 17. |
| Журам 2.43 | Хасах эцсийн ХТХ-ийг “мөр 39” гэж эшилжээ. | Маягтын 40 = 33 + 34 + 39 − 38. |
| 2024 ХМ-02(9) мөр 19 | Даатгалын хэтрэлтийг ТТ-02 мөр 51 гэж эшилжээ. | Үзүүлэлтийн нэрээр тулгана. А/68-ийн зааварт ТТ-02 мөр 25 гэж заасан. |
БДО-ын түр зөрүүний 12 дугаар мөрийг хөрөнгө, өрийн нийт хөдөлгөөнтэй хольж механикаар бөглөхөд ашигт ороогүй дүн татварын ашигт нөлөөлөх эрсдэлтэй. Нэгдсэн кейст БДО байхгүй тул 12 = 0. Дахин үнэлгээ зэрэг бодит тохиолдолд ашиг, БДО, татварын суурийн хөдөлгөөнийг салгасан ажлын тооцоогоор цахим маягтын хэрэгжилтийг тулгана.
Цахим маягтын автомат дүн эдгээр холбооноос зөрвөл гаралтын файл, мөрийн тайлбар, өөрийн бодолтыг хадгалж, харьяалах татварын алба эсвэл санхүүгийн тайлагналын системийн хариуцагчаас тухайн хувилбарын тайлбар авна. Зөрүүг нуухын тулд эх дүнг өөрчлөхгүй.
Эх сурвалж: Э2 2.12, 2.18, 2.43–2.45; Э3; Э7 1.1; Э8
ХМ 02(9) байнгын ба түр зөрүү
Энэ хэсэг ТЕГ-ын 2024 оны А/216 тушаалын 27 мөртэй хавсралтад хамаарна. Элэгдлийг санхүүгийн ба татварын бүтэн дүнгээр тусад нь үзүүлдэг нь СТ-30-ын цэвэр хөдөлгөөнөөс ялгаатай.
| Мөр | Бөглөх арга | Кейс сая төгрөг |
|---|
| 1 | Санхүүгийн татварын өмнөх ашиг | 110 |
| 2–4 | 2 = 3 + 4; хасагдахгүй зардал ба бусад байнгын нэмэх | 10; 10; 0 |
| 5–8 | 5 = 6 + 7 + 8; чөлөөлөлт, тусгай орлого, бусад хасах | Бүгд 0 |
| 9 | 1 + 2 − 5 | 120 |
| 10 | 11 + 12 + 13; түр зөрүүний нэмэх нийт | 40 |
| 11 | Санхүүгийн элэгдлийн бүтэн дүн | 40 |
| 12 | Бодит бус ханшийн алдагдал | 0 |
| 13 | Бусад түр нэмэх | 0 |
| 14 | 15 + 16 + 17; түр зөрүүний хасах нийт | 30 |
| 15 | Татварын элэгдлийн бүтэн дүн | 30 |
| 16 / 17 | Бодит бус ханшийн ашиг / бусад түр хасах | 0 / 0 |
| 18 | 9 + 10 − 14 | 130 |
Санхүүгийн элэгдэл 40-ийг 11-д, татварын элэгдэл 30-ийг 15-д оруулсан бол 13 эсвэл 17-д тэдгээрийн цэвэр зөрүү 10-ыг дахин бичихгүй. Үр дүн нь СТ-30-ын 13 дугаар мөртэй адил 130 болно.
Эх сурвалж: Э8 ХМ-02(9) 1–18; Э7 1.1, 3
ХМ 02(9) төлбөл зохих татвар
| Мөр | Бөглөх арга | Кейс сая төгрөг |
|---|
| 19 | Сайн дурын даатгалын хэтрэлт | 0 |
| 20 | Тайлант үед шилжүүлж ашигласан алдагдал | 0 |
| 21 | 18 + 19 − 20; нийтлэг татварын суурь | 130 |
| 22 | Нийтлэг хувь, шатлалаар ногдуулсан татвар | 13 |
| 23 | Тусгай хувьтай орлогын татвар | 0 |
| 24 | Хөнгөлөлтийн баталгаатай дүн | 0 |
| 25 | Бусдад суутгуулсан татвар; нотолгоотой дүн | 0 |
| 26 | Гадаад улсад төлсөн татвараас хуулиар хасах хэсэг | 0 |
| 27 | 22 + 23 − 24 − 25 − 26 | 13 |
Мөр 27 дахь 13 сая нь тус хавсралтын төлбөл зохих татвар. Тухайн жил банкнаас урьдчилж төлсөн 8 саяыг энэ томьёонд дахин оруулах мөр байхгүй. Төлөлтийн туслах тооцоогоор 13 − 8 = 5 саяын эцсийн өглөгийг гаргана.
2021 ба 2024 оны хавсралтын нэр
А/68 тушаалд ХМ-02(9)-ийг хойшлогдсон татварын хөрөнгө, өрийн тооцоолол болгон өөрчилсөн эх бий. Харин 2024 оны А/216-ын нийтлэгдсэн хавсралтад 27 мөртэй зөрүүний мэдээ оржээ. Иймээс 2021 оны нэрийг 2024 оны мөрийн дугаартай хольж болохгүй; илгээх системийн хувилбарыг тухайн тайлант хугацаатай тулгана.
СТ-30 мөр 27 нь тайлант үеийн татварын зардал; ХМ-02(9) мөр 27 нь төлбөл зохих татвар. Суутгал, гадаад татвар орсон үед хоёр дүн өөр байж болно.
Эх сурвалж: Э7 2 дугаар заалт; Э8 ХМ-02(9) 19–27; Э5 23
Цахим тайланг нөхөж шалгах дараалал
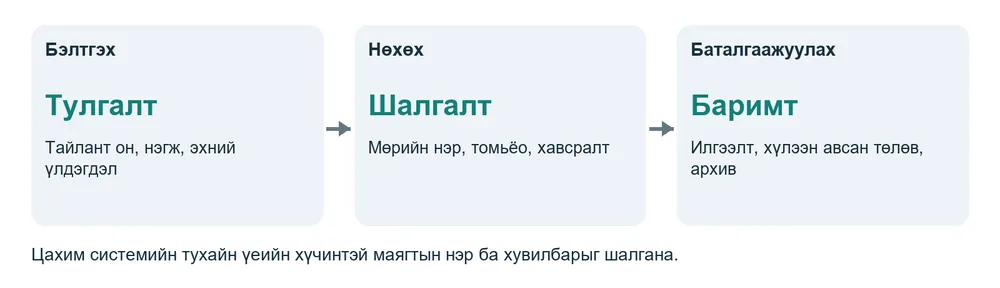
Зураг 11 Цахим тайлангийн хэрэглээний дараалал
Байгууллагын эрхээр татварын цахим системд орж, тайлант хугацааны ААНОАТ-ын тайлан болон холбогдох хавсралтыг сонгоно. Байгууллагын нэр, татвар төлөгчийн дугаар, хугацаа, нэгжийг шалгана. Дэлгэцийн цэс, товчийн нэр өөрчлөгдөж болох тул энэ ном талбарын утгаар зааварчилж байна.
ХМ-02(9)-ийн мөрүүдийг ажлын хүснэгтээс шилжүүлж, автоматаар бодогдсон нийлбэрийг гараар дахин тулгана. СТ-30-ыг санхүүгийн тайлангийн багцтай хамт хэрэглэж, шаардлагатай холбогдох тайлантай дүнг нь тааруулна. Аль системд ямар хавсралт илгээхийг тухайн үеийн тайлангийн шаардлагаар шийднэ.
| Дараалал | Шалгах үр дүн |
|---|
| 1 Хадгалах | Дутуу талбар, буруу тэмдэг, нэгжийн алдаа байхгүй |
| 2 Тулгах | СТ-30 мөр 13 = ХМ-02(9) мөр 18; татварын суурь хоорондоо тэнцүү |
| 3 Баталгаажуулах | Бэлтгэсэн ба хянасан хүний баримтжуулсан зөвшөөрөл |
| 4 Илгээх | Илгээсэн баримт, хүлээн авсан төлөв, хувилбар, огноог архивлах |
“Хадгалсан” төлөвийг “хүлээн авсан” гэж ойлгохгүй. Энэ номын жишээ нь сургалтын бөглөлт бөгөөд байгууллагын нэрээр бодит тайлан илгээгээгүй.
Эх сурвалж: Э2 1.2; Э8 баталгаажуулалтын хэсэг
4-р бүлэг
Нэгдсэн кейсийн баримт бүртгэл ба тайлан
Нэгдсэн кейсийн нөхцөл
“Тэнцэл Түлш” ХХК нь шатахууны бөөний худалдааны сургалтын компани. 2026 оны тайланг бэлтгэнэ. ААНОАТ-ын 20.2.7 дахь 1%-ийн хувь, 22.1-ийн 90%-ийн хөнгөлөлтөд 22.1.3-ын салбарын хязгаарлалтаар хамаарахгүй. Бусад хөнгөлөлт, тусгай орлого, татварын алдагдалгүй.
| 2026 оны 1 сарын 1 | Дебит | Кредит |
|---|
| Банк | 100 | |
| Бараа материал | 300 | |
| А төхөөрөмж | 150 | |
| Б төхөөрөмж | 150 | |
| Хувь нийлүүлсэн хөрөнгө | | 700 |
| Нийт | 700 | 700 |
А, Б төхөөрөмжийг 2025.12.31-нд өмчилсөн, 2026.01.01-нд ашиглахад бэлэн болсон гэж өгсөн. Санхүүгийн болон татварын эхний хуримтлагдсан элэгдэл 0; татварын элэгдэл 2026.01.01-ээс эхэлнэ. Хөрөнгийн татварын бүлэг нь машин, механизм, үйлдвэрлэлийн тоног төхөөрөмж; 10 жилээр элэгдүүлнэ.
Өртөг, санхүүгийн ашиглалтын хугацааны техникийн үнэлгээ, өмчийн эхний үлдэгдлийг кейсийн өгөгдөл гэж баталсан. ХТХ-ийг ашиглах ирээдүйн татварын ашиг хангалттай; буцах үед 10%-ийн татварын түвшинд байх төсөөлөлтэй. БДО, хувь өөрчлөгдсөн залруулга байхгүй.
Бодолт сая төгрөгөөр. НӨАТ-ын урсгалыг журналд алдагдуулахгүй байхаар борлуулалт, үйлчилгээний өгөгдөлд 10%-ийн НӨАТ өгсөн. Энэ хэсэг НӨАТ-ын бүх тусгай дүрмийн заавар биш; эхний НӨАТ-ын авлага өглөг 0, орцын 14-ийг бүрэн хасах нөхцөл хангасан гэж үзсэн.
Эх сурвалж: Э5 17.1, 17.11, 20.2.7, 22.1.3
Борлуулалт ба барааны баримт
Бөглөсөн нэхэмжлэл БР 01
Нийлүүлэгч: Тэнцэл Түлш ХХК Худалдан авагч: Сургалтын Харилцагч ХХК
Огноо: 2026.06.30 Гэрээ: БГ-01 Валют: төгрөг
| Бараа | Тоо хэмжээ | Нэгж үнэ төг | Дүн төг |
|---|
| Шатахуун | 200,000 литр | 3,000 | 600,000,000 |
| НӨАТ 10% | | | 60,000,000 |
| Нэхэмжлэх нийт | | | 660,000,000 |
Агуулахын зарлагын баримт ЗБ-01-ээр 200,000 литрийг нийлүүлж, хүлээн авагч гарын үсэг зурсан гэж өгсөн. Нэгж өртөг 1,500 төгрөг; борлуулсан барааны өртөг 200,000 × 1,500 = 300,000,000 төгрөг. Банкны БХ-01 хуулгаар 660,000,000 төгрөг бүтнээр орсон.
Барааны туслах дэвтэр
| Хөдөлгөөн | Литр | Өртөг сая төг |
|---|
| Эхний үлдэгдэл | 200,000 | 300 |
| Орлого | 0 | 0 |
| Борлуулалтад зарцуулсан | −200,000 | −300 |
| Эцсийн үлдэгдэл | 0 | 0 |
Баримтын цуваа: БГ-01 → БР-01 → ЗБ-01 → БХ-01 → Ж01, Ж02. Сургалтын жишээнд нэг нийлбэр борлуулалтаар жилийн гүйлгээг төлөөлүүлсэн; бодит ажилд нэхэмжлэл, нийлүүлэлт бүрийн огноогоор бүртгэнэ.
Зардал төлбөрийн баримтууд
Зардал ба төлбөрийн нэгтгэл
| Баримт ба агуулга | Үндсэн дүн | НӨАТ | Төлбөр |
|---|
| ҮЗ-01 Агуулах, тээвэр, бусад үйлчилгээний багц | 140 | 14 | 154 |
| АН-01 Гэрээ зөрчсөний анз | 10 | 0 | 10 |
| ТТ-01 ААНОАТ урьдчилж төлсөн | 8 | 0 | 8 |
| НТ-01 НӨАТ-ын цэвэр төлбөр | 46 | 0 | 46 |
ҮЗ-01 нь үйлчилгээ хүлээн авсан акт, гэрээ, нэхэмжлэл, төлбөрийн баримтаар батлагдсан. Үйл ажиллагаанд хамаарах 140 саяын зардал нь ААНОАТ-ын хуулийн хасалтын нөхцөлийг хангасан гэж өгсөн. Хасагдах НӨАТ 14 нь зардалд орохгүй.
Бөглөсөн анзын тооцоо АН 01
Үндэслэл: БГ-02 гэрээний нийлүүлэх хугацаа зөрчсөн
Талуудын тооцоо нийлсэн огноо: 2026.09.30
Анзын үндсэн дүн: 10,000,000 төгрөг
Төлбөр: банкны БХ-03 хуулга, 2026.10.05
Татварын ангилал: байнгын нэмэгдүүлэх зөрүү
Хуулийн үндэс: ААНОАТ-ын хууль 16.1.3
НӨАТ-ын туслах тооцоо: борлуулалтын 60 − хасагдах орцын 14 = төлөх 46. 46-ыг төлсөн тул эцсийн НӨАТ-ын өглөг 0. Анзын 10-ыг санхүүгийн зардалд үлдээж, татварын суурьт буцааж нэмнэ.
Эх сурвалж: Э5 13.1, 16.1.3
Хөрөнгийн карт ба элэгдлийн хуудас
| Картын талбар | А төхөөрөмж | Б төхөөрөмж |
|---|
| Код / өмчлөх баримт | ҮХ-А / ӨА-01 | ҮХ-Б / ӨА-02 |
| Өртөг | 150 | 150 |
| Ашиглахад бэлэн огноо | 2026.01.01 | 2026.01.01 |
| Үлдэх өртөг | 0 | 0 |
| Санхүүгийн ашиглалт | 5 жил | 15 жил |
| Санхүүгийн жилийн элэгдэл | 30 | 10 |
| Татварын ашиглалт | 10 жил | 10 жил |
| Татварын жилийн элэгдэл | 15 | 15 |
| Эцсийн дансны үнэ | 120 | 140 |
| Эцсийн татварын суурь | 135 | 135 |
| Түр зөрүү | Хасагдах 15 | Татвар ногдох 5 |
| ХТХ / ХТӨТ | ХТХ 1.5 | ХТӨТ 0.5 |
ЭЛ-01 хуудасны санхүүгийн элэгдэл 30 + 10 = 40. Татварын туслах дэвтэрт 15 + 15 = 30. СТ-30-д хөрөнгийн түр зөрүүний цэвэр нэмэх нөлөө 15 − 5 = 10; ХМ-02(9)-д санхүүгийн 40-ийг нэмээд татварын 30-ийг хасна.
Санхүүгийн элэгдлийг татварын хугацаагаар хүчээр сольж хоёр тайланг тааруулахгүй. Ашиглалтын бодит үнэлгээ ба татварын хуулийн хугацааг тусдаа дэвтэрт хадгална.
Эх сурвалж: Э5 17; Э4 3–4
Үндсэн гүйлгээний журнал
Бүх дүн сая төгрөгөөр. Дараах бичилтүүдийг эхний үлдэгдлийн дараа бүртгэнэ. Нэг мөрийн нийлмэл бичилтийн дебит, кредитийн нийлбэр тэнцэнэ.
| Журнал | Дебит | Кредит |
|---|
| Ж01 БР-01 | Банк 660 | Борлуулалтын орлого 600
НӨАТ-ын өглөг 60 |
| Ж02 ЗБ-01 | Борлуулсан барааны өртөг 300 | Бараа материал 300 |
| Ж03 ҮЗ-01 | Үйлчилгээний зардал 140
НӨАТ-ын авлага 14 | Банк 154 |
| Ж04 АН-01 | Анзын зардал 10 | Банк 10 |
| Ж05 ЭЛ-01 | Элэгдлийн зардал 40 | Хуримтлагдсан элэгдэл А 30
Хуримтлагдсан элэгдэл Б 10 |
| Ж06 ТТ-01 | ААНОАТ-ын урьдчилгаа 8 | Банк 8 |
| Ж07 НТ-01 | НӨАТ-ын өглөг 14 | НӨАТ-ын авлага 14 |
| Ж08 НТ-01 | НӨАТ-ын өглөг 46 | Банк 46 |
Татварын өмнөх ашиг = борлуулалт 600 − өртөг 300 − үйлчилгээ 140 − анз 10 − элэгдэл 40 = 110. НӨАТ-ын 60, 14, 46 нь энэ ашгийн тооцоонд орохгүй. ААНОАТ-ын урьдчилгаа 8-ыг төлөхөд татварын зардал хараахан бүртгээгүй.
Банкны гарлага нийт 154 + 10 + 8 + 46 = 218. Эцсийн банк 100 + 660 − 218 = 542. Энэ дүнг банкны туслах дэвтэр, санхүүгийн байдлын тайлантай тулгана.
Татварын тохируулгын журнал
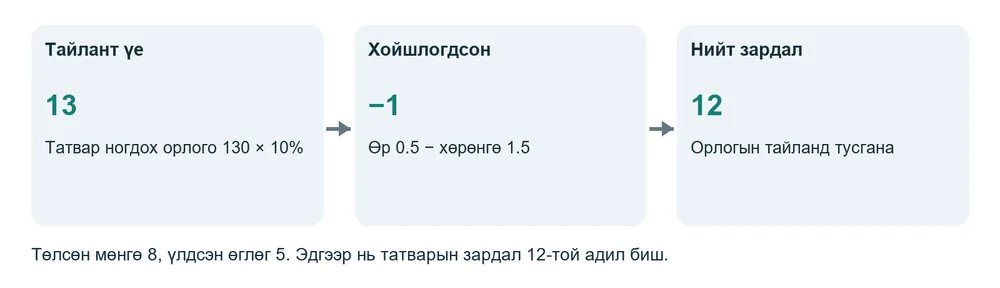
Зураг 12 Тайлант үеийн болон хойшлогдсон татварын нийлбэр
| Бичилт | Дебит | Кредит |
|---|
| Ж09 Тайлант үеийн татвар | Тайлант үеийн татварын зардал 13 | ААНОАТ-ын өглөг 13 |
| Ж10 Урьдчилгааг тооцох | ААНОАТ-ын өглөг 8 | ААНОАТ-ын урьдчилгаа 8 |
| Ж11 А төхөөрөмжийн ХТХ | Хойшлогдсон татварын хөрөнгө 1.5 | Хойшлогдсон татварын орлого 1.5 |
| Ж12 Б төхөөрөмжийн ХТӨТ | Хойшлогдсон татварын зардал 0.5 | Хойшлогдсон татварын өр төлбөр 0.5 |
Ж09-ийн үндэс нь ТЗ-01 татварын тооцоо: 110 + анз 10 + элэгдлийн цэвэр зөрүү 10 = 130; 130 × 10% = 13. Ж11–Ж12-ийн үндэс нь хөрөнгийн картын дансны үнэ, татварын суурийн хуваарь.
Байнгын зөрүүний 10-ыг тусдаа “татварын зардал” болгон дахин журналдахгүй. Тэр нь Ж09-ийн татварын суурийн тооцоонд нөлөөлсөн. ХТХ 1.5 болон ХТӨТ 0.5 бол тусдаа балансын үлдэгдэл.
Эх сурвалж: Э4 тайлант үеийн ба хойшлогдсон татварын бүртгэл
Ерөнхий ба туслах дэвтрийн тулгалт
| Данс | Эхний үлдэгдэл | Дт хөдөлгөөн | Кт хөдөлгөөн | Эцсийн үлдэгдэл |
|---|
| Банк | Дт 100 | 660 | 218 | Дт 542 |
| Бараа материал | Дт 300 | 0 | 300 | 0 |
| Төхөөрөмжүүд | Дт 300 | 0 | 0 | Дт 300 |
| Хуримтлагдсан элэгдэл | 0 | 0 | 40 | Кт 40 |
| НӨАТ-ын авлага | 0 | 14 | 14 | 0 |
| НӨАТ-ын өглөг | 0 | 60 | 60 | 0 |
| ААНОАТ урьдчилгаа | 0 | 8 | 8 | 0 |
| ААНОАТ өглөг | 0 | 8 | 13 | Кт 5 |
| ХТХ | 0 | 1.5 | 0 | Дт 1.5 |
| ХТӨТ | 0 | 0 | 0.5 | Кт 0.5 |
Татварын төлбөрийн туслах дэвтэр
| Үзүүлэлт | ААНОАТ | НӨАТ |
|---|
| Ногдуулсан / цэвэр төлөх | 13 | 60 − 14 = 46 |
| Төлсөн | 8 | 46 |
| Эцсийн өглөг | 5 | 0 |
Эдгээр нь хаалтын өмнөх хөрөнгө, өрийн дэвтэр. Дараагийн хуудсын шалгах балансад орлого, зардлын дансууд нэмж орно. ХТХ-ийг татварын урьдчилгаа 8-тай нэг дансанд нэгтгэхгүй.
Тохируулгын дараах шалгах баланс
| Данс | Дебит | Кредит |
|---|
| Банк | 542 | |
| А төхөөрөмж | 150 | |
| Б төхөөрөмж | 150 | |
| Хуримтлагдсан элэгдэл А | | 30 |
| Хуримтлагдсан элэгдэл Б | | 10 |
| ХТХ | 1.5 | |
| ААНОАТ-ын өглөг | | 5 |
| ХТӨТ | | 0.5 |
| Хувь нийлүүлсэн хөрөнгө | | 700 |
| Борлуулалтын орлого | | 600 |
| Борлуулсан барааны өртөг | 300 | |
| Үйлчилгээний зардал | 140 | |
| Анзын зардал | 10 | |
| Элэгдлийн зардал | 40 | |
| Тайлант үеийн татварын зардал | 13 | |
| Хойшлогдсон татварын зардал | 0.5 | |
| Хойшлогдсон татварын орлого | | 1.5 |
| НИЙТ | 1,347 | 1,347 |
Тэг үлдэгдэлтэй бараа, НӨАТ, ААНОАТ-ын урьдчилгааны дансыг энд хураангуйлсан. Дебит, кредит тэнцсэн нь дангаараа татварын ангилал зөв гэдгийг батлахгүй. Хасагдахгүй анз, элэгдлийн зөрүүг ажлын хуудастай тусад нь тулгасан байх шаардлагатай.
Санхүүгийн тайлангийн дүн
Орлогын тайлан
| Үзүүлэлт | Сая төгрөг |
|---|
| Борлуулалтын орлого | 600 |
| Борлуулалтын өртөг | (300) |
| Нийт ашиг | 300 |
| Үйлчилгээ 140 + анз 10 + элэгдэл 40 | (190) |
| Татварын өмнөх ашиг | 110 |
| Тайлант үеийн татвар 13 + хойшлогдсон татвар (1) | (12) |
| Цэвэр ашиг | 98 |
Санхүүгийн байдлын тайлан
| Хөрөнгө | Дүн | Өр төлбөр ба өмч | Дүн |
|---|
| Банк | 542 | ААНОАТ-ын өглөг | 5 |
| Төхөөрөмжийн цэвэр дүн | 260 | ХТӨТ | 0.5 |
| ХТХ | 1.5 | Хувь нийлүүлсэн хөрөнгө | 700 |
| | Хуримтлагдсан ашиг | 98 |
| Нийт | 803.5 | Нийт | 803.5 |
Мөнгөн гүйлгээний тулгалт: үйл ажиллагааны мөнгөн орлого 660 − үйлчилгээ 154 − анз 10 − НӨАТ 46 − ААНОАТ 8 = цэвэр мөнгөн өсөлт 442. Эхний мөнгө 100 + өсөлт 442 = эцсийн мөнгө 542. Тайлант жилд хөрөнгө оруулалтын болон санхүүжилтийн мөнгөн гүйлгээ байхгүй.
Энэ кейст ХТХ, ХТӨТ-ийг тус тусад нь үзүүлсэн. Санхүүгийн тайланд цэвэр дүнгээр толилуулах асуудлыг хэрэглэж буй стандартын шалгуураар тусад нь шийднэ; татварын ажлын задаргааг алдахгүй.
Хаалтын бичилт ба татварын тайлбар
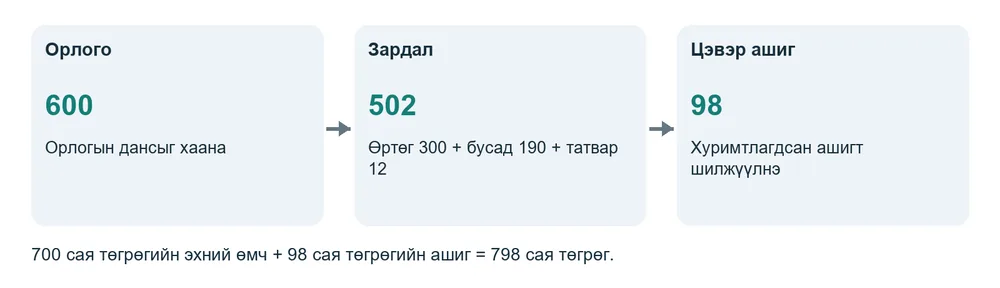
Зураг 13 Орлого зардлыг хааж өмчид шилжүүлэх нь
| Хаалт | Дебит | Кредит |
|---|
| Х01 Орлогыг хаах | Борлуулалтын орлого 600
Хойшлогдсон татварын орлого 1.5 | Үр дүнгийн данс 601.5 |
| Х02 Зардлыг хаах | Үр дүнгийн данс 503.5 | Өртөг 300; үйлчилгээ 140; анз 10; элэгдэл 40; тайлант татвар 13; хойшлогдсон татвар 0.5 |
| Х03 Ашгийг шилжүүлэх | Үр дүнгийн данс 98 | Хуримтлагдсан ашиг 98 |
Хаалтын дараа орлого, зардлын болон үр дүнгийн данс 0 үлдэнэ. Банк, хөрөнгө, хуримтлагдсан элэгдэл, татварын өглөг, ХТХ, ХТӨТ, өмчийн дансууд дараа жилд шилжинэ. Хаалтын дараах шалгах балансын хоёр тал 843.5; санхүүгийн байдлын тайлангийн нийт хөрөнгө 803.5. Зөрүү 40 нь хуримтлагдсан элэгдэл.
Бөглөсөн тодруулгын эх
“Тайлант үеийн татварын зардал 13 сая төгрөг. Хойшлогдсон татварын цэвэр орлого 1 сая төгрөг тул нийт татварын зардал 12 сая төгрөг. Татварын өмнөх ашгийн 10% болох 11 саяас 1 саяар их байгаа нь татварт хасагдахгүй 10 сая төгрөгийн анзтай холбоотой.”
СТ 30 бөглөсөн жишээ 1
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Ашиг ба байнгын зөрүү. Мөр 1–9.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 1 | Санхүүгийн тайлангийн татварын өмнөх ашгийн дүн | 110 000 000 |
| 2 | Байнгын зөрүүгийн нэмэгдүүлэх дүн (мөр 3+4) | 10 000 000 |
| 3 | Албан татвар ногдох орлогоос хасагдахгүй зардлын дүн | 10 000 000 |
| 4 | Бусад байнгын зөрүүгийн нэмэгдүүлэх дүн | 0 |
| 5 | Байнгын зөрүүгийн бууруулах дүн (мөр 6+7+8) | 0 |
| 6 | Татвараас чөлөөлөгдөх орлогын дүн | 0 |
| 7 | Тусгай хувь хэмжээгээр татвар ногдох орлогын дүн | 0 |
| 8 | Бусад байнгын зөрүүгийн бууруулах дүн | 0 |
| 9 | БАЙНГЫН ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 1+2-5) | 120 000 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 бөглөсөн жишээ 2
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Түр зөрүү ба алдагдал. Мөр 10–18.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 10 | Хөрөнгөтэй холбоотойгоор тайлант үед үүссэн хасагдах түр зөрүү ба (татвар ногдох түр зөрүү) | 10 000 000 |
| 11 | Өр төлбөртэй холбоотойгоор тайлант үед үүссэн хасагдах түр зөрүү ба (татвар ногдох түр зөрүү) | 0 |
| 12 | Бусад дэлгэрэнгүй орлогод бүртгэсэн татвар ногдох түр зөрүүг (нэмэгдүүлэх) бууруулах дүн ба хасагдах түр зөрүүг нэмэгдүүлэх (бууруулах) дүн | 0 |
| 13 | ТҮР ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 9+10+11+12) | 130 000 000 |
| 14 | Өмнөх жилүүдийн татварын тайлангаар гарсан алдагдлын эхний үлдэгдэл | 0 |
| 15 | Ирээдүйд нөхөгдөхөөр хүлээгдэж буй тайлант хугацаанд шинээр үүссэн алдагдлын дүн | 0 |
| 16 | Тайлант хугацаанд өмнөх жилүүдийн алдагдлаас шилжүүлэн тооцсон дүн | 0 |
| 17 | Алдагдлыг (буцаах) эсвэл нэмэгдүүлэх залруулга | 0 |
| 18 | Татварын тайлангаар гарсан алдагдлын эцсийн үлдэгдэл (мөр 14+15-16+17) | 0 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 бөглөсөн жишээ 3
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Тайлант үеийн татвар. Мөр 19–27.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 19 | Байнгын болон түр зөрүүгээр зохицуулагдсан ашгийн дүн (мөр 13) | 130 000 000 |
| 20 | Сайн дурын даатгалын хураамжийн хэтрэлт | 0 |
| 21 | Шилжүүлсэн алдагдлын дүн (мөр 16) | 0 |
| 22 | Нийтлэг хувь хэмжээгээр татвар ногдуулах орлогын дүн (мөр 19+20-21) | 130 000 000 |
| 23 | Ногдуулсан татвар (мөр 22*ААНОАТ-ын хуульд заасан татварын хувь хэмжээ) | 13 000 000 |
| 24 | Хөнгөлөгдөх татварын дүн | 0 |
| 25 | Тусгай хувь хэмжээгээр төлбөл зохих татварын дүн | 0 |
| 26 | Төлөх татвараас хасч тооцуулаагүй гадаад улсад төлсөн татвар | 0 |
| 27 | Тайлант үеийн татварын зардал (мөр 23-24+25+26) | 13 000 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 бөглөсөн жишээ 4
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Хойшлогдсон татварын өр. Мөр 28–32.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 28 | Хойшлогдсон татварын өр төлбөрийн эхний үлдэгдэл | 0 |
| 29 | Татварын хувь хэмжээний өөрчлөлтийн улмаас хойшлогдсон татварын өр төлбөрийг нэмэгдүүлэх (бууруулах) залруулга | 0 |
| 30 | Хойшлогдсон татварын өр төлбөрийн эцсийн үлдэгдэл (Татвар ногдох түр зөрүүгийн дүн*Татварын дундаж хувь хэмжээ) | 500 000 |
| 31 | Бусад дэлгэрэнгүй орлогод бүртгэсэн хойшлогдсон татварын өр төлбөрийн дүн (буцаалт) | 0 |
| 32 | Татвар ногдуулах түр зөрүүтэй холбоотой тайлант хугацаанд хүлээн зөвшөөрөх хойшлогдсон татварын зардал (орлого) (мөр 30-31-29-28) | 500 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 бөглөсөн жишээ 5
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Хойшлогдсон татварын хөрөнгө. Мөр 33–38.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 33 | Хойшлогдсон татварын хөрөнгийн эхний үлдэгдэл | 0 |
| 34 | Татварын хувь хэмжээний өөрчлөлтийн улмаас хойшлогдсон татварын хөрөнгийг нэмэгдүүлэх (бууруулах) залруулга | 0 |
| 35 | Хойшлогдсон татварын хөрөнгийн тооцоолсон эцсийн үлдэгдэл (Хасагдах түр зөрүүгийн дүн*Татварын дундаж хувь) | 1 500 000 |
| 36 | Нөхөгдөх боломжгүй хойшлогдсон татварын хөрөнгийн дүн | 0 |
| 37 | Татварын тайлангаарх өмнөх жилүүдийн алдагдлын эцсийн үлдэгдлээс тооцсон хойшлогдсон татварын хөрөнгийн дүн (Мөр 18 * Татварын дундаж хувь хэмжээ) | 0 |
| 38 | Хойшлогдсон татварын хөрөнгийн эцсийн үлдэгдэл (мөр 35-36+37) | 1 500 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 бөглөсөн жишээ 6
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Нийт татварын зардал. Мөр 39–44.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 39 | Бусад дэлгэрэнгүй орлогод бүртгэсэн хойшлогдсон татварын хөрөнгийн дүн (буцаалт) | 0 |
| 40 | Хасагдах түр зөрүүтэй холбоотой тайлант хугацаанд хүлээн зөвшөөрөх хойшлогдсон татварын зардал, (орлого) (33+34+39-38) | -1 500 000 |
| 41 | Орлогын дэлгэрэнгүй тайлан дахь татварын зардлын нийт дүн (мөр 42+43+44) | 12 000 000 |
| 42 | Үүнээс: Тайлант үеийн татварын зардал (мөр 26) * | 13 000 000 |
| 43 | Түр зөрүүтэй холбоотой хойшлогдсон татварын зардал (орлого) (мөр 32+40) | -1 000 000 |
| 44 | Татварын хувь хэмжээний өөрчлөлтийн улмаас үүссэн хойшлогдсон татварын зардал (орлого) (мөр 29-34) | 0 |
* Мөр 42-ын эхэд “мөр 26” гэж хэвлэгдсэн. Энэ номын бодолтод тайлант үеийн татварын зардал болох мөр 27-ыг шилжүүлсэн. Эшлэлийн зөрүүний тайлбарыг үзнэ.
Бэлтгэсэн: __________________ Хянасан: __________________
Огноо: __________________ Баталгаажуулалтын баримт: __________________
Эх сурвалж: Э3; тайлбар Э2
ХМ 02(9) бөглөсөн жишээ 1
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Ашиг ба байнгын зөрүү. Мөр 1–9.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 1 | Санхүүгийн тайлангийн татвар төлөхийн өмнөх ашиг, алдагдлын дүн (Маягт ТТ-02 мөр 21) | 110 000 000 |
| 2 | Байнгын зөрүүгийн нэмэгдүүлэх дүн (мөр 3+4) | 10 000 000 |
| 3 | Албан татвар ногдох орлогоос хасагдахгүй зардал | 10 000 000 |
| 4 | Бусад байнгын зөрүүгийн нэмэгдүүлэх дүн | 0 |
| 5 | Байнгын зөрүүгийн бууруулах дүн (мөр 6+7+8) | 0 |
| 6 | Татвараас чөлөөлөгдөх орлогын дүн (Маягт ТТ-02 мөр 2) | 0 |
| 7 | Тусгай хувь хэмжээгээр татвар ногдох орлогын дүн (Маягт ТТ-02 мөр 32) | 0 |
| 8 | Бусад байнгын зөрүүгийн бууруулах дүн | 0 |
| 9 | БАЙНГЫН ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 1+2-5) | 120 000 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э8 2024 оны А/216 хавсралт
ХМ 02(9) бөглөсөн жишээ 2
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Түр зөрүү. Мөр 10–18.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 10 | Түр зөрүүгийн нэмэгдүүлэх дүн (мөр 11+12+13) | 40 000 000 |
| 11 | Элэгдлийн зардал- Санхүүгийн тайлангийн | 40 000 000 |
| 12 | Валютын ханшийн зөрүүгийн бодит бус алдагдал | 0 |
| 13 | Бусад түр зөрүүгийн нэмэгдүүлэх дүн | 0 |
| 14 | Түр зөрүүгийн бууруулах дүн (мөр 15+16+17) | 30 000 000 |
| 15 | Элэгдлийн зардал – Татварын тайлангийн | 30 000 000 |
| 16 | Валютын ханшийн зөрүүгийн бодит бус ашиг | 0 |
| 17 | Бусад түр зөрүүгийн бууруулах дүн | 0 |
| 18 | ТҮР ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 9+10-14) | 130 000 000 |
Энэ кейст тохиолдоогүй үзүүлэлтүүдийг 0-ээр харуулав. Маягтын үргэлжлэл дараагийн хуудсанд.
Эх сурвалж: Э8 2024 оны А/216 хавсралт
ХМ 02(9) бөглөсөн жишээ 3
Байгууллага: Тэнцэл Түлш ХХК Тайлант он: 2026
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Төлбөл зохих татвар. Мөр 19–27.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 19 | Сайн дурын даатгалын хураамжийн хэтрэлт (Маягт ТТ-02 мөр 51) * | 0 |
| 20 | Шилжүүлэх алдагдлын дүн (Маягт ТТ-02 мөр 27) | 0 |
| 21 | Нийтлэг хувь хэмжээгээр татвар ногдуулах орлогын дүн (мөр 18+19-20) | 130 000 000 |
| 22 | Ногдуулсан татвар (Маягт ТТ-02 мөр 29) | 13 000 000 |
| 23 | Тусгай хувь хэмжээгээр төлбөл зохих татварын дүн (Маягт ТТ-02 мөр 51) | 0 |
| 24 | Хөнгөлөгдөх татварын дүн (Маягт ТТ-02 мөр 30) | 0 |
| 25 | Хуулийн дагуу бусдад суутгуулсан албан татварын дүн (Маягт ТТ-02 мөр 52) | 0 |
| 26 | Төлбөл зохих албан татвараас хасагдах гадаад улсад ногдуулан төлсөн албан татвар (Маягт ТТ-02 мөр 53) | 0 |
| 27 | НИЙТ ТӨЛБӨЛ ЗОХИХ ТАТВАР (мөр 22+23-24-25-26) | 13 000 000 |
* Мөр 19-ийн “ТТ-02 мөр 51” эшлэлийг үзүүлэлтийн нэр, А/68-ийн заавартай тулгана. Даатгалын хэтрэлтийн зөв дүнг оруулна.
Бэлтгэсэн: __________________ Хянасан: __________________
Огноо: __________________ Баталгаажуулалтын баримт: __________________
Эх сурвалж: Э8 2024 оны А/216 хавсралт
Тайлангуудын дүнг тулгах хуудас
| Тулгах үзүүлэлт | СТ-30 | ХМ-02(9) | Дүн сая төг |
|---|
| Татварын өмнөх ашиг | 1 | 1 | 110 |
| Байнгын нэмэх | 2 | 2 | 10 |
| Түр зөрүүний цэвэр нөлөө | 10 + 11 + 12 | 10 − 14 | 10 |
| Татварын тохируулгын дараах ашиг | 13 | 18 | 130 |
| Нийтлэг татварын суурь | 22 | 21 | 130 |
| Нийтлэг ногдуулсан татвар | 23 | 22 | 13 |
| ХТХ-ийн эцсийн үлдэгдэл | 38 | Энэ маягтад байхгүй | 1.5 |
| ХТӨТ-ийн эцсийн үлдэгдэл | 30 | Энэ маягтад байхгүй | 0.5 |
| Нийт татварын зардал | 41 | Энэ маягтад байхгүй | 12 |
ТТ-02-ын нөхөх зааврын А/68 өөрчлөлтөөр 24 дүгээр мөрийн татвар ногдуулах орлогыг СТ-30-ын 13 дугаар мөртэй, 25 дахь даатгалын хэтрэлтийг СТ-30-ын 20 дугаар мөртэй холбосон. Кейсийн дүн нь 130 сая ба 0 байна. Хавсралтын нэр, дугаарын дараагийн өөрчлөлтийг тулгахдаа үзүүлэлтийн утгыг баримтална.
ТТ-02-ын нэмэгдүүлэх, бууруулах задаргаанд кейсийн санхүүгийн элэгдэл 40 ба татварын элэгдэл 30-ыг бүтнээр ялгавал нэмэх нийт 10 + 40 = 50, хасах нийт 30. 110 + 50 − 30 = 130. СТ-30-ын цэвэр нэмэх 20-той үр дүн нь адил боловч задаргаа нь өөр.
Банкнаас төлсөн ААНОАТ 8, үлдэх өглөг 5, нийт зардал 12, ногдуулсан татвар 13 гэсэн дөрвөн дүнг тус тусын баримттай тулгана.
Эх сурвалж: Э7 1.1, 3; Э8; Э2 1.2
5-р бүлэг
Дараа жилийн хөдөлгөөн ба алдаа засах нь
Дараа жилийн эхлэл ба хөдөлгөөн
2027 онд мөн адил орлого, зардал, элэгдлийн нөхцөл үргэлжилсэн гэж түр төсөөлье. Шинэ худалдан авалт, борлуулсан хөрөнгө, алдагдал, БДО байхгүй. Эхний ХТХ 1.5, ХТӨТ 0.5; эдгээрийг шинэ жилийн эхэнд дахин зардал болгохгүй.
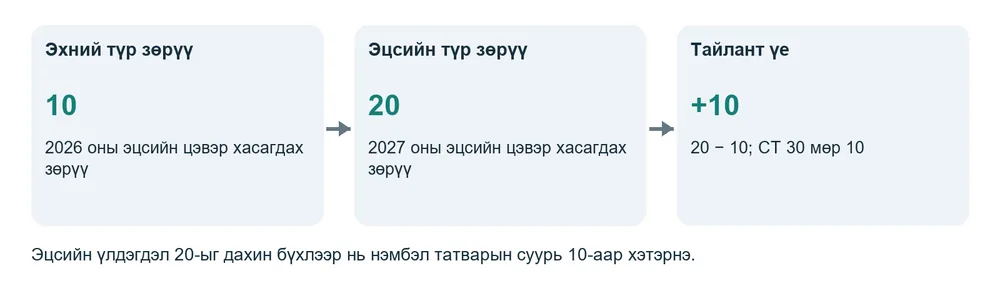
Зураг 14 Үлдэгдэл ба тайлант үеийн хөдөлгөөнийг ялгах нь
| Үзүүлэлт | 2026 эцэс | 2027 эцэс | 2027 хөдөлгөөн |
|---|
| А хасагдах түр зөрүү | 15 | 30 | +15 |
| Б татвар ногдох түр зөрүү | 5 | 10 | +5 |
| ХТХ | 1.5 | 3 | +1.5 |
| ХТӨТ | 0.5 | 1 | +0.5 |
| Хойшлогдсон цэвэр нөлөө | −1 | — | 0.5 − 1.5 = −1 |
СТ-30 мөр 10 = 15 − 5 = 10. Мөр 28 = 0.5, 30 = 1, 32 = 0.5. Мөр 33 = 1.5, 38 = 3, 40 = −1.5. Эцсийн хөрөнгө, өрийг шинэчлэхдээ зөвхөн хөдөлгөөнөөр журнал бичнэ.
Шинэ жилд эхний татварын өглөг 5-ыг төлсөн бол Дт ААНОАТ-ын өглөг 5 / Кт Банк 5. Энэ төлбөр 2027 оны татварын зардал болохгүй.
Эх сурвалж: Э2 2.10–2.11, 2.30–2.43
Алдааг олж залруулах жишээ
Алдаа нэг хөрөнгийг татварын төлбөр гэж үзсэн
Нягтлан ХТХ 1.5-ыг ААНОАТ-ын өглөгөөс хасаад, өглөгийг 3.5 гэж гаргасан байв. Зөв үлдэгдэл нь өглөг 5, ХТХ 1.5. ХТХ бол татварын урьдчилгаа төлбөр биш учраас одоо төлөх 5-ыг бууруулахгүй. Буруу бичилтийг анхны журналтай нь тулгаж буцаан, Ж11-ийн дагуу хөрөнгө болон хойшлогдсон орлогыг бүртгэнэ.
Алдаа хоёр эхний үлдэгдлийг дахин нэмсэн
2027 онд А төхөөрөмжийн эцсийн хасагдах зөрүү 30-ыг бүтнээр нь татварын ашигт нэмбэл зөв хөдөлгөөн 15-аас 15-аар их болно. 10%-ийн нөхцөлд татвар 1.5 саяар хэтэрнэ. Эхний 15-ыг хасаж хөдөлгөөнөө гаргаад, тайлангийн тохируулгын дүнг залруулна.
Алдаа гурав анзыг санхүүгийн зардлаас устгасан
Анз 10-ыг санхүүгийн зардлаас хасаж, дээр нь татварын маягтад 10-ыг нэмбэл анзыг хоёр удаа тохируулсан болно. Санхүүгийн ашиг 110 хэвээр, байнгын нэмэх зөрүү 10 байна. Баримттай анзын зардлыг бүртгэлд сэргээж, татварын тохируулгыг нэг удаа хийнэ.
| Залруулгын тэмдэглэл | Заавал бичих зүйл |
|---|
| Шалтгаан | Анхны баримт ба буруу тооцооны мөр |
| Өмнөх / зөв дүн | Хоёр хувилбарын зөрүү ба татварын нөлөө |
| Бүртгэл ба тайлан | Залруулах журнал; өөрчлөгдөх маягт, хугацаа |
| Хяналт | Бэлтгэсэн, хянасан, баталсан огноо |
Өмнөх үеийн материаллаг алдаа, татварын тайлангийн залруулгыг тухайн үеийн стандарт, татварын журмаар шийднэ. Энэ хуудсын жишээг өмнөх тайланг дур мэдэн сольж илгээх зөвшөөрөл гэж ойлгохгүй.
ХТХ нөхөгдөх үнэлгээний бөглөсөн хуудас
Ажлын хуудас: НҮ-01 Байгууллага: Тэнцэл Түлш ХХК
Үнэлсэн огноо: 2026.12.31 Түр зөрүү: А төхөөрөмжийн элэгдэл
| Үзүүлэлт | Кейсийн үнэлгээ |
|---|
| Эцсийн хасагдах түр зөрүү | 15 сая; боломжит ХТХ 1.5 сая |
| Бүрэн хуваарийн хамгийн их ХТХ | 5 дахь жилийн эцэст 7.5 сая |
| Буцах үе | 6–10 дахь жил; жил бүр 15 саяын хасалт |
| Буцах үеийн татварын ашиг | Түр зөрүү хасахаас өмнө жил бүр 100 сая гэж төсөөлсөн |
| Бусад хасалттай давхардал | Алдагдлын үлдэгдэлгүй; өөр ХТХ-д энэ ашгийг ашиглаагүй |
| Мэдрэмжийн шалгалт | Татварын ашиг 20% буурвал 80; жилийн хасалт 15-ыг нөхөхөд хүрэлцэнэ |
| Дүгнэлт | Энэ сургалтын нөхцөлд 1.5 саяыг бүрэн хүлээн зөвшөөрнө |
Бодит байгууллага 100 саяын төсөөллийг гэрээ, үнэ, борлуулалтын хэмжээ, зардлын төсөв, удирдлагын баталсан төлөвлөгөөгөөр нотолно. Тайлант өдөр олдох мэдээллээр үнэлгээ хийх бөгөөд дараа жилийн бодит үр дүнгээр өмнөх төсөөллийн найдвартай байдлыг шалгана.
Энэ хуудасны төсөөлсөн ашиг нь кейсийн өгөгдөл. Ирээдүйн ашигтай ажиллана гэсэн амлалт биш. Түр зөрүү буцах хуваарь өөрчлөгдвөл татварын ашигтай давхцах хугацааг шинээр тооцно.
Эх сурвалж: Э4 1.3.6, 5 дугаар хэсэг
Стандартын тусгай нөхцөлийг орхихгүй
144 дүгээр тушаалын аргачлал НББОУС 12, СТОУС-ын Тайлбар 23, ЖДААН-ийн СТОУС-ын 29 дүгээр хэсгийг хэрэглэхээр заасан. Байгууллага өөрийн мөрдөх тайлагналын хүрээг тогтоож, тухайн хүрээний хүлээн зөвшөөрөлт, хэмжилт, тодруулгыг хэрэглэнэ.
Анхны хүлээн зөвшөөрөлт
Хөрөнгө, өр анх үүссэн гүйлгээнд тусгай чөлөөлөлт үйлчлэх эсэхийг шалгана. НББОУС 12-ын 2021 оны өөрчлөлтөөр анхны бүртгэлд ижил дүнтэй татвар ногдох ба хасагдах түр зөрүү зэрэг үүсгэдэг гүйлгээг чөлөөлөлтийн хүрээнээс гаргасан. Иймээс 2020 оны аргачлалын ерөнхий өгүүлбэрийг дангаар нь хэрэглэж, түрээсийн бүх хойшлогдсон татварыг тэг гэж үзэж болохгүй.
Нэгтгэсэн тайлан ба бусад нарийн тохиолдол
Журмын хамрах хүрээг нэгтгэсэн тайлангийн бүх татварын асуудалд шууд тэлэхгүй. Бизнесийн нэгдэл, гүүдвил, хөрөнгө оруулалтын зөрүү, тодорхой бус татварын байр суурь, олон улсын тусгай татварын тооцоонд тусдаа шинжилгээ хэрэгтэй. Номын үндсэн кейс эдгээрийг агуулаагүй.
Тодруулгад үлдээх мэдээлэл
| Мэдээлэл | Уншигчид тайлбарлах зүйл |
|---|
| Татварын зардлын задаргаа | Тайлант үеийн, хойшлогдсон, хувь өөрчлөгдсөн нөлөө |
| Үлдэгдлийн хөдөлгөөн | Эхний, шинээр үүссэн, буцсан, эцсийн ХТХ ба ХТӨТ |
| Хүлээн зөвшөөрөөгүй хөрөнгө | Дүн, үүссэн шалтгаан, хугацаа, үнэлгээ |
| Нийцүүлэлт | Санхүүгийн ашиг × хувь болон нийт зардлын ялгааны тайлбар |
Эх сурвалж: Э2 1.3; Э4 1.2–1.3; Э10
6-р бүлэг
Хоосон маягт ба ажлын загвар
СТ 30 ажлын загвар 1
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Ашиг ба байнгын зөрүү. Мөр 1–9.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 1 | Санхүүгийн тайлангийн татварын өмнөх ашгийн дүн | ________________ |
| 2 | Байнгын зөрүүгийн нэмэгдүүлэх дүн (мөр 3+4) | ________________ |
| 3 | Албан татвар ногдох орлогоос хасагдахгүй зардлын дүн | ________________ |
| 4 | Бусад байнгын зөрүүгийн нэмэгдүүлэх дүн | ________________ |
| 5 | Байнгын зөрүүгийн бууруулах дүн (мөр 6+7+8) | ________________ |
| 6 | Татвараас чөлөөлөгдөх орлогын дүн | ________________ |
| 7 | Тусгай хувь хэмжээгээр татвар ногдох орлогын дүн | ________________ |
| 8 | Бусад байнгын зөрүүгийн бууруулах дүн | ________________ |
| 9 | БАЙНГЫН ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 1+2-5) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 ажлын загвар 2
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Түр зөрүү ба алдагдал. Мөр 10–18.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 10 | Хөрөнгөтэй холбоотойгоор тайлант үед үүссэн хасагдах түр зөрүү ба (татвар ногдох түр зөрүү) | ________________ |
| 11 | Өр төлбөртэй холбоотойгоор тайлант үед үүссэн хасагдах түр зөрүү ба (татвар ногдох түр зөрүү) | ________________ |
| 12 | Бусад дэлгэрэнгүй орлогод бүртгэсэн татвар ногдох түр зөрүүг (нэмэгдүүлэх) бууруулах дүн ба хасагдах түр зөрүүг нэмэгдүүлэх (бууруулах) дүн | ________________ |
| 13 | ТҮР ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 9+10+11+12) | ________________ |
| 14 | Өмнөх жилүүдийн татварын тайлангаар гарсан алдагдлын эхний үлдэгдэл | ________________ |
| 15 | Ирээдүйд нөхөгдөхөөр хүлээгдэж буй тайлант хугацаанд шинээр үүссэн алдагдлын дүн | ________________ |
| 16 | Тайлант хугацаанд өмнөх жилүүдийн алдагдлаас шилжүүлэн тооцсон дүн | ________________ |
| 17 | Алдагдлыг (буцаах) эсвэл нэмэгдүүлэх залруулга | ________________ |
| 18 | Татварын тайлангаар гарсан алдагдлын эцсийн үлдэгдэл (мөр 14+15-16+17) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 ажлын загвар 3
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Тайлант үеийн татвар. Мөр 19–27.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 19 | Байнгын болон түр зөрүүгээр зохицуулагдсан ашгийн дүн (мөр 13) | ________________ |
| 20 | Сайн дурын даатгалын хураамжийн хэтрэлт | ________________ |
| 21 | Шилжүүлсэн алдагдлын дүн (мөр 16) | ________________ |
| 22 | Нийтлэг хувь хэмжээгээр татвар ногдуулах орлогын дүн (мөр 19+20-21) | ________________ |
| 23 | Ногдуулсан татвар (мөр 22*ААНОАТ-ын хуульд заасан татварын хувь хэмжээ) | ________________ |
| 24 | Хөнгөлөгдөх татварын дүн | ________________ |
| 25 | Тусгай хувь хэмжээгээр төлбөл зохих татварын дүн | ________________ |
| 26 | Төлөх татвараас хасч тооцуулаагүй гадаад улсад төлсөн татвар | ________________ |
| 27 | Тайлант үеийн татварын зардал (мөр 23-24+25+26) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 ажлын загвар 4
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Хойшлогдсон татварын өр. Мөр 28–32.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 28 | Хойшлогдсон татварын өр төлбөрийн эхний үлдэгдэл | ________________ |
| 29 | Татварын хувь хэмжээний өөрчлөлтийн улмаас хойшлогдсон татварын өр төлбөрийг нэмэгдүүлэх (бууруулах) залруулга | ________________ |
| 30 | Хойшлогдсон татварын өр төлбөрийн эцсийн үлдэгдэл (Татвар ногдох түр зөрүүгийн дүн*Татварын дундаж хувь хэмжээ) | ________________ |
| 31 | Бусад дэлгэрэнгүй орлогод бүртгэсэн хойшлогдсон татварын өр төлбөрийн дүн (буцаалт) | ________________ |
| 32 | Татвар ногдуулах түр зөрүүтэй холбоотой тайлант хугацаанд хүлээн зөвшөөрөх хойшлогдсон татварын зардал (орлого) (мөр 30-31-29-28) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 ажлын загвар 5
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Хойшлогдсон татварын хөрөнгө. Мөр 33–38.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 33 | Хойшлогдсон татварын хөрөнгийн эхний үлдэгдэл | ________________ |
| 34 | Татварын хувь хэмжээний өөрчлөлтийн улмаас хойшлогдсон татварын хөрөнгийг нэмэгдүүлэх (бууруулах) залруулга | ________________ |
| 35 | Хойшлогдсон татварын хөрөнгийн тооцоолсон эцсийн үлдэгдэл (Хасагдах түр зөрүүгийн дүн*Татварын дундаж хувь) | ________________ |
| 36 | Нөхөгдөх боломжгүй хойшлогдсон татварын хөрөнгийн дүн | ________________ |
| 37 | Татварын тайлангаарх өмнөх жилүүдийн алдагдлын эцсийн үлдэгдлээс тооцсон хойшлогдсон татварын хөрөнгийн дүн (Мөр 18 * Татварын дундаж хувь хэмжээ) | ________________ |
| 38 | Хойшлогдсон татварын хөрөнгийн эцсийн үлдэгдэл (мөр 35-36+37) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э3; тайлбар Э2
СТ 30 ажлын загвар 6
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Нийт татварын зардал. Мөр 39–44.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 39 | Бусад дэлгэрэнгүй орлогод бүртгэсэн хойшлогдсон татварын хөрөнгийн дүн (буцаалт) | ________________ |
| 40 | Хасагдах түр зөрүүтэй холбоотой тайлант хугацаанд хүлээн зөвшөөрөх хойшлогдсон татварын зардал, (орлого) (33+34+39-38) | ________________ |
| 41 | Орлогын дэлгэрэнгүй тайлан дахь татварын зардлын нийт дүн (мөр 42+43+44) | ________________ |
| 42 | Үүнээс: Тайлант үеийн татварын зардал (мөр 26) * | ________________ |
| 43 | Түр зөрүүтэй холбоотой хойшлогдсон татварын зардал (орлого) (мөр 32+40) | ________________ |
| 44 | Татварын хувь хэмжээний өөрчлөлтийн улмаас үүссэн хойшлогдсон татварын зардал (орлого) (мөр 29-34) | ________________ |
* Мөр 42-ын эхэд “мөр 26” гэж хэвлэгдсэн. Энэ номын бодолтод тайлант үеийн татварын зардал болох мөр 27-ыг шилжүүлсэн. Эшлэлийн зөрүүний тайлбарыг үзнэ.
Бэлтгэсэн: __________________ Хянасан: __________________
Огноо: __________________ Баталгаажуулалтын баримт: __________________
Эх сурвалж: Э3; тайлбар Э2
ХМ 02(9) ажлын загвар 1
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Ашиг ба байнгын зөрүү. Мөр 1–9.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 1 | Санхүүгийн тайлангийн татвар төлөхийн өмнөх ашиг, алдагдлын дүн (Маягт ТТ-02 мөр 21) | ________________ |
| 2 | Байнгын зөрүүгийн нэмэгдүүлэх дүн (мөр 3+4) | ________________ |
| 3 | Албан татвар ногдох орлогоос хасагдахгүй зардал | ________________ |
| 4 | Бусад байнгын зөрүүгийн нэмэгдүүлэх дүн | ________________ |
| 5 | Байнгын зөрүүгийн бууруулах дүн (мөр 6+7+8) | ________________ |
| 6 | Татвараас чөлөөлөгдөх орлогын дүн (Маягт ТТ-02 мөр 2) | ________________ |
| 7 | Тусгай хувь хэмжээгээр татвар ногдох орлогын дүн (Маягт ТТ-02 мөр 32) | ________________ |
| 8 | Бусад байнгын зөрүүгийн бууруулах дүн | ________________ |
| 9 | БАЙНГЫН ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 1+2-5) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э8 2024 оны А/216 хавсралт
ХМ 02(9) ажлын загвар 2
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Түр зөрүү. Мөр 10–18.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 10 | Түр зөрүүгийн нэмэгдүүлэх дүн (мөр 11+12+13) | ________________ |
| 11 | Элэгдлийн зардал- Санхүүгийн тайлангийн | ________________ |
| 12 | Валютын ханшийн зөрүүгийн бодит бус алдагдал | ________________ |
| 13 | Бусад түр зөрүүгийн нэмэгдүүлэх дүн | ________________ |
| 14 | Түр зөрүүгийн бууруулах дүн (мөр 15+16+17) | ________________ |
| 15 | Элэгдлийн зардал – Татварын тайлангийн | ________________ |
| 16 | Валютын ханшийн зөрүүгийн бодит бус ашиг | ________________ |
| 17 | Бусад түр зөрүүгийн бууруулах дүн | ________________ |
| 18 | ТҮР ЗӨРҮҮГЭЭР ЗОХИЦУУЛАГДСАН ДҮН (мөр 9+10-14) | ________________ |
Маягтын үргэлжлэл дараагийн хуудсанд. Хоосон загварт тохиолдоогүй үзүүлэлтийг 0 гэж тэмдэглэж, эх баримтгүй дүнг таамгаар оруулахгүй.
Эх сурвалж: Э8 2024 оны А/216 хавсралт
ХМ 02(9) ажлын загвар 3
Байгууллага: ____________________ Тайлант он: ______
Оны эхнээс өссөн дүнгээр, төгрөгөөр. Төлбөл зохих татвар. Мөр 19–27.
| Мөр | Албан маягтын үзүүлэлт | Дүн төгрөг |
|---|
| 19 | Сайн дурын даатгалын хураамжийн хэтрэлт (Маягт ТТ-02 мөр 51) * | ________________ |
| 20 | Шилжүүлэх алдагдлын дүн (Маягт ТТ-02 мөр 27) | ________________ |
| 21 | Нийтлэг хувь хэмжээгээр татвар ногдуулах орлогын дүн (мөр 18+19-20) | ________________ |
| 22 | Ногдуулсан татвар (Маягт ТТ-02 мөр 29) | ________________ |
| 23 | Тусгай хувь хэмжээгээр төлбөл зохих татварын дүн (Маягт ТТ-02 мөр 51) | ________________ |
| 24 | Хөнгөлөгдөх татварын дүн (Маягт ТТ-02 мөр 30) | ________________ |
| 25 | Хуулийн дагуу бусдад суутгуулсан албан татварын дүн (Маягт ТТ-02 мөр 52) | ________________ |
| 26 | Төлбөл зохих албан татвараас хасагдах гадаад улсад ногдуулан төлсөн албан татвар (Маягт ТТ-02 мөр 53) | ________________ |
| 27 | НИЙТ ТӨЛБӨЛ ЗОХИХ ТАТВАР (мөр 22+23-24-25-26) | ________________ |
* Мөр 19-ийн “ТТ-02 мөр 51” эшлэлийг үзүүлэлтийн нэр, А/68-ийн заавартай тулгана. Даатгалын хэтрэлтийн зөв дүнг оруулна.
Бэлтгэсэн: __________________ Хянасан: __________________
Огноо: __________________ Баталгаажуулалтын баримт: __________________
Эх сурвалж: Э8 2024 оны А/216 хавсралт
Зөрүүний бүртгэлийн ажлын загвар
Энэ загварын бөглөсөн жишээ нь нэгдсэн кейсийн анз 10, А төхөөрөмжийн +15, Б төхөөрөмжийн −5 гэсэн гурван зөрүү. Дүнг сая эсвэл төгрөгөөр бичихээ эхэнд нь тогтоож, бүх мөрт нэг ижил нэгж хэрэглэнэ.
Байгууллага: __________________________
Тайлант хугацаа: ______________________
Хэмжих нэгж: __________________________
| № | Баримт ба гүйлгээ | Байнгын / түр | Нэмэх | Хасах |
|---|
| 1 | АН-01 гэрээний анз | Байнгын | 10 | 0 |
| 2 | ЭЛ-01 А төхөөрөмж | Түр | 15 | 0 |
| 3 | ЭЛ-01 Б төхөөрөмж | Түр | 0 | 5 |
| 4 | ________________ | ________ | _____ | _____ |
| 5 | ________________ | ________ | _____ | _____ |
| 6 | ________________ | ________ | _____ | _____ |
Мөр бүрийн хуулийн үндэс: __________________________________
СТ-30 / ХМ-02(9)-ийн холбогдох мөр: __________________________
Түр зөрүү буцах хугацаа: ____________________________________
ХТХ нөхөгдөх нотолгоо: ______________________________________
Дутуу баримт ба шийдвэр: ____________________________________
Бэлтгэсэн: __________________ Хянасан: __________________
Байнгын нэмэх 10, түр нэмэх 15, түр хасах 5: цэвэр нэмэх 20. 110 + 20 = 130. Элэгдлийн бүтэн дүнг ашигладаг ХМ-02(9)-д энэ хуудасны цэвэр зөрүүг шууд давхар хуулж болохгүй.
Баримт ба нөхөгдөх үнэлгээний загвар
Зардлын татварын ангиллын хуудас
Баримтын дугаар: __________ Огноо: __________
Гүйлгээний агуулга: ________________________________________
Гэрээ, акт, төлбөрийн баримт: ________________________________
Санхүүгийн зардалд орсон дүн: _______________________________
Хуулиар хасагдах дүн ба заалт: ______________________________
Зөрүү: __________ Нэмэх / хасах: __________
Байнгын / түр гэж үзсэн үндэслэл: ___________________________
Түр бол буцах үйл явдал, хугацаа: ___________________________
ХТХ нөхөгдөх үнэлгээний хуудас
Тайлангийн өдөр: __________ Холбогдох зөрүү: ________________
Хасагдах түр зөрүү / алдагдлын үлдэгдэл: ____________________
Хэрэглэх хувь ба хүчинтэй хугацаа: __________________________
Боломжит ХТХ: __________ Хүлээн зөвшөөрөх ХТХ: _____________
Буцах жил бүрийн татварын ашгийн төсөөлөл: _________________
Төсөөллийн нотлох гэрээ, төсөв: _____________________________
Бусад хасалттай давхардаагүй эсэх: _________________________
Мэдрэмжийн шалгалтын үр дүн: ________________________________
Дүгнэлт, журналын дугаар: __________________________________
Бэлтгэсэн: __________ Хянасан: __________ Огноо: __________
Бөглөсөн хувилбарыг АН-01 анзын тооцоо болон НҮ-01 нөхөгдөх үнэлгээний хуудсаас үзнэ. Энэ загвар нь байгууллагын дотоод ажлын баримт; төрийн байгууллагын баталсан тусдаа маягт биш.
7-р бүлэг
Дасгал хариу ба эцсийн хяналт
Өөрийгөө шалгах дасгал
Дасгал 1 Байнгын ба түр зөрүү
Татварын өмнөх ашиг 200 сая. Үүнд хасагдахгүй анз 8, санхүүгийн элэгдэл 36 багтсан. Татварын элэгдэл 24. Түр зөрүүний эхний үлдэгдэл 0. Татвар 10%, хөнгөлөлтгүй; ХТХ бүрэн нөхөгдөнө. Төлсөн ААНОАТ 15. Татварын суурь, тайлант татвар, ХТХ, нийт зардал, цэвэр ашиг, өглөгийг ол.
Дасгал 2 Алдагдал ба нөхөгдөх хөрөнгө
Баталгаажсан өмнөх оны алдагдал 120, энэ жилийн алдагдал хасахаас өмнөх татварын суурь 160. Хугацаа дуусаагүй. Хувь 10%, бусад хөнгөлөлтгүй. Эхний ХТХ 12. Үлдэх алдагдлын 25 нь ирээдүйд нөхөгдөнө гэж нотлогдсон. Энэ жил ашиглах алдагдал, үлдэгдэл, эцсийн ХТХ, ХТХ-ийн буцаалт, нийт татварын зардлыг ол.
Дасгал 3 Маягтын алдааг олох
Нягтлан ХМ-02(9)-ийн 11-д санхүүгийн элэгдэл 40, 15-д татварын элэгдэл 30, 13-т элэгдлийн цэвэр зөрүү 10-ыг дахин бичжээ. СТ-30-ын 42-т гадаад татвар байхгүй учраас 0 оруулсан. Бусад нь нэгдсэн кейстэй ижил. Хоёр алдаа татварын суурь ба нийт татварын зардалд яаж нөлөөлөх вэ?
| Хариу бичих талбар | Өөрийн бодолт |
|---|
| Дасгал 1 | ____________________________________
____________________________________ |
| Дасгал 2 | ____________________________________
____________________________________ |
| Дасгал 3 | ____________________________________
____________________________________ |
Дасгалын бүрэн бодолт
Дасгал 1
| Үзүүлэлт | Бодолт |
|---|
| Татварын суурь | 200 + 8 + 36 − 24 = 220 |
| Тайлант үеийн татвар | 220 × 10% = 22 |
| Хасагдах түр зөрүү / ХТХ | 36 − 24 = 12; 12 × 10% = 1.2 |
| Нийт татварын зардал | 22 − 1.2 = 20.8 |
| Цэвэр ашиг / өглөг | 200 − 20.8 = 179.2; 22 − 15 = 7 |
Журнал: Дт Тайлант үеийн татварын зардал 22 / Кт Татварын өглөг 22. Дт ХТХ 1.2 / Кт Хойшлогдсон татварын орлого 1.2. Урьдчилгаа 15-ыг өглөгтэй тооцно. Хяналт: 200 × 10% + анз 8 × 10% = 20.8.
Дасгал 2
Хязгаар 160 × 50% = 80. Ашиглах алдагдал min(120; 80) = 80; үлдэх 40. Татварын суурь 160 − 80 = 80, тайлант татвар 8. Боломжит эцсийн ХТХ 40 × 10% = 4; нөхөгдөхгүй хэсэг (40 − 25) × 10% = 1.5. Хүлээн зөвшөөрөх ХТХ 2.5; эхний 12-оос бууралт 9.5. Нийт татварын зардал 8 + 9.5 = 17.5.
СТ-30: 14 = 120; 16 = 80; 18 = 40; 33 = 12; 35 = 0; 36 = 1.5; 37 = 4; 38 = 2.5; 40 = 9.5. Дт Хойшлогдсон татварын зардал 9.5 / Кт ХТХ 9.5. Хяналт: 160 × 10% + нөхөгдөхгүй болсон ХТХ 1.5 = 17.5.
Дасгал 3
Элэгдлийн цэвэр зөрүүг давхар оруулснаар татварын суурь 130-ын оронд 140; татвар 13-ын оронд 14 болно. ХМ-02(9)-ийн 13-ыг 0 болгоно. СТ-30-ын 42-т тайлант үеийн зардал 13-ыг оруулна; 43 = −1, 44 = 0 тул нийт зардал 12. Хоёр алдааг тус тусад нь залруулж тулгана.
Эх сурвалж: Э5 19; Э2; Э3; Э8
Илгээхийн өмнөх хяналтын хуудас
| Шалгах асуулт | Тэмдэглэл |
|---|
| Тайлант он, маягтын хувилбар, нэгж зөв үү | ________________ |
| Татварын өмнөх ашиг санхүүгийн тайлантай тэнцүү юу | ________________ |
| Байнгын зөрүү бүр баримт, хуулийн үндэстэй юу | ________________ |
| Даатгал, ханш, элэгдэл давхар тохируулагдаагүй юу | ________________ |
| Түр зөрүүний эхний үлдэгдэл өмнөх тайлантай тэнцүү юу | ________________ |
| Дансны үнэ, татварын суурь хөрөнгө ба өр бүрээр байна уу | ________________ |
| Алдагдлын баталгаа, үүссэн он, хязгаар зөв үү | ________________ |
| ХТХ нөхөгдөх үнэлгээ баримттай юу | ________________ |
| Буцах үед хэрэглэх хувь хүчинтэй огноотой юу | ________________ |
| СТ-30 ба ХМ-02(9)-ийн нийтлэг суурь тэнцүү юу | ________________ |
| Нийт татварын зардал журнал, орлогын тайлантай тэнцүү юу | ________________ |
| Өглөг нь ногдуулсан татвар ба төлөлтөөр тулсан уу | ________________ |
| Эхийн эшлэлийн зөрүүг тайлбарласан уу | ________________ |
| Илгээсэн ба хүлээн авсан нотолгоог хадгалсан уу | ________________ |
Шалгалтын тэмдэглэлд “зөв” гэж бичихээс гадна тулгасан файл, баримтын дугаар, үлдсэн асуудлыг заана. Тайлбаргүй зөрүү үлдвэл дүнг хүчээр тааруулахын оронд шалтгааныг нь олж засна.
Бэлтгэсэн: __________________ Хянасан: __________________
Огноо: __________________ Баримтын багц: __________________
Лавлах
Нэр томьёо ба албан эх сурвалж
Нэр томьёоны тайлбар
| Нэр | Энгийн тайлбар |
|---|
| Татварын өмнөх ашиг | Санхүүгийн орлогоос татварын зардлаас бусад зардлыг хассан дүн. |
| Татвар ногдуулах орлого | Хуулийн дагуу орлого, хасалт, тохируулгаар тодорхойлсон татварын суурь. |
| Байнгын зөрүү | Ирээдүйд буцаж тэнцэхгүй санхүү ба татварын ялгаа. |
| Түр зөрүү | Хөрөнгө, өрийн дансны үнэ ба татварын суурийн зөрүү. |
| Татварын суурь | Тухайн хөрөнгө, өрийг татварын зорилгоор хэмжсэн дүн. |
| Тайлант үеийн татвар | Тухайн үеийн татвар ногдуулах орлогоор тооцсон татвар. |
| Хойшлогдсон татвар | Одоо байгаа түр зөрүү, хүлээн зөвшөөрсөн алдагдал зэрэг зүйлсийн ирээдүйн татварын нөлөө. |
| Татварын өглөг | Одоогоор ногдсон боловч төлөөгүй үлдсэн татвар. |
| ХТХ нөхөгдөх боломж | Ирээдүйн татварын ашгаас хасалтыг бодитоор ашиглах боломж. |
| БДО | Ашиг, алдагдлаас тусад нь өмчид нөлөөлөх орлого, зардлын хэсэг. |
| Өссөн дүн | Оны эхнээс тайлангийн өдөр хүртэлх хуримтлагдсан дүн. |
| Хаалт | Орлого, зардлын түр дансны үр дүнг хуримтлагдсан ашигт шилжүүлэх үйлдэл. |
Эх сурвалж: Э2; Э4
Албан эх сурвалж нэг
Хууль, маягтыг 2026 оны 10 дугаар сарын 27-ны байдлаар нягталсан. Хэрэглэх огноог тушаалын хүчинтэй эх болон нэмэлт өөрчлөлтийн дагаж мөрдөх заалттай хамт шалгана.
Э1 Сангийн сайдын 2020 оны 144 дүгээр тушаал
2020.07.22; 2021.01.01-ээс мөрдөнө. Журам, маягт, аргачлалын эрх зүйн үндэс.
https://legalinfo.mn/mn/detail?lawId=15529
Э2 144 дүгээр тушаалын 1 дүгээр хавсралт
Журам. 1 дүгээр хэсэг: хамрах хүрээ; 2 дугаар хэсэг: тайланг мөрөөр нөхөх заавар.
https://legalinfo.mn/mn/detail?lawId=211182
Э3 144 дүгээр тушаалын 2 дугаар хавсралт
Санхүүгийн болон татварын тайлангийн үзүүлэлт хоорондын зөрүүг зохицуулах тайлан. 44 мөртэй албан маягт.
https://legalinfo.mn/mn/detail?lawId=211183
Э4 144 дүгээр тушаалын 3 дугаар хавсралт
Татварын суурь, түр зөрүү, хүлээн зөвшөөрөлт, хэмжилт, бүртгэлийн аргачлал.
https://legalinfo.mn/mn/detail?lawId=211184
Э5 Аж ахуйн нэгжийн орлогын албан татварын тухай хууль
13, 16, 17, 19–23, 26 дугаар зүйл. Цахим нэгтгэсэн эхийн заалт бүрийн хүчин төгөлдөр болох огноог ялган уншина.
https://legalinfo.mn/mn/detail?lawId=14407
Албан эх сурвалж хоёр
Э6 2026 оны 06 дугаар сарын 26-ны нэмэлт өөрчлөлт
2027.01.01-ээс мөрдөх хувь хэмжээ, хөнгөлөлтийн босго, тайлагнах хугацааны өөрчлөлт.
https://legalinfo.mn/mn/detail?lawId=17438169665392
Э7 ТЕГ-ын даргын 2021 оны А/68 тушаал
СТ-30 ба ТТ-02-ын дүнг холбосон зааврын өөрчлөлт. 2024 оны хавсралтын шинэчлэлтэй хамт уншина.
https://legalinfo.mn/mn/detail?lawId=16759049438871
Э8 ТЕГ-ын даргын 2024 оны А/216 тушаал
2024.10.22. ААНОАТ-ын хавсралт мэдээг шинэчилсэн эх; ХМ-02(9) нь 27 мөртэй.
https://legalinfo.mn/mn/detail?lawId=17142153240021
Э9 Татварын ерөнхий хууль
30.11: зөрүүг зохицуулах журам, тайлангийн маягтыг батлах эрх хэмжээ.
https://legalinfo.mn/mn/detail?lawId=14403
Э10 IFRS Foundation IAS 12 Income Taxes
Стандартын албан танилцуулга; 2021 оны анхны хүлээн зөвшөөрөлтийн чөлөөлөлтийг нарийсгасан өөрчлөлт.
https://www.ifrs.org/issued-standards/list-of-standards/ias-12-income-taxes/
Э11 ТЕГ-ын даргын 2020 оны А/56 тушаал
ААНОАТ-ын тайлан, хавсралт, нөхөх зааврын суурь тушаал. Дараагийн өөрчлөлтүүдтэй хамт хэрэглэнэ.
https://legalinfo.mn/mn/detail?lawId=15263
Номын жишээ нь албан эхийн тайлбарыг ойлгуулах сургалтын тооцоо. Албан маягтын 42 дугаар мөр болон зарим эшлэлийн зөрүүг тайлбарласан; үүнийг эрх бүхий байгууллагын албан залруулга гэж үзэхгүй.