Энэ номыг хэрхэн ашиглах вэ
Нэг эзэнтэй хоёр компани хоорондоо бараа худалдаж, зээл олгож, үйлчилгээ үзүүлж болно. Тэдний тохирсон үнэ компани тус бүрийн ашиг, татварт нөлөөлдөг. Тэр үнэ, нөхцөлийг бие даасан талуудын ижил төстэй ажил гүйлгээтэй харьцуулж үндэслэх нь энэ номын гол сэдэв юм.
Ном нь үнэ шилжилтийг анхлан судалж буй уншигч, нягтлан бодогч, санхүүгийн ажилтан, бизнесийн удирдлагад зориулагдсан. Эхлээд хамаарал болон гүйлгээг тодорхойлж, дараа нь таван аргыг тоогоор бодно. Эцэст нь баримтаас тайлан, хаалт хүртэл үргэлжлэх нэг кейс дээр сурсан зүйлээ хэрэглэнэ.
| Тэмдэглэгээ | Утга |
|---|
| Сургалтын жишээ | Компанийн нэр, гүйлгээ, зах зээлийн үзүүлэлтүүдийг ойлголт тайлбарлах зорилгоор зохиосон. Бодит зах зээлийн судалгаа биш. |
| Сая ₮ | Хүснэгтэд өөрөөр заагаагүй бол мөнгөн дүнг сая төгрөгөөр илэрхийлнэ. |
| Эх сурвалж S1–S14 | Номын төгсгөлийн хууль, журам, маягтын эхтэй холбож уншина. |
| Бөглөсөн тайлан ба баримт | Албан маягтын талбаруудыг дагуулсан сургалтын бөглөлт болон байгууллагын дотоод баримтын загвар. Бодит ТТД, гарын үсэг, илгээсэн баталгаа агуулаагүй. |
Хуулийн тайлбарыг 2026 оны 10 дугаар сарын 27-нд нээлттэй байсан албан эхтэй тулгасан. Бодит тайлан гаргахдаа гүйлгээний он, заалтын хүчин төгөлдөр болох огноо, тухайн байгууллагын нөхцөлийг хамтад нь шалгана.
Жишээний хувь хэмжээ нь бодолтын аргыг сурахад зориулагдсан. Өөрийн байгууллагад хэрэглэх хувийг харьцуулалтын мэдээллээр үндэслэнэ. Гэрээний нөхцөл, өртгийн суурь, хийсэн ажил өөр бол тохирох үнэ болон ашгийн хувь ч өөр байна.
Үнэ шилжилт гэж юу вэ
Үнэ шилжилт гэдэг нь харилцан хамааралтай этгээдүүдийн хооронд хийсэн ажил гүйлгээнд үнэ, нөхцөл тогтоох асуудал юм. Хамааралтай талууд хоорондоо гүйлгээ хийсэн нь дангаараа зөрчил болохгүй. Харин тухайн нөхцөл бие даасан талуудын тохирох байсан нөхцөлтэй нийцэж байгаа эсэхийг шалгана.
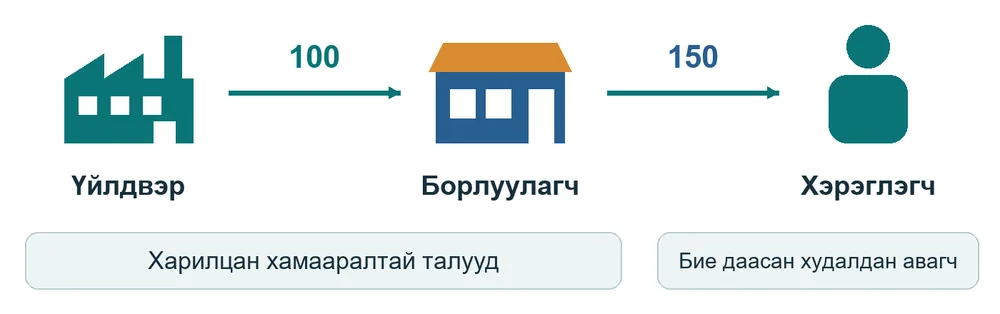
Зураг 1 Үйлдвэр, борлуулагч, хэрэглэгчийн хоорондын хоёр өөр хэлцэл
Жишээнд үйлдвэр өөрийн группийн борлуулагчид барааг 100-аар өгч, борлуулагч хэрэглэгчид 150-аар заржээ. Үйлдвэрийн 100 гэсэн үнэ бол хяналтад байгаа гүйлгээний үнэ. Хэрэглэгчид борлуулсан 150 нь тусдаа гүйлгээний үнэ бөгөөд хоёр үнийг шууд адил байх ёстой гэж үзэхгүй. Борлуулагч агуулах, түгээлт, борлуулалтын ажил хийж, зардал болон эрсдэл хүлээж болно.
Эхний асуулт нь “Үнэ хэд вэ” гэдгээс өмнө “Талууд яг юу хийж, ямар нөхцөлөөр арилжсан бэ” гэсэн асуулт байна.
Бодит үнэ тодорхойлох зарчим нь үнэ төдийгүй төлбөрийн хугацаа, баталгаа, чанар, хүргэлт зэрэг эдийн засгийн үр дүнд нөлөөлөх нөхцөлийг хамарна. Монголын хуульд хяналтад байгаа гүйлгээ болон бие даасан гүйлгээг ялган тодорхойлсон.
Эх сурвалж: S1 6.1.6, 6.1.42, 6.1.43, 37 дугаар зүйл
Үнэ өөрчлөгдөхөд ашиг хаашаа шилжих вэ
Хоёр компанийн нийлбэр ашиг ижил байхад тус бүрийн ашиг өөрчлөгдөж болно. Доорх жишээнд бүх бараа эцсийн хэрэглэгчид борлогдсон, бусад зардал байхгүй гэж хялбарчилсан. Үйлдвэрийн өртөг 70, эцсийн борлуулалт 150 байна.
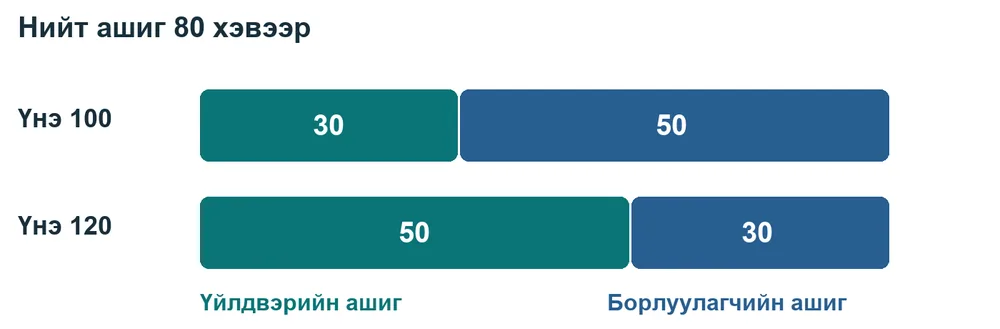
Зураг 2 Дотоод үнэ өсөхөд үйлдвэрийн ашиг өсөж, борлуулагчийн ашиг буурна
| Үзүүлэлт | Дотоод үнэ 100 | Дотоод үнэ 120 |
|---|
| Үйлдвэрийн ашиг | 100 − 70 = 30 | 120 − 70 = 50 |
| Борлуулагчийн ашиг | 150 − 100 = 50 | 150 − 120 = 30 |
| Группийн нийт ашиг | 30 + 50 = 80 | 50 + 30 = 80 |
Энд 20 нэгж ашиг борлуулагчаас үйлдвэр рүү шилжсэн. Аль компанид татварын хөнгөлөлт үйлчилдэг, алдагдалтай эсэх, ямар улсад байрладаг зэргээс татварын үр дагавар өөр болно. Гэхдээ татварын ялгаа байгаа нь өөрөө үнэ буруу гэдгийг нотлохгүй; үнэ ба нөхцөлийг харьцуулж тогтооно.
Нэгтгэсэн тайлан доторх борлуулалтыг арилгах нь компани тус бүрийн татварын үүргийг арилгахгүй. Дотоодын хоёр компанийн гүйлгээ ч үнэ шилжилтийн шинжилгээнд хамаарч болно.
Эх сурвалж: S1 27, 37 дугаар зүйл; S3 1.2
Хэн харилцан хамааралтай этгээд вэ
Монголын Татварын ерөнхий хуулийн 27 дугаар зүйлд хөрөнгө, хяналт, удирдлагын оролцоогоор гүйлгээний нөхцөл болон үр дүнд нөлөөлөх боломжийг авч үздэг. Зөвхөн толгой болон охин компаниар хүрээг хязгаарлахгүй. Гэр бүлийн холбоо, нэг групп, нийтлэг эзэмшигч, ашиг хүртэх эрх зэрэг шалгуур бий.
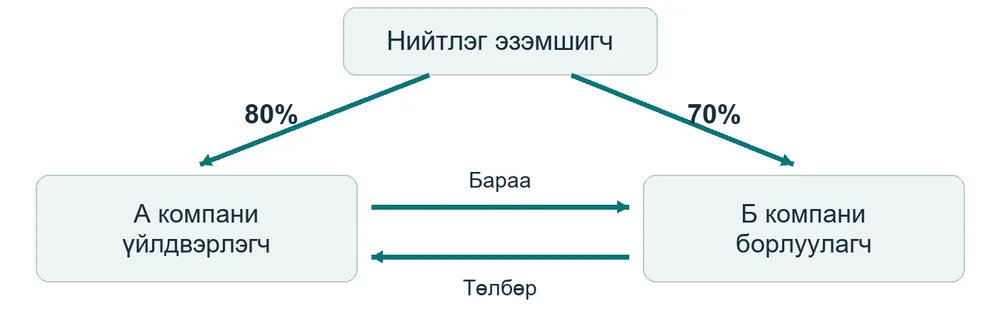
Зураг 3 Нэг эзэмшигчийн хоёр компани хоорондын гүйлгээ
| Шалгах зүйл | Ажил дээр авах баримт |
|---|
| Хувьцаа ба саналын эрх | Хувьцаа эзэмшигчдийн бүртгэл, дүрэм, хувь оролцооны өөрчлөлт |
| Ашиг хүртэх эрх | Хувь нийлүүлэгчдийн гэрээ, ашиг хуваарилах эрх |
| Удирдлага ба нэгдмэл шийдвэр | Томилгоо, эрх шилжүүлсэн баримт, санал нэгдэх хэлцэл |
| Гэр бүлийн болон группийн холбоо | Хуулийн 27.1-ийн шалгуурт тулгасан хамаарлын бүртгэл |
Хувьцаа, хувь оролцоо, саналын эрхийн 20-иос доошгүй хувийн шалгуурыг 27.1.3 болон холбогдох заалтад тусгасан. Жишээ нь А компани Б-ийн 20 хувийг эзэмшдэг бол яг босгод хүрсэн байна. Харин 19 хувь эзэмшдэг нь хамааралгүйг шууд нотлохгүй. Нийтлэг удирдлага, групп болон бусад холбоог давхар шалгана.
Эх сурвалж: S1 27.1.1–27.1.11, 27.2
Шууд бус эзэмшлийг зөв тооцох нь
А компани Б-ээр дамжин В компанийг эзэмшдэг бол А-гийн В дэх оролцоог шууд бус оролцоо гэнэ. Тооцохдоо эхлээд хэлхээний хувь бүрийг шалгана. Татварын ерөнхий хуулийн 27.3-ын дагуу 50 хувиас дээш шууд оролцоог 100 хувь гэж үзээд, дараа нь хувиудыг үржүүлнэ.
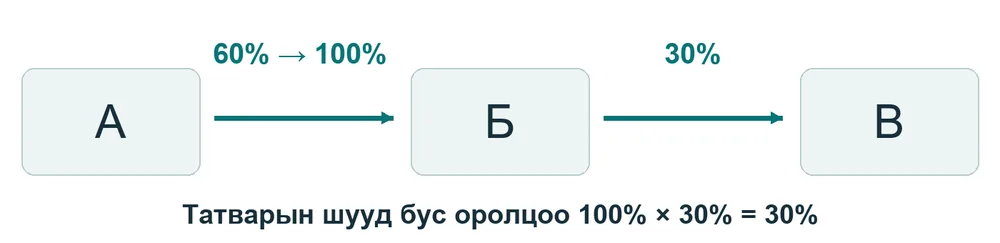
Зураг 4 60 хувийн шууд оролцоонд 27.3-ын тусгай дүрмийг хэрэглэсэн нь
| Сургалтын нөхцөл | Тооцоо | Үр дүн |
|---|
| А → Б 60%, Б → В 30% | 100% × 30% | А-гийн В дэх шууд бус оролцоо 30% |
| А → Б 40%, Б → В 40% | 40% × 40% | Шууд бус оролцоо 16% |
| А → Б яг 50%, Б → В 30% | 50% × 30% | Шууд бус оролцоо 15% |
60% нь 50%-иас дээш тул эхний мөрөнд 100% болгож, 1.00 × 0.30 = 0.30 буюу 30% гэж бодсон. Хоёр дахь мөрөнд 0.40 × 0.40 = 0.16 буюу 16%. Яг 50% нь “50 хувиас дээш” биш тул гурав дахь мөрөнд 0.50 × 0.30 = 15% хэвээр. Энэ нь эдийн засгийн эзэмшлийг энгийнээр үржүүлэхээс ялгаатай татварын дүрэм юм.
16 хувь эсвэл 15 хувь гарсан нь хамааралгүй гэсэн эцсийн шийдвэр биш. Групп, удирдлага, нийтлэг эзэмшигч, гэр бүлийн холбооны бусад шалгуур үлдэнэ.
Эх сурвалж: S1 27.1–27.3
Шинжилгээнд ямар гүйлгээг оруулах вэ
Харилцан хамааралтай этгээдийн жагсаалтыг гаргасны дараа тэдэнтэй хийсэн бүх төрлийн гүйлгээг бүртгэнэ. Зөвхөн борлуулалтын нэхэмжлэлээр хайвал зээл, баталгаа, үнэгүй үйлчилгээ, эрх шилжүүлэлт зэрэг гүйлгээ орхигдоно.
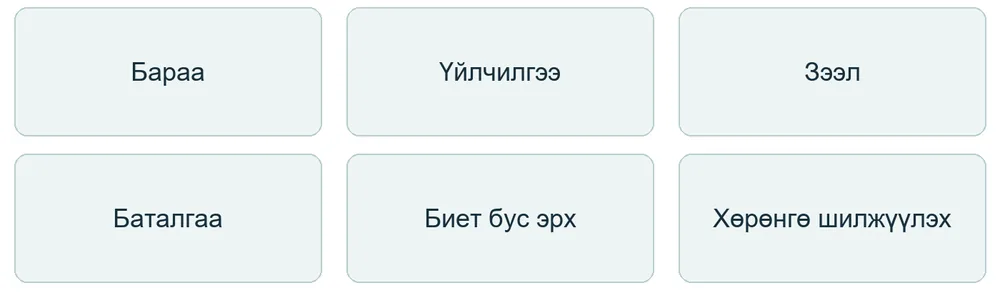
Зураг 5 Гүйлгээний бүртгэлд хамруулах зургаан түгээмэл бүлэг
| Гүйлгээ | Үнэ эсвэл нөхцөлийн гол асуулт |
|---|
| Бараа, түүхий эд | Чанар, тоо хэмжээ, хүргэлтийн цэг, төлбөрийн хугацаа ижил үү |
| Удирдлага болон техникийн үйлчилгээ | Бодитоор үзүүлсэн үү, хүлээн авагчид хэрэгтэй байсан уу |
| Зээл ба баталгаа | Валют, хугацаа, зээлжих чадвар, барьцаа ямар вэ |
| Брэнд ба технологийн эрх | Ямар эрх, ямар нутаг дэвсгэр, хэдэн жилийн хугацаанд олгосон бэ |
| Хөрөнгө ба бизнесийн шилжилт | Хөрөнгө, ажил үүрэг, эрсдэл, орлого олох боломж шилжсэн үү |
Бүртгэлийн нэг мөр нь талууд, гүйлгээний төрөл, огноо, валют, дүн, гэрээ, баримтын холбоосыг агуулна. Үлдэгдэл болон жилийн гүйлгээг тусад нь хадгална. Зээлийн үндсэн төлбөрийн үлдэгдлийг тухайн жилийн хүүгийн зардалтай андуурч болохгүй.
Эх сурвалж: S1 38.2; S3 1.2, 3.2–3.5
2-р бүлэг
Гүйлгээ ба харьцуулалтын шинжилгээ
Гэрээнээс бодит гүйцэтгэл рүү
Гэрээ нь гүйлгээг ойлгох эхлэл боловч бодитоор юу болсон нь мөн чухал. Гэрээнд борлуулагч барааны эрсдэл хүлээнэ гэж бичсэн атлаа гэмтсэн барааны алдагдлыг үйлдвэр тогтмол нөхдөг бол бодит эрсдэлийн хуваарилалтыг дахин шинжилнэ.
| Гэрээнд бичсэн | Бодит баримт | Шалгах асуудал |
|---|
| Борлуулагч үнийг өөрөө тогтооно | Толгой компани бүх хөнгөлөлтийг баталдаг | Үнэ тогтоох шийдвэрийг хэн гаргаж байна |
| Үйлчилгээ сар бүр үзүүлнэ | Зөвхөн нэхэмжлэл байна | Үр дүн, тайлан, ажилласан цагийг нотлох |
| Барааны эрсдэл худалдан авагчид | Нийлүүлэгч бүх буцаалтыг нөхдөг | Эрсдэлийг бодитоор хэн хүлээсэн |
| Зээл 12 сарын хугацаатай | Дөрвөн жил дараалан сунгасан | Жинхэнэ хугацаа, эргэн төлөх чадварыг шинжлэх |
Баримт цуглуулах дараалал
• Гэрээ, нэмэлт өөрчлөлт, үнийн нөхцөл болон ажлын даалгаврыг авна.
• Нэхэмжлэл, хүргэлт, хүлээн авалт, төлбөрийг хооронд нь холбоно.
• Борлуулалт, худалдан авалт, үйлдвэрлэл хариуцсан ажилтнаас бодит үйл ажиллагааг тодруулна.
• Гэрээ ба гүйцэтгэлийн ялгааг шалтгаан, мөнгөн нөлөө, нотлох баримттай нь бичнэ.
Тайлбар бүрийг “ингэж үзэж байна” гэдгээр дуусгахгүй. Аль баримтаар, ямар өдөр, хэн баталсныг тэмдэглэвэл дараа нь тайлбараа сэргээж ойлгох боломжтой болно.
Эх сурвалж: S1 37.3–37.4; S3 3.3–3.5
Чиг үүрэг хөрөнгө эрсдэлийн шинжилгээ
FAR гэдэг товчлол нь Functions, Assets, Risks буюу чиг үүрэг, хөрөнгө, эрсдэл гэсэн утгатай. Аль компани ямар ажил хийдэг, ямар хөрөнгө ашигладаг, ямар эрсдэлийг удирдаж даах чадвартайг тодорхойлно. Энэ шинжилгээ нь ашиг болон үнийг үндэслэхэд суурь болдог.
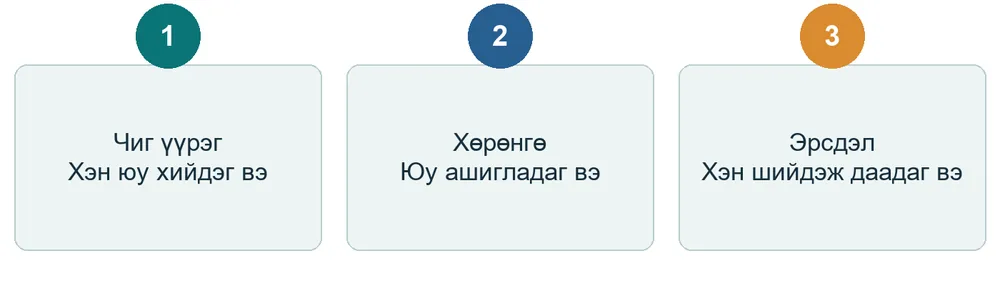
Зураг 6 Ашгийг тайлбарлах гурван өнцөг
| Асуулт | Үйлдвэр | Борлуулагч |
|---|
| Юу хийдэг вэ | Үйлдвэрлэнэ, чанар шалгана | Хадгална, хүргэнэ, хэрэглэгчтэй харилцана |
| Юу ашигладаг вэ | Тоног төхөөрөмж, технологи | Агуулах, хүргэлтийн систем |
| Ямар эрсдэлтэй вэ | Түүхий эд, үйлдвэрлэлийн доголдол | Авлага, нөөцийн хуучрал |
| Нотлох баримт | Үйлдвэрлэлийн тайлан, чанарын акт | Авлагын насжилт, буцаалтын бүртгэл |
Жишээ нь агуулахын бараа гэмтжээ. Борлуулагч хадгалалтын нөхцөлийг өөрөө шийдэж, гэмтлийн 8 саяын алдагдлыг өөрийн мөнгөөр төлсөн бол шийдвэр ба алдагдлыг хоёуланг нь баримтжуулна. Харин үйлдвэр нөхөж төлсөн бол гэрээнд “борлуулагч хариуцна” гэж бичсэнээс өөр бодит байдал үүссэн байна. Ийм ялгааг мэдсэнээр ямар борлуулагчтай ашгийг нь харьцуулахыг зөв сонгоно.
Эх сурвалж: S3 3.6–3.10, 5.4
Ижил бараа болгон сайн харьцуулалт биш
Харьцуулалт нь нэр адилтай бараа эсвэл нэг салбарын компанийг олохоор дуусахгүй. Ялгаа нь үнэ, ашгийн түвшинд мэдэгдэхүйц нөлөөлж байгаа эсэхийг шинжилнэ. Ижил нэртэй бүтээгдэхүүний баталгаа, төлбөрийн хугацаа, худалдааны түвшин өөр байж болно.
| Хүчин зүйл | Ялгааны жишээ | Яагаад нөлөөлөх вэ |
|---|
| Бүтээгдэхүүн | Стандарт ба тусгай захиалга | Материал, чанар, баталгааны зардал өөр |
| Гэрээ | Бэлэн төлбөр ба 90 хоногийн зээл | Санхүүжилт болон авлагын эрсдэл өөр |
| Чиг үүрэг | Бөөний ба жижиглэн худалдаа | Дэлгүүр, ажиллах хүч, сурталчилгаа өөр |
| Зах зээл | Хотын төв ба алслагдсан бүс | Тээвэр, эрэлт, өрсөлдөөн өөр |
| Стратеги | Шинээр нэвтрэх ба тогтсон бизнес | Эхний үеийн зардал, хөнгөлөлт өөр |
Дотоод ба гадаад харьцуулалт
Дотоод харьцуулалт гэдэг нь шинжилж буй тал өөрөө хамааралгүй харилцагчтай хийсэн гүйлгээг ашиглахыг хэлнэ. Гадаад харьцуулалт нь бусад бие даасан талуудын гүйлгээний мэдээлэлд тулгуурлана. Дотоод мэдээлэл нарийн нөхцөлөө мэдэх давуу талтай ч автоматаар тохиромжтой болчихгүй.
Жижиглэнгийн цахим зарын үнэ нь бодитоор төлсөн бөөний үнэ гэдгийг нотлохгүй. Зар, үнийн санал, гэрээний үнэ, гүйцэтгэсэн хэлцлийн үнийг ялгаж бүртгэ.
Эх сурвалж: S3 3.2, 3.11–3.13, 4.2–4.6
Харьцуулалтын мэдээллийг сонгох нь
Харьцуулалтын хайлт давтагдан шалгагдах боломжтой байх ёстой. Ямар эх үүсвэрээс, ямар огноонд, ямар шалгуураар хайсан, яагаад зарим мэдээллийг хассан гэдгийг хадгална. Зөвхөн хүссэн ашигтай ойр компаниудыг үлдээвэл сонголт нэг талд хэлбийдэг.
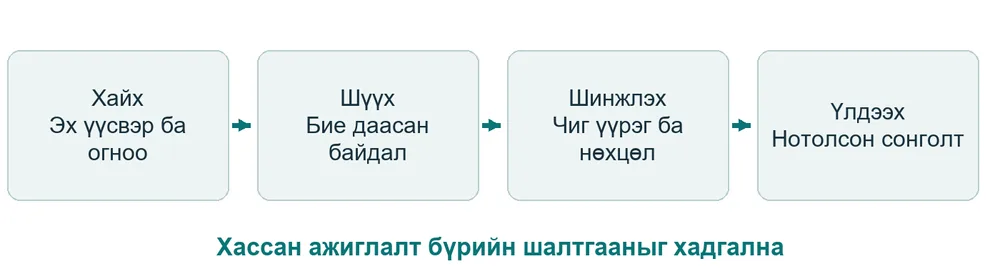
Зураг 7 Мэдээллийг үе шаттай шүүж, хассан шалтгааныг үлдээнэ
| Шалгалт | Жишээ шийдвэр |
|---|
| Бие даасан байдал | Хамааралтай гүйлгээ давамгай компаниас зайлсхийх үндэслэлээ бичнэ. |
| Чиг үүрэг | Үйлдвэрлэгчийг энгийн борлуулагчийн бүлгээс хасна. |
| Мэдээллийн чанар | Тайлангийн тайлбар болон сегментийн мэдээлэл хүрэлцэхгүй бол тэмдэглэнэ. |
| Алдагдал | Алдагдалтай гэсэн ганц шалтгаанаар механикаар хасахгүй; шалтгаан ба харьцуулагдах байдлыг шалгана. |
| Хугацаа | Шинжилж буй жилийн нөхцөлийг тусгана; олон жилийн өгөгдлийг нөхцөл тайлбарлахад ашиглаж болно. |
Хайлт хийсний дараа сонгосон бүлгээ дахин уншина. Үйл ажиллагааны тайлбар, санхүүгийн үзүүлэлт, онцгой үйл явдал нь нэг дүр зураг үүсгэж байгаа эсэхийг шалгана. Мэдээллийн сангийн код нь бодит бизнесийн шинжилгээг орлохгүй.
Эх сурвалж: S3 2.1.1–2.1.7, 4.1–4.6, 5.3
Харьцуулалтын судалгааны даалгавар
“Говь түгээлт” компани ердийн гэр ахуйн бараа худалдан авч, өөрчлөлтгүйгээр дотоодын бөөний зах зээлд борлуулдаг. Өөрийн брэнд, онцгой технологигүй. Барааны нөөц болон харилцагчийн авлагын эрсдэлийг өөрөө хариуцна. Борлуулалт 1,000, өртөг 850, үйл ажиллагааны зардал 120 сая төгрөг. Ашгийн түвшин 3% байна.
ХШ01 судалгааны төлөвлөгөө
| Талбар | Бөглөсөн шийдвэр |
|---|
| Шалгах гүйлгээ | Хамааралтай нийлүүлэгчээс авсан, тайлант жилд бүрэн борлогдсон бараа |
| Арга ба шалгагдах тал | TNMM; Говь түгээлт; үйл ажиллагааны ашиг ÷ борлуулалт |
| Хамрах хугацаа | 2026 оны 12 сарын сургалтын жилийн мэдээлэл |
| Эх өгөгдлийн багц | С01–С12 компанийн үйл ажиллагааны карт, санхүүгийн үзүүлэлт |
| Шалгуур | Бөөний худалдаа; бие даасан эзэмшил; ижил зах зээл; бүтэн жилийн тусдаа санхүүгийн мэдээлэл |
| Хадгалах баримт | Эх тайлангийн нэр, он, хуудас, татсан огноо; сонгосон ба хассан шалтгаан |
Энэ судалгааны компани, тайлан, тоонууд нь бодолт сургах зориулалттай өгөгдөл. С01–С12 нь бодит мэдээллийн сангаас олсон компаниуд биш. Бодит ажилд энэ хүснэгтийн эх үүсвэрийн мөр бүрийг нийтэд нээлттэй тайлан эсвэл эрхтэй ашигладаг мэдээллийн сангийн баримтаар солино.
Ижил ашгийн хувьтай компанийг хайхгүй. Эхлээд бизнесийн хувьд харьцуулж болох компанийг сонгоно. Дараа нь түүний ашгийг тооцно.
Эх сурвалж: S3 2.1.4–2.1.7, 4; S10 Б хэсгийн 6–7
Хайлт ба хасалтын бөглөсөн бүртгэл
ХШ02 бүртгэлд эхний 12 нэр дэвшигчийг шалгасан. Бүгд 2026 оны мэдээлэлтэй. С01–С09 нь ердийн барааны бөөний худалдаа эрхэлдэг, харилцан хамааралгүй, өөрийн онцгой биет бус хөрөнгөгүй гэж үйл ажиллагааны картуудад өгсөн.
| Код | Шалгасан эх мэдээлэл | Шийдвэр ба шалтгаан |
|---|
| С01–С03 | Үйл ажиллагааны карт; эзэмшигчдийн жагсаалт; СТ01–СТ03 | Үлдээв. Худалдааны чиг үүрэг, нөөц ба авлагын эрсдэл ижил. |
| С04–С06 | Үйл ажиллагааны карт; эзэмшигчдийн жагсаалт; СТ04–СТ06 | Үлдээв. Ижил зах зээл, бүтэн жилийн тусдаа мэдээлэлтэй. |
| С07–С09 | Үйл ажиллагааны карт; эзэмшигчдийн жагсаалт; СТ07–СТ09 | Үлдээв. Борлуулалтын хэмжээ ялгаатай ч чиг үүрэг ижил. |
| С10 | СТ10; үйлдвэрийн үндсэн хөрөнгийн тайлбар | Хасав. Бараа үйлдвэрлэдэг; үйлдвэрлэлийн эрсдэлтэй. |
| С11 | СТ11; эзэмшигч ба холбоотой талын тайлбар | Хасав. Нийлүүлэгч нь 80% эзэмшдэг; худалдан авалтын 90% хяналтад байгаа. |
| С12 | СТ12; аудитын тайлбар | Хасав. Худалдаа, засварын орлого ба зардлыг салгах боломжгүй. |
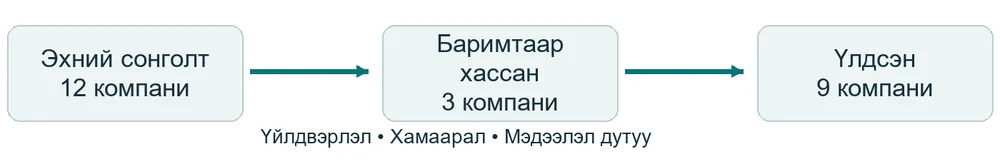
Зураг 8 12 нэр дэвшигчээс баримттай шалтгаанаар 3-ыг хасаж 9-ийг үлдээсэн
Үлдээсэн есөн компанийн төлбөрийн хугацаа 30 хоног, нөөцийн эргэлт ойролцоо; барааны өртгийн ангилал ижил гэж өгсөн. Тиймээс энэ кейст эргэлтийн хөрөнгийн тохируулга хийгээгүй. Бодит судалгаанд ялгааг хэмжиж, үр дүнд нөлөөлөх эсэхийг тайлбарлана.
Эх сурвалж: S3 4.1–4.6; S10 Б хэсэг
Эх тайлангаас ашгийн хувийг бодох нь
ХШ03 ажлын хүснэгт. СТ01–СТ09 эх тайлангийн борлуулалт, борлуулсан барааны өртөг, үйл ажиллагааны зардлыг доор бүрэн өгсөн. Хүү, орлогын татвар, ердийн бус орлого ба зардал эдгээр дүнд ороогүй. Бүх мөнгөн дүн сая төгрөг.
| Эх тайлан | Борлуулалт | Өртөг | ҮА зардал | ҮА ашиг | Ашиг % |
|---|
| СТ01 | 1000 | 880 | 100 | 20 | 2% |
| СТ02 | 800 | 700 | 76 | 24 | 3% |
| СТ03 | 1200 | 1020 | 132 | 48 | 4% |
| СТ04 | 1500 | 1290 | 135 | 75 | 5% |
| СТ05 | 900 | 765 | 81 | 54 | 6% |
| СТ06 | 1100 | 924 | 99 | 77 | 7% |
| СТ07 | 2000 | 1680 | 160 | 160 | 8% |
| СТ08 | 600 | 498 | 48 | 54 | 9% |
| СТ09 | 1300 | 1040 | 130 | 130 | 10% |
С03-ын мөрийг гараар шалгах нь
Үйл ажиллагааны ашиг = 1,200 − 1,020 − 132 = 48 сая. Борлуулалтын ашиг = 48 ÷ 1,200 × 100 = 4%. С03-ын 4%-ийг ХШ04 хязгаарын тооцоонд шилжүүлнэ. Бусад найман мөрийг яг энэ дарааллаар бодно.
Excel-д B2 борлуулалт, C2 өртөг, D2 үйл ажиллагааны зардал байвал E2 = B2−C2−D2; F2 = E2/B2 гэж оруулж, F баганыг хувийн хэлбэрээр харуулна. Хувийн хэлбэр сонгосон үед томьёонд 100-аар дахин үржүүлэхгүй.
Эх мэдээлэл → 2%, 3%, 4%, 5%, 6%, 7%, 8%, 9%, 10% гэсэн есөн ажиглалт. Хувиудын энгийн дундаж ба компаниудын орлогыг нэгтгэсэн ашгийн хувь нь өөр тооцоо.
Эх сурвалж: S3 5.8, 6.2
Харьцуулалтын судалгааны дүгнэлт
ХШ04-д есөн ашгийн хувийг өсөх дарааллаар байрлуулсан. Энэ сургалтын тооцоонд QUARTILE.INC хувилбараар Q1 = 4%, Q3 = 8% гарна. 4–8%-д багтах ажиглалтаас захын 4% ба 8%-ийг хасвал 5%, 6%, 7% үлдэнэ. Дундаж нь (5 + 6 + 7) ÷ 3 = 6%.
| Шалгах зүйл | Бодолт | Үр дүн сая ₮ |
|---|
| Одоогийн ашиг | 1,000 − 850 − 120 | 30 |
| 6%-д нийцэх ашиг | 1,000 × 6% | 60 |
| Нийцэх худалдан авалтын өртөг | 1,000 − 120 − 60 | 820 |
| Өртгийн илүүдэл | 850 − 820 | 30 |
| Татварын суурийн өөрчлөлт | Өөр ялгаа байхгүй нөхцөлд +30 | 30 → 60 |
Бөглөсөн дүгнэлтийн тэмдэглэл ХШ05
Говь түгээлтийн 3%-ийн ашиг нь энэ кейст тогтоосон 5–7%-ийн хязгаараас доогуур байна. Борлуулалт болон бусад зардал хэвээр, бүх худалдан авалт борлогдсон нөхцөлд өртөг 30 саяар өндөр байна. Татварын тооцоонд 30 саяыг нэмэх үндэслэл гарсан. Нийлүүлэгчээс 30 саяын мөнгө авах эрх үүссэн эсэхийг гэрээгээр тусад нь тогтооно.
Тооцооны эх: ХШ01 төлөвлөгөө; ХШ02 сонголт; СТ01–СТ09 үзүүлэлт; ХШ03 ашиг; ХШ04 хязгаар. Энэ багц нь уншигч тооцоог эхнээс нь давтан хийхэд хүрэлцэнэ.
INC арга болон захын ажиглалтыг хассан хэрэгжүүлэлт нь энэ сургалтын нөхцөл. Журам Excel-ийн функцийг нэрлээгүй. Бодит тайланд өгөгдөл, квартиль тооцсон арга, эцсийн хязгаар, тохируулгын цэгийн үндэслэлийг хамтад нь ил тод бичнэ.
Эх сурвалж: S3 6.1.1–6.2
Харьцуулалтын тохируулгыг яаж хийх вэ
Харьцуулалтын тохируулга нь харьцуулж буй хоёр гүйлгээний ялгааг арилгаж, нэг ижил суурь дээр тавих зорилготой. Энэ нь татварын суурийг өөрчлөх тохируулгаас өөр алхам. Ялгааны нөлөөг найдвартай хэмжиж, харьцуулалт сайжирч байгаа үед хэрэглэнэ.

Зураг 9 Хүргэлт багтсан үнийг үйлдвэрийн хаалганы үнэд шилжүүлэх нь
| Нөхцөл | Нэгжийн үнэ ₮ |
|---|
| Хамааралгүй худалдан авагчид хүргэсэн үнэ | 120,000 |
| Баримтаар нотлогдсон тээврийн зардал | 8,000 |
| Харьцуулах үйлдвэрийн хаалганы үнэ | 120,000 − 8,000 = 112,000 |
| Хамааралтай талд үйлдвэрийн хаалгаар өгсөн үнэ | 100,000 |
| Нөхцөл адил болгосны дараах зөрүү | 112,000 − 100,000 = 12,000 |
Энд хоёр гүйлгээний бусад бүх чухал нөхцөл адил гэж өгсөн. 1,000 нэгж нийлүүлсэн бол зөрүү 12 сая төгрөг болно. Хэрэв 120,000 төгрөгийн үнэд суурилуулалт, урт баталгаа, зээлийн нөхцөл мөн багтсан бол зөвхөн тээврийг хасаад харьцуулах нь дутуу.
Тохируулгын тоо олон болох тусам үр дүн найдвартай болно гэсэн үг биш. Нотолж чадахгүй том ялгаа байвал өөр харьцуулалт эсвэл өөр арга сонгох хэрэгтэй.
Эх сурвалж: S3 4.4–4.6
Орлого өртөг ашиг гурвыг ялгах нь
Борлуулагч нэг барааг 100 төгрөгөөр авч, 150 төгрөгөөр заржээ. Хадгалалт, хүргэлт, удирдлагад 30 төгрөг зарцуулсан гэж үзье. 150 төгрөг нь орлого болохоос бүхэлдээ ашиг биш. Мөнгө юунд зарцуулагдсаныг дарааллаар нь хасна.

Зураг 10 150 төгрөгийн борлуулалтаас 50 төгрөгийн нийт ашиг, 20 төгрөгийн үйл ажиллагааны ашиг үлдэнэ
| Ойлголт | Бодолт | Энгийн утга |
|---|
| Нийт ашиг | 150 − 100 = 50 | Барааны өртгөө нөхөөд үлдсэн дүн |
| Үйл ажиллагааны ашиг | 50 − 30 = 20 | Борлуулах ажлын зардлаа нөхөөд үлдсэн дүн |
| Нийт ашгийн хувь | 50 ÷ 150 = 33.33% | 100 төгрөгийн борлуулалтаас 33.33 төгрөг нийт ашиг |
| Өртгийн нэмэгдэл | 50 ÷ 100 = 50% | 100 төгрөгийн бараан дээр 50 төгрөг нэмсэн |
Дамжуулан борлуулах арга нь нийт ашгийг, энэ номын TNMM жишээ нь үйл ажиллагааны ашгийг шалгана. Иймээс 50 ба 20 гэсэн хоёр дүнг хооронд нь сольж болохгүй. Хүү, татвар байхгүй гэж энэ жижиг жишээнд үзсэн.
Өөрөө шалга. Үйл ажиллагааны зардал 30-аас 35 болбол нийт ашиг 50 хэвээр, үйл ажиллагааны ашиг 15 болно. Барааны худалдан авалтын өртөг өөрчлөгдөөгүй учраас нийт ашиг хэвээр байна.
3-р бүлэг
Үнэ шалгах таван арга
Үнийг шалгах аргыг сонгох нь
Аргыг бэлэн өгөгдөл болон гүйлгээний мөн чанарт тохируулан сонгоно. Монголын хуульд таван үндсэн арга, мөн ерөнхий зарчимд нийцсэн бусад аргыг зөвшөөрсөн. Бүх компанид ижил арга хэрэглэх эсвэл хамгийн бага татвар гаргах аргыг сонгох нь зохистой шалгуур биш.
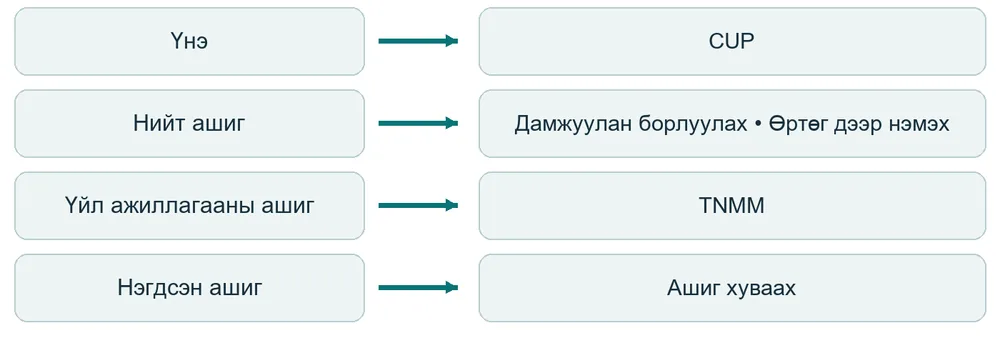
Зураг 11 Ямар үзүүлэлтийг харьцуулж байгаагаар аргууд ялгарна
| Арга | Харьцуулах гол зүйл | Түгээмэл нөхцөл |
|---|
| CUP | Нэгжийн үнэ | Ижил бараа, өндөр харьцуулагдах нөхцөл |
| Дамжуулан борлуулах | Борлуулалтад эзлэх нийт ашиг | Нэмүү өртөг бага үүсгэдэг борлуулагч |
| Өртөг дээр нэмэх | Өртөгт эзлэх нийт ашгийн нэмэгдэл | Үйлдвэрлэл, үйлчилгээний өртөг найдвартай |
| TNMM | Сонгосон суурьт эзлэх үйл ажиллагааны ашиг | Нэг талын гүйцэтгэлийг найдвартай шинжлэх боломжтой |
| Ашиг хуваах | Нэгдсэн ашиг ба бодит хувь нэмэр | Талууд онцгой хувь нэмэртэй, үйл ажиллагаа нягт холбоотой |
Харьцуулж болох бие даасан гүйлгээ байгаа үед CUP аргыг илүүд үзэх тухай 308 дугаар тушаалын журмын 5.5.2-т заасан. Арга бүрийн давуу, сул тал болон татгалзсан шалтгааныг товч боловч баримттай бичнэ.
Эх сурвалж: S1 40.1–40.5; S3 5.1–5.5
Нөхцөлөөс нь эхэлж аргаа сонгох нь
Арга сонгохдоо “аль тоо надад байна” гэж эхэл. Үнийг шууд харьцуулах мэдээлэл, нийт ашгийн мэдээлэл, үйл ажиллагааны ашгийн мэдээлэл гурав өөр арга шаардаж болно. Доорх зураг нь эхэлж шалгах чиглэлийг харуулна.
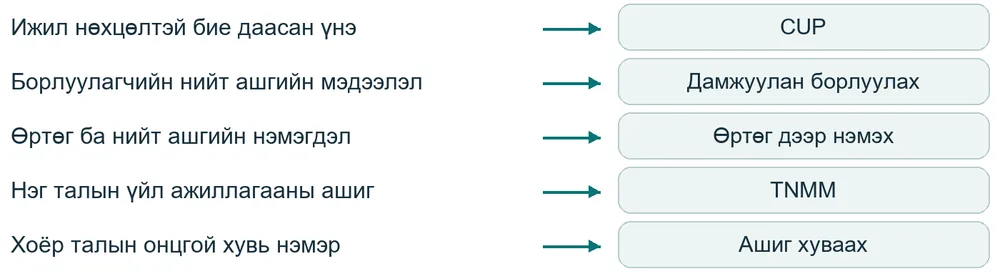
Зураг 12 Гүйлгээний шинж ба найдвартай мэдээллээс тохирох аргыг хайна
Гурван нөхцөлөөр дадлага хийх нь
А үйлдвэр ижил барааг ижил нөхцөлөөр хамааралгүй худалдан авагчид 120,000 төгрөгөөр зарсан баримттай. Үнийг шууд харьцуулах боломжтой тул CUP-ийг эхэлж шалгана.
Б борлуулагч бараанд өөрчлөлт оруулалгүй дамжуулж зардаг. Ижил үнийн баримт байхгүй ч адил ажил хийдэг борлуулагчдын нийт ашгийн найдвартай мэдээлэлтэй. Дамжуулан борлуулах аргыг авч үзнэ. Зөвхөн үйл ажиллагааны ашгийг найдвартай мэдэж байвал TNMM-ийн тохиромжийг шинжилнэ.
В ба Г компани тус тусдаа үнэ цэнэтэй технологи бүтээж, нэг бүтээгдэхүүнд хамт ашигладаг. Хувь нэмрийг нэг талд нь энгийн өртгийн нэмэгдлээр үнэлэхэд хүрэлцэхгүй бол ашиг хуваах аргыг шалгана.
Зураг нь автомат шийдвэрийн дүрэм биш. Харьцуулагдах байдал, мэдээллийн чанар болон арга бүрийн тохиромжийг баримтаар үнэлнэ. Харьцуулж болох бие даасан гүйлгээ байвал CUP-ийг илүүд үзэх заалт үйлчилнэ.
Эх сурвалж: S1 40; S3 5.1–5.9
Харьцуулагдах бие даасан үнийн арга
CUP нь хамааралтай гүйлгээний үнийг түүнтэй харьцуулж болох бие даасан гүйлгээний үнэтэй шууд харьцуулдаг арга юм. Үнэ дээр төвлөрдөг учраас барааны төрөл, чанар, тоо хэмжээ, цаг хугацаа, хүргэлт, төлбөрийн ялгаанд мэдрэмтгий.
Бүрэн бодолт
| Өгөгдөл | Дүн |
|---|
| Хамааралтай талд борлуулсан хэмжээ | 2,000 ширхэг |
| Нэхэмжилсэн нэгжийн үнэ | 100,000 ₮ |
| Харьцуулах бие даасан нэгжийн үнэ | 120,000 ₮ |
| Бүртгэсэн борлуулалт | 2,000 × 100,000 = 200 сая ₮ |
| Харьцуулсан борлуулалт | 2,000 × 120,000 = 240 сая ₮ |
| Татварын суурьт нэмж тооцох зөрүү | 240 − 200 = 40 сая ₮ |
Энэ жишээнд нэг бүтээгдэхүүнийг ижил сард, ижил хэмжээгээр, ижил хүргэлт ба төлбөрийн нөхцөлөөр хамааралгүй талд бодитоор борлуулсан баримт байгаа гэж үзсэн. Тооцооны 120,000 төгрөг нь Монголын зах зээлийн батлагдсан жишиг үнэ биш.
Үнийг 20,000 төгрөгөөр зөрүүлсэн нь нэгжийн зөрүү. Нийт тохируулга авахын тулд тухайн нөхцөлд хамаарах 2,000 ширхгээр үржүүлнэ.
Бие даасан үнийг сонгосон шалтгаан, ижил нөхцөлийг нотлох баримт, шаардлагатай тохируулгыг хавсаргана. Нэг үнийн нотолгоог олон бүтээгдэхүүн, өөр улиралд шууд тарааж хэрэглэж болохгүй.
Эх сурвалж: S3 5.5; S1 37.1
Дамжуулан борлуулах үнийн арга
Энэ арга нь хамааралтай талаас авсан барааг хамааралгүй хэрэглэгчид дамжуулан борлуулдаг талд тохирч болно. Эцсийн борлуулалтын үнээс тухайн борлуулагчийн чиг үүрэг, хөрөнгө, эрсдэлд тохирох нийт ашгийг хасаж худалдан авалтын үнийг тооцно.
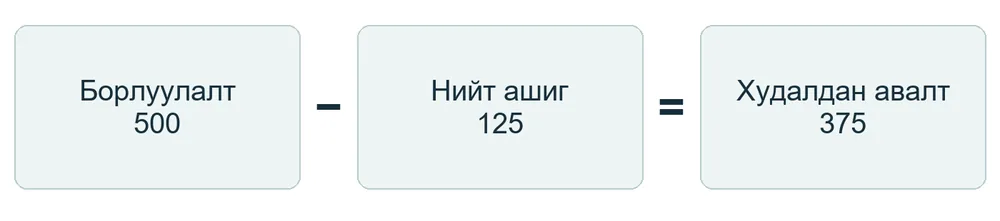
Зураг 13 Борлуулалтын үнээс борлуулагчийн нийт ашгийг ухрааж тооцно
| Тооцоолол | Сая ₮ |
|---|
| Хамааралгүй хэрэглэгчид хийсэн борлуулалт | 500 |
| Харьцуулсан нийт ашгийн хувь | 25% |
| Борлуулагчид ногдох нийт ашиг | 500 × 25% = 125 |
| Тооцоолсон худалдан авалтын өртөг | 500 − 125 = 375 |
| Бүртгэсэн худалдан авалтын өртөг | 410 |
| Бүх бараа борлогдсон үеийн боломжит зөрүү | 410 − 375 = 35 |
125 саяын нийт ашиг нь үйл ажиллагааны цэвэр ашиг биш. Үүнээс борлуулалтын болон удирдлагын зардлыг нөхнө. Жишээнд эдгээр зардал 100 сая бол үйл ажиллагааны ашиг 25 сая байна. Импортын тээвэр, гаалийн зардлыг өртөгт оруулсан эсэхийг харьцуулж ижилсүүлнэ.
25% нийт ашгийн хувь нь сургалтын өгөгдөл. Бараанд их хэмжээний боловсруулалт хийдэг эсвэл үнэ цэнэтэй брэнд хөгжүүлдэг борлуулагчид энэ энгийн тооцоо тохирохгүй байж болно.
Эх сурвалж: S3 5.6
Өртөг дээр нэмэх арга
Үйлдвэр бараа хийхэд 180 сая төгрөг зарцуулжээ. Ижил ажил хийдэг бие даасан үйлдвэрлэгчдийн харьцуулалтаар өртөг дээр 15% нийт ашиг нэмэх нөхцөл өгөгдсөн гэж үзье. Олох зүйл нь худалдан авагчид санал болгох үнэ юм.
| Алхам | Бодолт сая ₮ |
|---|
| 1 Өртгийг бүрдүүлэх | Материал 90 + хөдөлмөр 50 + үйлдвэрийн шууд бус зардал 40 = 180 |
| 2 Нэмэх нийт ашгийг олох | 180 × 15% = 27 |
| 3 Үнийг олох | 180 + 27 = 207 |
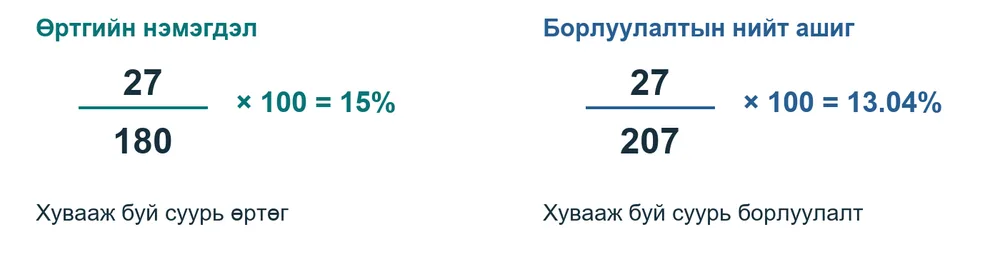
Зураг 14 Ижил 27 саяын ашгийг өөр дүнгээр хуваавал хувь нь өөр гарна
15% гэдэг нь 100 төгрөгийн өртөг тутамд 15 төгрөг нэмнэ гэсэн үг. Тэгэхээр үнэ 115 болно. Харин борлуулалтын үнэд эзлэх ашиг нь 15 ÷ 115 = 13.04%. Аль хувийг ашиглаж байгаагаа мэдэхийн тулд хувааж буй тоог эхэлж нэрлэ.
Өртгийн суурьт гүйлгээнд хамаарах зардлыг оруулна. Нэг үйлдвэр түрээсээ үйлдвэрлэлийн өртөгт, нөгөө нь удирдлагын зардалд бүртгэсэн бол нийт ашгийг харьцуулахаас өмнө ангиллыг ижил болгоно.
15% нь жишээний өгөгдөл. Үнэ = өртөг × (1 + нэмэгдлийн хувь). 180 ÷ 85% гэж бодвол борлуулалтад эзлэх ашгийг 15% болгох өөр бодлого бодсон болно.
Эх сурвалж: S3 5.7
Ажил гүйлгээний цэвэр ашгийн арга
TNMM нь гүйлгээ буюу бизнесийн тусдаа хэсгийн үйл ажиллагааны ашгийг харьцуулна. Говь түгээлтийн ХШ01–ХШ05 судалгаанд борлуулалтын ашгийг шалгаж, сургалтын тооцооны цэгийг 6% гэж гаргасан. Хүү, татвар, ердийн бус зүйлсийг үйл ажиллагааны ашгаас ялгана.
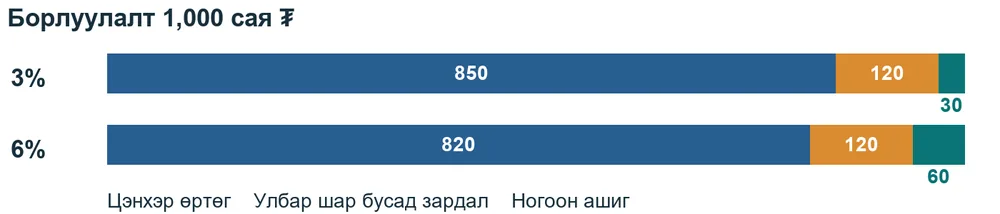
Зураг 15 Ижил борлуулалттай үед өртөг 30 саяар буурвал ашиг 30 саяар өснө
| Алхам | Бодолт сая ₮ |
|---|
| Одоогийн ашиг | 1,000 − 850 − 120 = 30 буюу 3% |
| 6%-ийн ашиг | 1,000 × 6% = 60 |
| Нийцэх өртөг | 1,000 − 120 − 60 = 820 |
| Өртгийн зөрүү | 850 − 820 = 30 |
Худалдаа болон засварын үйлчилгээ давхар хийдэг бол худалдааны орлого, өртөг, зардлыг салгана. Ийнхүү тусад нь гаргасан хэсгийг сегмент гэнэ. Нийт компанийн ашгаар хоёр өөр үйл ажиллагааг хольж дүгнэхгүй.
6% нь хуульд тогтоосон ашиг биш. Энэ кейсийн эх мэдээлэл ба сонгосон тооцооны үр дүн. Бараа үлдсэн бол худалдан авалтын бүх зөрүү тухайн жилийн борлуулсан барааны өртөгт орохгүй.
Эх сурвалж: S3 5.4, 5.8, 6 дугаар хэсэг
Ажил гүйлгээний ашиг хуваах арга
Хоёр тал хоёулаа үнэ цэнэтэй технологи зэрэг онцгой хувь нэмэр оруулдаг бол холбоотой гүйлгээний ашгийг хамтад нь шинжилнэ. Энэ жишээнд эхлээд үйлдвэрлэх, түгээх зэрэг энгийн ажилд тохирох ашгийг салгана. Үүнийг энгийн чиг үүргийн өгөөж гэнэ. Үлдсэн ашгийг талуудын онцгой хувь нэмэрт үндэслэн хуваана.
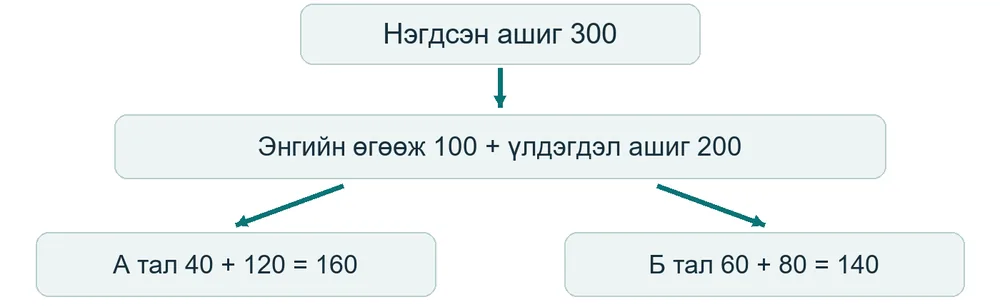
Зураг 16 Энгийн өгөөжийг тооцсоны дараах үлдэгдэл ашгийн хуваарилалт
| Алхам | Сая ₮ |
|---|
| Гүйлгээний нэгдсэн үйл ажиллагааны ашиг | 300 |
| А талын энгийн чиг үүргийн өгөөж | 40 |
| Б талын энгийн чиг үүргийн өгөөж | 60 |
| Хуваарилах үлдэгдэл ашиг | 300 − 40 − 60 = 200 |
| Үлдэгдлийг А 60%, Б 40% гэж өгсөн | А: 200 × 60% = 120; Б: 200 × 40% = 80 |
| Эцсийн хуваарилалт | А 40 + 120 = 160; Б 60 + 80 = 140 |
Нийлбэрийг шалгавал 160 + 140 = 300. Жишээний 60:40 харьцааг хувьцааны эзэмшлийн хувь гэж үзээгүй. Бодит тохиолдолд технологи хөгжүүлэлт, ажилтны хувь нэмэр, эрсдэлийн хяналт зэрэг үнэлж болох үзүүлэлтээр үндэслэнэ.
“Хоёулаа нэг групп тул ашгийг тэнцүү хуваая” гэсэн тайлбар хангалтгүй. Аль ашиг, ямар хугацаа, ямар зардлын дараах дүнг хувааж байгааг хоёр тал ижил ойлгох ёстой.
Эх сурвалж: S3 5.9.1–5.9.5
Дундаж медиан квартиль гурвыг ойлгох нь
Харьцуулсан таван компанийн ашиг 4%, 5%, 6%, 7%, 13% гэж үзье. Эдгээрийг нэг тоогоор тайлбарлах хоёр өөр арга бий. Аль аргаар бодсоноос хариу өөр гарна.

Зураг 17 Голын ажиглалт 6% боловч бүх утгын арифметик дундаж 7% байна
Медиан нь эрэмбийн голд байна
Таван утгыг багаас их рүү эрэмбэлбэл гурав дахь утга 6% нь медиан. Утгын тоо тэгш бол голын хоёр утгын дунджийг авна. Жишээ нь 4%, 5%, 7%, 12%-ийн медиан (5% + 7%) ÷ 2 = 6%.
Арифметик дундаж нь бүх утгыг ашиглана
Таван утгын нийлбэр 4 + 5 + 6 + 7 + 13 = 35. Үүнийг 5-д хуваахад 7% гарна. 13%-ийн өндөр утга арифметик дунджийг өсгөсөн боловч голын байрлал дахь 6%-ийг өөрчлөөгүй.
Квартиль нь дарааллыг дөрвөн хэсэгт зааглана
Q1 нь доод 25%-ийн, Q3 нь 75%-ийн заагийг илэрхийлнэ. Q1-ээс Q3 хүртэлх мужийг интерквартилийн муж гэнэ. Жижиг түүвэрт зааг олох хэд хэдэн тооцооллын хувилбар байдаг. Дараагийн хуудсанд нэг хувилбарыг алхмаар бодно.
Дүгнэлт бичихдээ “дундаж” гэж ганц үгээр орхихгүй. Медиан уу, арифметик дундаж уу, ямар ажиглалтыг ашигласан бэ гэдгийг нэрлэ.
Үнийн хязгаар ба тохируулгын цэг
Нийт ажиглалт, квартилын хязгаар, захын утгуудыг хассаны дараах хязгаарыг тусад нь харъя. Доорх хоёр зурвас нэг өгөгдлийн хоёр үе шатыг үзүүлнэ. Цайвар тойрогтой утгууд дараагийн тооцоонд үлдэхгүй.
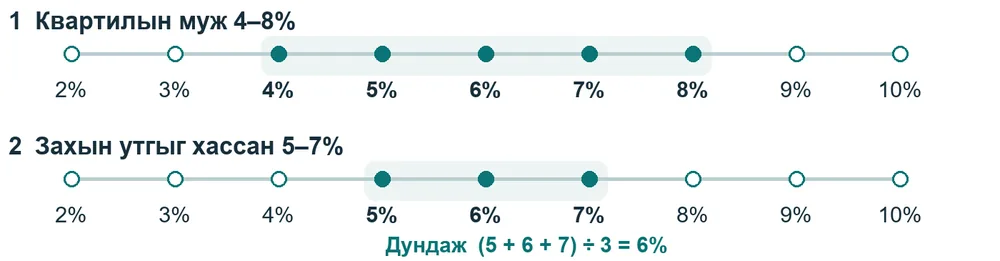
Зураг 18 Эхний 4–8%-ийн мужаас захын 4% ба 8%-ийг хасахад 5–7% үлдэнэ
| Алхам | Үр дүн |
|---|
| 1 Өсөх дараалал | 2%, 3%, 4%, 5%, 6%, 7%, 8%, 9%, 10% |
| 2 INC байрлал | Q1: 1 + 8 × 25% = 3 дахь утга 4%; Q3: 7 дахь утга 8% |
| 3 Захын ажиглалтыг хасах | 4%, 5%, 6%, 7%, 8% → 5%, 6%, 7% |
| 4 Дундаж ба зөрүү | (5 + 6 + 7) ÷ 3 = 6%; 1,000 × (6% − 3%) = 30 сая |
Медиан нь голын байрлал, арифметик дундаж нь нийлбэрийг тоонд хуваасан утга. Энэ тэгш хэмтэй өгөгдөлд хоёулаа 6% гарч байгаа нь бүх өгөгдөлд адил байна гэсэн үг биш.
308 дугаар тушаалын 6.1 нь IQR, захын утгыг хасах, дундажтай харьцуулах дарааллыг заадаг. Журам INC эсвэл EXC функцийг заагаагүй тул энд сонгосон тооцооллыг бүх тайланд механикаар хуулж хэрэглэхгүй.
Эх сурвалж: S3 6.1.1–6.2
4-р бүлэг
Үйлчилгээ зээл болон тусгай гүйлгээ
Групп доторх үйлчилгээ
Толгой компани охин компаниуддаа программын дэмжлэг үзүүлжээ. Төлбөр бодохын өмнө ямар ажил хийсэн, хэн ашигласан, давхар төлбөр байгаа эсэхийг тогтооно. Засварын хүсэлт, шийдвэрлэсэн бүртгэл, хэрэглэгчийн жагсаалт нь нэхэмжлэлийн дүнг тайлбарлах баримт болно.
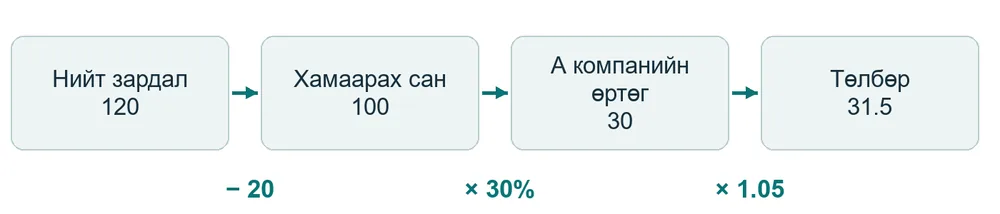
Зураг 19 Нийт зардлыг шууд нэхэмжлэхийн оронд хамаарах хэсэг ба хэрэглээг ялгаж бодно
| Алхам | Бодолт сая ₮ |
|---|
| 1 Хуваарилах зардлыг олох | Нийт 120 − зөвхөн эзэмшигчид хамаарах 20 = 100 |
| 2 А компанийн хэрэглээний хувийг олох | 300 хэрэглэгч ÷ нийт 1,000 = 30% |
| 3 А-д ногдох өртгийг олох | 100 × 30% = 30 |
| 4 Өгөгдсөн 5% нэмэгдлийг тооцох | 30 × 5% = 1.5 |
| 5 Үйлчилгээний төлбөрийг олох | 30 + 1.5 = 31.5 |
Хэрэглэгчдийн үйлчилгээний хэрэгцээ ойролцоо гэж энэ жишээнд өгсөн. А компанийн хүн бүрийн хэрэглээ бусдаасаа эрс их бол зөвхөн хүний тоогоор хуваах нь оновчгүй байж болно. Ажилласан цаг эсвэл шийдвэрлэсэн хүсэлтийн тоо илүү тохирох эсэхийг шалгана.
5% нь Монголд бүх үйлчилгээнд зөвшөөрсөн тогтмол нэмэгдэл биш. Хуваарилах өртөг, түлхүүр, нэмэгдэл тус бүр үндэслэлтэй байна. 8.1.3-т заасан үйлчилгээний үнэд журмын 5.14-ийн тусгай заалтыг мөн шалгана.
Эх сурвалж: S3 4.7.1, 5.7, 5.14; S2 8.1.3, 13 дугаар зүйл
Зээл баталгаа болон хүү
“Зээлийн кейс” нь Хангайн барааны кейсээс тусдаа. Монголд байрладаг зээлдэгчид хуулийн этгээд хөрөнгө оруулагч нь жилийн турш 500 сая төгрөг зээлдүүлсэн. Гэрээний хүү 14%; ижил валют, хугацаа, баталгааны нөхцөл, эрсдэлтэй бие даасан зээлийн хүүг 10% гэж өгсөн.
| Жилийн орлогын тайлан | Сая ₮ |
|---|
| Борлуулалт | 500 |
| Барааны өртөг | 300 |
| Цалин түрээс болон бусад зардал | 80 |
| Элэгдэл ба хорогдол | 20 |
| Хүүгийн зардал | 70 |
| Татварын өмнөх ашиг | 30 |
120 саяын суурийг хэрхэн гаргасан бэ
14.2-ын суурь = борлуулалт 500 − өртөг 300 − бусад зөвшөөрөх зардал 80 = 120 сая. Хүү 70, элэгдэл 20-ыг энэ сууриас хасахгүй. Тайлангийн ашгаас шалгавал 30 + 70 + 20 = 120 сая. Өртөг болон бусад зардал нь хуулийн шаардлага хангасан, элэгдэл тэдгээрт давхар ороогүй гэж өгсөн.
| Шалгалт | Бодолт сая ₮ |
|---|
| Зах зээлд нийцэх хүү | 500 × 10% = 50 |
| Үнийн зөрүү | 70 − 50 = 20 |
| 14.2-ын хасалтын дээд хэмжээ | 120 × 30% = 36 |
| Нэмж хасагдахгүй хүү | 50 − 36 = 14 |
Хөрөнгө оруулагчийн өмнө оруулсан хувь нийлүүлсэн хөрөнгө 200 сая; 200 × 3 = 600 сая. Зээл 500 тул энэ үндсэн хувилбарт 14.3-ын илүүдэл зээл үүсээгүй. Зээлдүүлэгч нь Монголд оршин суугч хувь хүн биш; зээлдэгч нь 14.5-ын тусгай зөвшөөрөлтэй санхүүгийн байгууллага биш.
Эх сурвалж: S2 14.1–14.6; S1 37; S6 X бүлэг
Хүүгийн хасалтыг бүртгэлтэй тулгах нь
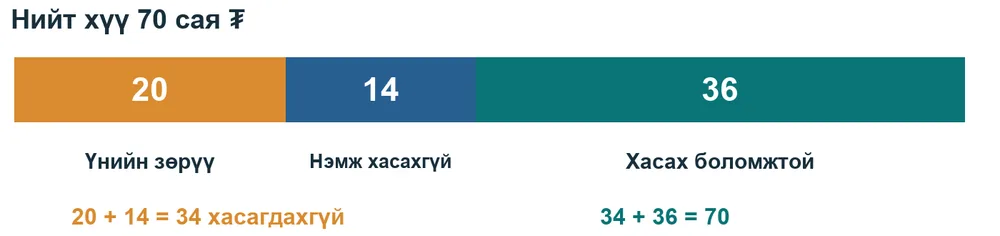
Зураг 20 Бүртгэсэн 70 саяын хүү нь 20 + 14 + 36 гэсэн гурван хэсэгтэй
| Тулгалт | Бодолт сая ₮ |
|---|
| Нийт хасагдахгүй хүү | 20 + 14 = 34; эсвэл 70 − 36 = 34 |
| Татварын суурь | Санхүүгийн ашиг 30 + 34 = 64 |
| Сургалтын 10%-ийн татвар | 64 × 10% = 6.4 |
| Татварын дараах санхүүгийн ашиг | 30 − 6.4 = 23.6 |
Бүртгэлийн бичилт
| Баримт | Дебет | Кредит | Сая ₮ |
|---|
| ЗХ01 хүү тооцох | Хүүгийн зардал | Хүүгийн өглөг | 70 |
| ЗХ02 хүү төлөх | Хүүгийн өглөг | Банк | 70 |
| ЗХ03 татвар тооцох | Татварын зардал | Татварын өглөг | 6.4 |
34 саяын хасагдахгүй дүн нь татварын тулгалтын нэмэгдэл. Гэрээгээр төлөх хүү 70 сая хэвээр тул хүүгийн зардлыг шууд 36 болгож бууруулахгүй. Энэ жишээний зөрүүг буцаан нөхөгдөхгүй, татварын бусад ялгаа болон суутган татваргүй гэж үзсэн.
20 саяын үнийн зөрүүг 34 саяын нийт хасагдахгүй дүн дээр дахин нэмбэл зөрүүг давхар тооцно. Зөв холбоо: 70 = 20 + 14 + 36.
Эх сурвалж: S2 14.1–14.6; татварын хувь нь сургалтын нөхцөл
Хөрөнгө оруулагчийн зээлийн хэмжээг шалгах нь
Өмнөх жишээнээс зөвхөн хөрөнгө оруулагчийн оруулсан хөрөнгийг 100 сая болгож өөрчилбөл гурав дахин нэмэгдүүлсэн хэмжээ 300 сая болно. Зээл 500 тул давсан хэсэг 200 сая. Зээл бүтэн жил тогтмол, нэг гэрээтэй, бүх хэсэгт ижил 14%-ийн хүүтэй гэж өгсөн.
| Тооцоо | Бодолт сая ₮ |
|---|
| Хөрөнгө оруулалтын хязгаар | 100 × 3 = 300 |
| Давсан үндсэн зээл | 500 − 300 = 200 |
| Давсан хэсэгт төлсөн хүү | 200 × 14% = 28 |
| Үлдсэн хэсгийн гэрээний хүү | 300 × 14% = 42 |
| Үлдсэн хэсгийн зах зээлийн хүү | 300 × 10% = 30 |
| Давхардаагүй үнийн нэмэгдэл | 42 − 30 = 12 |
| 14.2-ын боломжит хасалт | 120 × 30% = 36; үлдсэн 30 нь түүнд багтана |
| Нийт хасагдахгүй хүү | 28 + 12 = 40; хасагдах хүү 70 − 40 = 30 |
14.3-т хамаарсан 28 саяын дотор үнийн зөрүүний 200 × (14% − 10%) = 8 сая аль хэдийн орсон. Иймээс 28 дээр нийт үнийн зөрүү 20-ыг нэмэхгүй. Давхардалгүй шалгавал 28 + 20 − 8 = 40 сая.
14.3-ын давсан зээлийн хүүг хөрөнгө оруулагчийн ногдол ашигт тооцох зохицуулалттай. Энд хасалтын дүнг бодсон; ногдол ашгийн татварын хувь, суутгал нь хүлээн авагчийн байршил, хэлэлцээр, бусад нөхцөлөөс хамаарах тул тусдаа тооцоо шаардана.
Нэг тогтмол зээлийн пропорциональ тооцоо үзүүлэв. Үлдэгдэл эсвэл хөрөнгө оруулалт өөрчлөгдвөл огноо тус бүрийн хөдөлгөөнөөр хүүг хуваарилна. 14.6-д хамаарах хувь хүнээс авсан зээлд дээрх хасалтыг шууд хэрэглэхгүй.
Эх сурвалж: S2 14.2–14.6; S3 5, 6
Баталгааны төлбөрийн бодолт
Банк 500 саяын нэг жилийн зээлд, группийн ердийн дэмжлэгийг аль хэдийн харгалзсан боловч тусгай гэрээт баталгаагүй үед 12%, толгой компанийн хүчинтэй баталгаатай үед 10% хүү санал болгосон гэж үзье. Үнийн хоёр саналын бусад нөхцөл ижил.
| Алхам | Бодолт сая ₮ |
|---|
| Баталгаагүй хүү | 500 × 12% = 60 |
| Баталгаатай хүү | 500 × 10% = 50 |
| Зээлдэгчийн нийт хэмнэлт | 60 − 50 = 10 |
| Батлан даагчийн тооцсон жилийн өртөг | Хүлээгдэж буй алдагдал 2 + удирдлага 1 + хөрөнгийн өгөөж 1 = 4 |
| Сургалтын гэрээнд сонгосон төлбөр | 6 сая буюу 500-ын 1.2% |
| Зээлдэгчийн цэвэр хэмнэлт | 60 − 50 − 6 = 4 |
| Батлан даагчид үлдэх дүн | 6 − 4 = 2 |
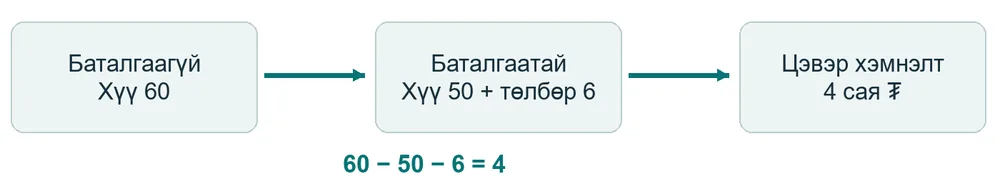
Зураг 21 10 саяын хэмнэлтээс 6 саяыг баталгаанд төлөөд 4 саяын үр ашиг үлдэнэ
4–10 сая нь хоёр талын өртөг ба үр ашгийн энэ нөхцөл дэх хэлэлцээний хүрээ. Энэ нь харьцуулалтын IQR биш. 6 саяыг тохирсон гэж өгсөн бөгөөд дундажлах хуульчилсан дүрэм байхгүй. Бодит үнэ тогтооход зээлдэгчийн эрсдэл, баталгааны хамрах хэмжээ, батлан даагчийн төлөх чадвар болон боломжит бие даасан үнийг шинжилнэ.
Зөвхөн нэг группт багтсанаас үүссэн нэр хүндийн дэмжлэгийг тусгай гэрээт баталгаатай адилтгахгүй. Баталгаа нэмэлт үр ашиг өгөөгүй бол төлбөрийн үндэслэлийг дахин шалгана.
Эх сурвалж: S6 X бүлэг D санхүүгийн баталгаа
Брэнд технологи болон биет бус хөрөнгө
Брэндийн гэрчилгээ хэний нэр дээр байгаагаар бүх ашгийг тэр компанид хуваарилж болохгүй. Технологийг хэн бүтээсэн, сайжруулсан, хамгаалсан, ашигласан болон эрсдэлийг хэн удирдсаныг бодит баримтаар тогтооно. Монголын журамд хууль ёсны эзэмшигчээс гадна бусад талын бодит хувь нэмрийг харгалзахаар заасан.
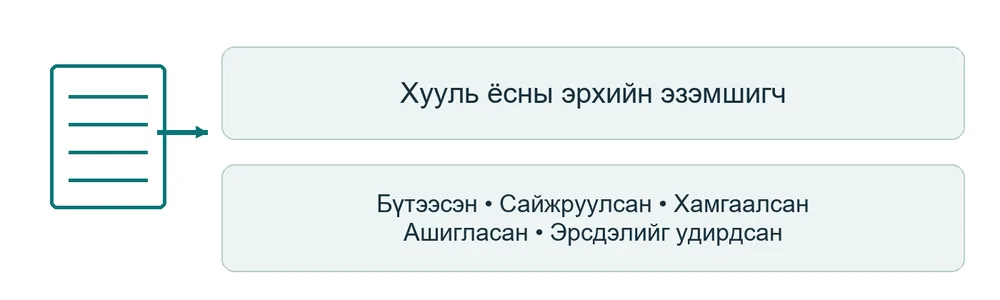
Зураг 22 Эрхийн бүртгэл болон үнэ цэнэ бүтээсэн ажил үүргийг хамтад нь шинжилнэ
| Баримт | Юуг тайлбарлах вэ |
|---|
| Лицензийн гэрээ | Ямар эрх, газар нутаг, хугацаа, онцгой эрх олгосон |
| Хөгжүүлэлтийн бүртгэл | Судалгаа, код, загвар, ажилтны цаг, зардал |
| Батлах шийдвэр | Төслийн эрсдэл, төсөв, чиглэлийг хэн удирдсан |
| Борлуулалтын мэдээлэл | Эрх ашигласнаар ямар ашиг хүртэх хүлээлттэй байсан |
Жишээ нь 800 сая төгрөгийн лицензэд хамаарах борлуулалтын 3 хувиар төлбөр бодох гэрээтэй бол төлбөр 24 сая. Гэвч 3 хувийн үндэслэл, 800 саяын хамрах хүрээ, төлбөр давхардаагүй эсэхийг тусад нь нотолно. Том брэндийн өөр зах зээл дэх хувь хэмжээг шууд хуулж болохгүй.
Хоёр тал онцгой хувь нэмэр оруулсан бол нэг талд бага нэмэгдэл өгөхөөс өмнө ашиг хуваах аргын тохиромжийг шинжилнэ. Эрх шилжүүлэх, лиценз олгох, үйлчилгээ авахыг хооронд нь ялгана.
Эх сурвалж: S3 4.7.2, 4.8–4.9, 5.9
Уул уурхайн бүтээгдэхүүн ба бусад татвар
Уул уурхайн бүтээгдэхүүний үнэ нь агууламж, чийг, чанар, тээвэр, байршил, үнийн огнооноос хамаарна. Биржийн эсвэл зарласан үнийг бүтээгдэхүүний бодит нөхцөлтэй уялдуулахгүйгээр ашиглавал их зөрүү үүсэж болно. 308 дугаар тушаалын журмын 5.12–5.13-т энэ салбарын тусгай зохицуулалт бий.
| Сургалтын тооцоо | Ам.доллар нэг тонн тутам |
|---|
| Харьцуулалтын суурь үнэ | 120 |
| Нотолсон чанарын ялгааны бууралт | 8 |
| Ижил хүргэлтийн цэгт шилжүүлэх тээврийн ялгаа | 15 |
| Харьцуулж болох нөхцөлт үнэ | 120 − 8 − 15 = 97 |
| Хяналтад байгаа үнэ | 90 |
| 10,000 тоннын зөрүү | (97 − 90) × 10,000 = 70,000 ам.доллар |
Энд чанар, тээврийн нөлөөг тус тусад нь нотолсон, давхар хасалт үүсээгүй гэж өгсөн. Бодит тохиолдолд бүтээгдэхүүний гарал үүсэл, лабораторийн дүгнэлт, гэрээний үнийн огноо, тээврийн баримт, төлбөрийн нөхцөл шаардлагатай.
Нэг үнэ олон үүрэгтэй байж болно
Үнэ шилжилтийн үнэлгээ, гаалийн үнэлгээ, НӨАТ, ашигт малтмалын нөөц ашигласны төлбөрийн тооцоо нь тус бүрийн хууль, суурьтай. Үнэ шилжилтийн нэг тохируулга хийснээр бусад татварын тайлан автоматаар засагдахгүй. Зөрүүний шалтгаан, шаардлагатай баримт, тайлангийн өөрчлөлтийг тус бүрээр нь шийднэ.
97 ам.доллар болон 70,000 ам.долларын дүн нь сургалтын нөхцөл. Аль нэг бодит бүтээгдэхүүний зарласан үнэ эсвэл татварын албаны тогтоосон үнэ биш.
Эх сурвалж: S3 5.12–5.13; S1 37, 40 дугаар зүйл
5-р бүлэг
Тайлагнал ба тохируулга
Үнэ шилжилтийн дөрвөн тайлан
Үнэ шилжилтийн баримтжуулалт нь нэг төрлийн тайлан биш. Жилийн ажил гүйлгээний тайлан, дотоод тайлан, ерөнхий тайлан, улс бүрээр тайлан нь өөр зорилго, агуулгатай. Нэгийг гаргасан нь бусдыг орлохгүй.
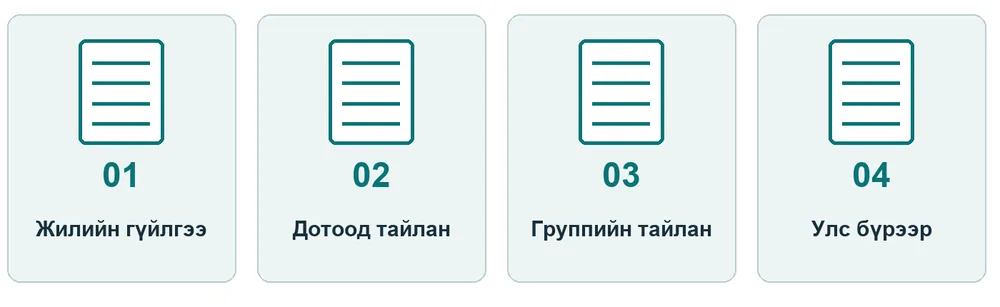
Зураг 23 Гүйлгээний жагсаалтаас дэлхийн группийн мэдээлэл хүртэл
| Тайлан | Гол агуулга | Маягтын нэр |
|---|
| Ажил гүйлгээний жилийн тайлан | Хамааралтай этгээд ба тухайн жилийн гүйлгээ | ҮШТ-01 |
| Дотоод үнэ шилжилтийн тайлан | Тухайн татвар төлөгчийн гүйлгээ, FAR, арга, харьцуулалт, санхүүгийн тулгалт | ҮШТ-02 |
| Ерөнхий үнэ шилжилтийн тайлан | Группийн бүтэц, бизнес, биет бус хөрөнгө, санхүүжилт, бодлого | ҮШТ-03 |
| Улс бүрээр тайлан | Улс бүр дэх орлого, ашиг, татвар, ажилтан, хөрөнгө зэрэг бүлэг мэдээлэл | ҮШТ-04 |
“Дотоод тайлан” гэдэг нь зөвхөн Монгол доторх гүйлгээг хэлдэггүй. Энэ нь тухайн татвар төлөгчийн түвшний дэлгэрэнгүй тайлан гэсэн утгатай. Гадаад талтай хийсэн гүйлгээ ч дотоод тайланд орно.
ТЕГ-ын 2020 оны А/133 тушаал маягт, хавсралт мэдээ, нөхөх зааврыг баталсан. Номын ажлын хүснэгтүүд нь тайлангийн эх мэдээлэл бэлтгэхэд зориулагдсан.
Эх сурвалж: S1 38.1–38.9; S4 А/133 тушаал
Дотоод ба ерөнхий тайлангийн босго
Дотоод болон ерөнхий тайлан гаргах эсэхийг Татварын ерөнхий хуулийн 38.8-ын дараах гурван шалгуураар шалгана. Гурвууланг зэрэг хангахыг шаардаагүй; аль нэг нь хамаарах эсэхийг тус тусад нь тогтооно.
Зураг 24 Өөрийн орлого бага байсан ч групп эсвэл хөрөнгө оруулалтын шалгуур хамаарч болно
| Жишээний нөхцөл | Шалгалтын дүгнэлт |
|---|
| Өмнөх жилийн өөрийн борлуулалт яг 6 тэрбум | 38.8.1-ийн босгод хүрсэн. |
| Өмнөх жилийн өөрийнх 1.4 тэрбум; нэгтгэлд нь ордог группийнх 9 тэрбум | 38.8.2-ын шалгуур хамаарна. |
| Өөрийнх 0.8 тэрбум; гадаадын хөрөнгө оруулалттай | 38.8.3-ыг шалгана; 6 тэрбумд хүрэхийг хүлээхгүй. |
| Өмнөх жилийн өөрийнх 2 тэрбум; группгүй; гадаадын хөрөнгө оруулалтгүй | Өгөгдсөн нөхцөлөөр 38.8-ын гурван шалгуур хангахгүй. Гэхдээ жилийн гүйлгээний тайланг тусад нь шалгана. |
Жилийн ажил гүйлгээний тайлан нь тухайн жилийн хамааралтай гүйлгээг жагсаана. Дотоод ба ерөнхий тайлан нь илүү дэлгэрэнгүй тайлбарын багц юм. Нэг тайлангийн босгыг нөгөөгийн чөлөөлөлт гэж хэрэглэж болохгүй.
6 тэрбумын энэ босго нь борлуулалтын орлогоор хэмжигдэнэ. Татвар ногдуулах ашиг, банкны үлдэгдэл, эсвэл хамааралтай гүйлгээний дүнгээр орлуулж болохгүй.
Эх сурвалж: S1 38.2–38.4, 38.8.1–38.8.3
Улс бүрээр тайланг зөв ялгах нь
Улс бүрээр тайлан буюу CbC нь үндэстэн дамнасан группийн улс тус бүр дэх үйл ажиллагаа, ашиг, татварын ерөнхий дүр зургийг харуулна. Монголын ААНОАТ-ын хуулийн 27.1.6 дахь босго 2025 оны 1 дүгээр сарын 1-нээс 750 сая евротой тэнцэх төгрөг болсон. Хуучин 1.7 их наяд төгрөгийн босгыг шинэ хугацаанд шууд хэрэглэхгүй.
| Шалгах дараалал | Асуулт |
|---|
| Групп ба босго | Үндэстэн дамнасан групп мөн үү; холбогдох нэгдсэн борлуулалт ямар вэ |
| Ханш | 27.11-ийн дагуу нийтэлсэн тухайн жилд хэрэглэх босго, ханшийг авсан уу |
| Тайлагнагч | Монголд байрладаг толгой этгээд эсвэл холбогдох нөхцөлтэй бусад оролцогч уу |
| Орон нутгийн үүрэг | 27.2.2, 27.3 болон 27.10-ын нөхцөлүүдийг шалгасан уу |
| Мэдэгдэл | Тайлагнагчийн статус, дугаар, улсыг 27.7-ын дагуу мэдэгдсэн үү |
Тайлан ба мэдэгдлийн хугацаа өөр. Улс бүрээр тайланг группийн санхүүгийн жилийн сүүлийн өдрөөс хойш 12 сарын дотор өгнө. Жишээ нь санхүүгийн жил 2026.12.31-нд дууссан бол 12 сарын хугацаа 2027.12.31-нд хүрнэ. Харин тайланг аль этгээд өгөх тухай мэдэгдэл нь жилийн эцсийн татварын тайлангийн хугацаатай холбогдоно. Өөрийн өгөх үүрэг, хэрэглэх огноог 27 дугаар зүйлтэй тулгана.
750 сая еврог тухайн өдрийн дурын ханшаар үржүүлж босго тогтоохгүй. 27.11-ийн албан нийтлэл, холбогдох жилийн мэдээлэлд тулгана.
Хуулийн 27.8-д улс бүрээр тайланг эрсдэл, статистик, судалгаанд ашиглах бөгөөд уг тайланд үндэслэн үнэ шилжилтийн тохируулга хийхгүй гэж заасан. Тиймээс нэг улсын ашиг өндөр харагдсанаар шууд нөхөн татвар тооцохгүй.
Эх сурвалж: S2 27.1.6, 27.2–27.3, 27.7–27.11; S5 2, 4 дүгээр зүйл
ҮШТ 04 бөглөх тусдаа кейсийн өгөгдөл
“Оргил олон улсын” группийн 2026 оны CbC жишээ. Монголд байрладаг Оргил толгой компани нь МН2 ба СГ1-ийг 100% эзэмшдэг. Өмнөх жилийн нэгтгэсэн орлого 800 сая евротой тэнцэж, холбогдох албан ханшаар 750 сая еврогийн босго давсан гэж өгсөн. Санхүүгийн жил 2026.01.01–12.31. Хангай–Талын кейстэй холихгүй.
Группийн гурван оролцогчийн дансны эх үзүүлэлтийг өглөө. Монголын дүн сая төгрөг, Сингапурын дүн сая сингапур доллар; ажиллагсдын тоо хүн. А/133-ын 9 дүгээр хавсралтын дагуу улс бүрийн мөнгөн тэмдэгтийг тусад нь тэмдэглэв.
| Эх үзүүлэлт | МН1 | МН2 | СГ1 |
|---|
| Улс | Монгол | Монгол | Сингапур |
| Бие даасан талын орлого | 400,000 | 200,000 | 1,000 |
| Хамааралтай талын орлого | 50,000 | 10,000 | 20 |
| Татварын өмнөх ашиг | 30,000 | 10,000 | 100 |
| Төлсөн татвар | 2,500 | 800 | 15 |
| Тайлант жилийн тооцсон татвар | 3,000 | 1,000 | 17 |
| Хувь нийлүүлсэн хөрөнгө | 80,000 | 20,000 | 100 |
| Хуримтлагдсан ашиг | 40,000 | 10,000 | 150 |
| Ажиллагсад | 100 | 50 | 200 |
| Мөнгөнөөс бусад биет хөрөнгө | 50,000 | 20,000 | 80 |
Эх багц: C01 МН1-ийн жилийн тайлан; C02 МН2-ийн жилийн тайлан; C03 СГ1-ийн жилийн тайлан. Төлсөн татвар ба тайлант жилд хуримтлуулан тооцсон татварыг тусдаа баганаар хадгалсан. Ногдол ашгийн орлого, хойшлогдсон татвар, өмнөх жилийн татварын тохируулга энэ өгөгдөлд байхгүй.
Эх сурвалж: S2 27.1.6, 27.2, 27.11; S12–S13
ҮШТ 04 улсын дүнг нэгтгэж бөглөх нь
Маягтын 1 дүгээр хүснэгтийн багануудыг уншихад тохируулан босоогоор байрлууллаа. Монголын үзүүлэлт нь МН1 + МН2; Сингапурынх СГ1. Маягтад дүнг сая нэгжээс тухайн улсын мөнгөн тэмдэгтийн үндсэн нэгжид шилжүүлнэ; валютуудыг хооронд нь нэмэхгүй.
| Албан багана ба үзүүлэлт | Монгол сая ₮ | Сингапур сая SGD |
|---|
| 2 Хамааралгүй талын орлого | 400,000 + 200,000 = 600,000 | 1,000 |
| 3 Хамааралтай талын орлого | 50,000 + 10,000 = 60,000 | 20 |
| 4 Нийт орлого | 600,000 + 60,000 = 660,000 | 1,020 |
| 5 Татварын өмнөх ашиг | 30,000 + 10,000 = 40,000 | 100 |
| 6 Төлсөн татвар | 2,500 + 800 = 3,300 | 15 |
| 7 Тайлант жилийн тооцсон татвар | 3,000 + 1,000 = 4,000 | 17 |
| 8 Хувь нийлүүлсэн хөрөнгө | 80,000 + 20,000 = 100,000 | 100 |
| 9 Хуримтлагдсан ашиг | 40,000 + 10,000 = 50,000 | 150 |
| 10 Ажиллагсад хүн | 100 + 50 = 150 | 200 |
| 11 Мөнгөнөөс бусад биет хөрөнгө | 50,000 + 20,000 = 70,000 | 80 |
Төгрөгт хөрвүүлэх жишээ: Монголын нийт орлого 660,000 × 1,000,000 = 660,000,000,000 ₮. Төлсөн татвар 3,300,000,000 ₮; жилийн тооцсон татвар 4,000,000,000 ₮. 7 дугаар баганын маягтын нэр “Орлогын албан татварын өр” боловч нөхөх зааврын агуулгаар тухайн жилийн тооцсон татварыг оруулна; 4,000 − 3,300 = 700 гэсэн өглөгийн үлдэгдлийг орлуулахгүй.
Монголын нийт орлого 660,000 сая ₮; Сингапурынх 1,020 сая SGD буюу 1,020,000,000 SGD. Өөр валюттай дүнг нэг нийт болгон нэмээгүй. CbC-д дотоод орлого ордог тул нэгтгэсэн борлуулалттай шууд адилтгахгүй.
Эх сурвалж: S12 хүснэгт 1; S13 багана 2–11
ҮШТ 04 оролцогчид ба нэмэлт тайлбар
Тайлагнагч: Оргил толгой компани; сургалтын ТТД СУРГ-C001. Группийн нэр: Оргил олон улсын. Тайлант он 2026. Утас: сургалтын бүртгэлд олгоогүй; факсгүй. Тайлагнагч нь Монголд байрладаг эцсийн толгой компани.
Хүснэгт 2 Оролцогчдын үйл ажиллагаа
| Оролцогч | Татварын улс | Үүсгэн байгуулсан улс | Тэмдэглэх үйл ажиллагаа |
|---|
МН1 Orgil Holding
СУРГ-C001 | Mongolia | Ижил улс | Үйлдвэрлэл; удирдлага; хувьцаа эзэмших |
МН2 Orgil Distribution
СУРГ-C002 | Mongolia | Ижил улс | Борлуулалт маркетинг түгээлт |
СГ1 Orgil Trade
СУРГ-C003 | Singapore | Ижил улс | Борлуулалт маркетинг түгээлт |
Хүснэгт 2-ын бусад үйл ажиллагааны нүдийг тэмдэглэхгүй. Үүсгэн байгуулсан улс нь татварын оршин суугаа улстай ижил тул 3 дугаар баганад өөр улсын нэр нэмээгүй. Үйл ажиллагаагүй оролцогч, тусдаа төлөөний газар байхгүй.
Хүснэгт 3 Нэмэлт мэдээллийн бөглөсөн эх
“Бүх үзүүлэлтийг 2026 оны оролцогч тус бүрийн жилийн тайлангийн C01–C03 багцаас нэгтгэсэн. Монголын валют MNT, Сингапурын валют SGD. Ажиллагсдыг жилийн дундаж бүтэн орон тоонд шилжүүлсэн бүхэл тоогоор, биет хөрөнгийг дансны цэвэр үнээр авсан. Дотоод орлогыг улсын хүснэгтээс хасаагүй. Мөнгө, түүнтэй адилтгах хөрөнгө болон биет бус хөрөнгийг 11 дүгээр баганад оруулаагүй.”
Бэлтгэх төлөвлөгөө: CbC мэдэгдэл 2027.03.05-ны дотор; CbC тайлан 2027.12.31-ний дотор. Бэлтгэгч Сургалтын Номин, батлагч Сургалтын Тэмүүлэн. Гарын үсэг, хүлээн авсан код үүсээгүй.
Энэ бөглөлтийн дүнгээр дангаар нь компанийн үнэ шилжилтийн тохируулга хийхгүй. CbC нь улс бүрийн мэдээлэл, эрсдэлийг харах зориулалттай; гүйлгээний үнэ тогтоох судалгаа тусдаа.
Эх сурвалж: S12 хүснэгт 2–3; S13; S2 27.7–27.8
Дотоод тайланг бүтээх ажлын бүтэц
Сайн дотоод тайлан нь уншигчид гүйлгээний бодит байдлаас тооцооны дүгнэлт хүртэлх холбоог дагах боломж олгоно. Бэлэн ерөнхий өгүүлбэр олон байхаас илүү тухайн компанийн баримт, шийдвэр, мөнгөн дүн хоорондоо нийцэх нь чухал.
| Хэсэг | Агуулга | Хавсралтын жишээ |
|---|
| Бизнес | Бүтэц, бүтээгдэхүүн, зах зээл, стратеги | Бүтцийн зураг, үйл ажиллагааны тайлан |
| Гүйлгээ | Талууд, гэрээ, дүн, валют, нөхцөл | Гэрээ, гүйлгээний бүртгэл |
| FAR | Чиг үүрэг, хөрөнгө, эрсдэл | Ярилцлагын тэмдэглэл, шийдвэр |
| Арга | Сонголт ба бусад аргаас татгалзсан үндэслэл | Арга сонгох ажлын хуудас |
| Харьцуулалт | Хайлт, сонголт, хасалт, тохируулга | Эх өгөгдөл, тооцооны файл |
| Үр дүн | Үнийн хязгаар, гүйлгээний үр дүн, тохируулга | Тооцооллын тайлбар |
| Санхүүгийн тулгалт | Сегментээс ерөнхий дэвтэр, тайланд хүрэх холбоо | Тулгалтын хүснэгт |
Группийн ерөнхий тайланг өөр хэлээр авсан бол Монголын компанийн дотоод тайлантай зөрөхгүй эсэхийг уншина. Жишээ нь ерөнхий тайланд эрсдэлийг толгой компани хариуцдаг гэж, дотоод тайланд охин компани хариуцдаг гэж бичсэн бол баримтаар тайлбарлах шаардлагатай.
Тайлангийн дүгнэлтэд зөвхөн “зах зээлийн үнэд нийцсэн” гэж бичихгүй. Шалгасан гүйлгээ, арга, мэдээлэл, үр дүн, үлдсэн ялгааг нэрлэнэ.
Эх сурвалж: S1 38.5–38.6; S4 дотоод ба ерөнхий тайлангийн заавар
Хугацаа баримт ба хариуцлагын хуваарилалт
Үнэ шилжилтийн жилийн тайланг жилийн эцсийн татварын тайлантай хамт өгнө. Шалгуур хангасан этгээдийн дотоод ба ерөнхий тайлан мөн түүнтэй хамт явна. Тайлант оныг илгээх онтой андуурахгүй.
| Тайлант хугацаа | Хугацаа | Хэрэглэх үндэслэл |
|---|
| 2025 оны ҮШТ-01; шаардлагатай ҮШТ-02, ҮШТ-03 | 2026.02.10 | ААНОАТ 26.1–26.2-ын 2026 онд мөрдөх хувилбар |
| 2026 оны ҮШТ-01; шаардлагатай ҮШТ-02, ҮШТ-03 | 2027.03.05 | 2026.06.26-ны хуулийн 3, 5 дугаар зүйл; 2027.01.01-нээс |
| 2026.12.31-нд дууссан группийн CbC | 2027.12.31 | ААНОАТ 27.2: санхүүгийн жилийн эцсээс 12 сарын дотор |
| 2026 оны CbC тайлагнагчийн мэдэгдэл | 2027.03.05 | ААНОАТ 27.7 ба жилийн тайлангийн хугацаа |
2020 оны тайлан бэлтгэх зааварт 02 дугаар сарын 10 гэж бичсэн хэвээр байж болно. 2027.01.01-нээс мөрдөх хуулийн өөрчлөлтөөр жилийн хугацаа 03 дугаар сарын 05 болно. Календарь дахь 2027 оны огноо нь нийтлэгдсэн өөрчлөлтөд үндэслэсэн; тайлан илгээхийн өмнө дараа гарсан өөрчлөлт, албан зааврыг шалгана.
2026 оны кейсийн дотоод ажлын календарь
| Төлөвлөсөн өдөр | Ажил | Хариуцах үүрэг |
|---|
| 2027.01.15 | Гүйлгээ ба үлдэгдэл тулгах | Нягтлан |
| 2027.01.29 | Харьцуулалт ба тохируулга дуусгах | Татварын ажилтан |
| 2027.02.05 | Тайлангийн багц хянуулах | Санхүүгийн удирдлага |
| 2027.02.26 | Баталж илгээх дотоод зорилтот өдөр | Эрх бүхий удирдлага |
| 2027.03.05 | Хуулийн эцсийн хугацаа | Тайлан илгээгч |
Дотоод ажлын өдрүүд нь хуулийн нэмэлт хугацаа биш. Илгээсэн файл, системийн хүлээн авсан төлөв, баталгаажуулсан кодыг архивлана. Сургалтын багц татварын албанд илгээгдээгүй.
Эх сурвалж: S1 38.4, 38.8; S2 26, 27.2, 27.7; S14 3, 5
Татварын тохируулгыг бүртгэлээс ялгах нь
Үнэ шилжилтийн шинжилгээнээс гарсан зөрүү нь гэрээний үнэ, нягтлан бодох бүртгэл, татварын тайланд өөр өөр нөлөө үзүүлж болно. Татварын суурьт нэмэгдэл хийснээр харилцагчаас авах авлага автоматаар үүсэхгүй. Авлага үүсэхийн тулд гэрээний болон бүртгэлийн бодит үндэслэл хэрэгтэй.
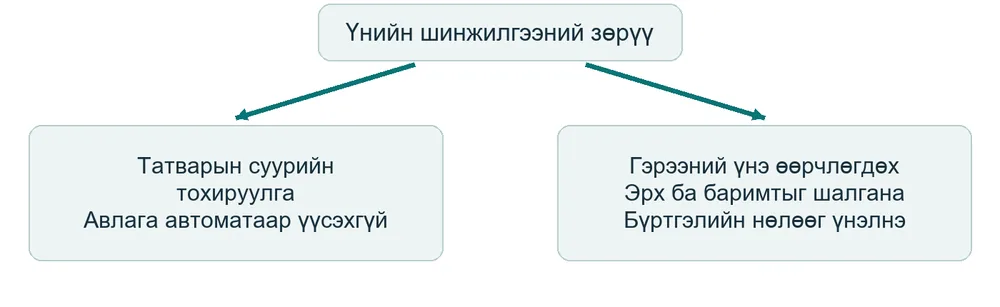
Зураг 25 Нэг зөрүүнээс гарч болох хоёр өөр зам
| Төрөл | Юу өөрчлөгдөх вэ |
|---|
| Татварын үндсэн тохируулга | Татвар ногдуулах суурь болон нөхөн татвар |
| Хоёрдогч тохируулга | 39.2-ын дагуу үнийн зөрүүг ногдол ашиг гэж үзэх үр дагавар |
| Харгалзах тохируулга | Давхар татварыг арилгах хууль, хэлэлцээрийн үндэслэлтэй өөр талын тохируулга |
| Гэрээний үнийн өөрчлөлт | Эрх бүхий талуудын хүчинтэй шийдвэр, баримтаар авлага, өглөг, үнэ өөрчлөгдөх боломж |
Татварын албаны үндсэн болон хоёрдогч тохируулгыг Татварын ерөнхий хуулийн 39 дүгээр зүйл зохицуулна. Давхар татварын асуудлыг журмын 7 дугаар хэсэг болон холбогдох хэлэлцээрээр шийднэ. Нөгөө тал өөрийн татварын суурийг шууд бууруулж болох мэт үзэж болохгүй.
Хил дамнасан тохируулга гарвал суутган татвар, гэрээний нөхцөл, давхар татварын хэлэлцээр, харилцан тохиролцох журмын хугацааг хамтад нь шалгана.
Эх сурвалж: S1 39.1–39.2; S3 2.2–2.4, 7.1–7.5
6-р бүлэг
Баримтаас тайлан хүртэлх нэгдсэн кейс
Нэгдсэн кейсийн нөхцөл
“Хангай үйлдвэрлэл” ХХК нь “Тал борлуулалт” ХХК-ийн 80 хувийг эзэмшдэг гэж үзье. Хангай 2026 оны 9 дүгээр сард Талд 2,000 ширхэг барааг нэг бүрийг 100,000 төгрөгөөр борлуулсан. Харьцуулж болох нөхцөлтэй бие даасан борлуулалтын үнэ 120,000 төгрөг гэж өгсөн. Энэ кейсээр Хангайн бүртгэл ба татварын тооцоог дагана.
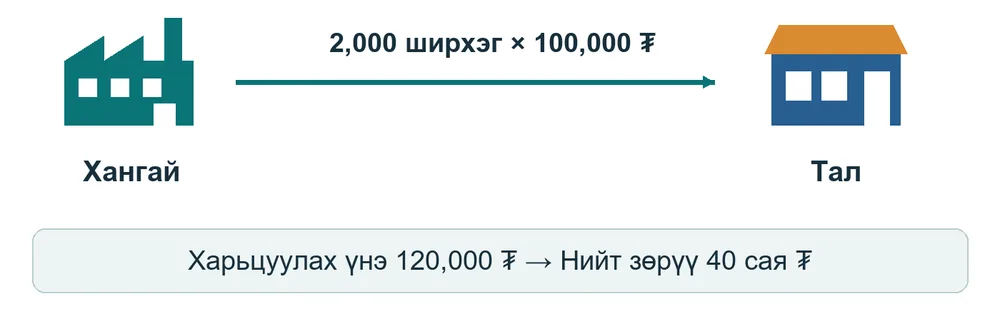
Зураг 26 Кейсийн оролцогч, баримт, шалгах үнэ
| Кейсийн эхлэл | Сая ₮ |
|---|
| Банк дахь мөнгө | 100 |
| Бараа материал 2,000 ширхэг × 60,000 ₮ | 120 |
| Талын 80%-ийн хөрөнгө оруулалт өртгөөр | 80 |
| Нийт хөрөнгө ба хувь нийлүүлсэн хөрөнгө | 300 |
| Тайлант хугацааны борлуулалт | 200 |
| Борлуулсан барааны өртөг | 120 |
| Төлсөн үйл ажиллагааны зардал | 30 |
Бүх бараа борлогдсон, Тал 200 саяыг бүрэн төлсөн. Эхний банк 100, бараа 120, охин компанийн хөрөнгө оруулалт 80 нь нийт 300 саяын өмчөөр санхүүжсэн. Хөрөнгө оруулалтыг өртгөөр бүртгэдэг; үнэ цэнийн бууралтгүй. Барааны болон харьцуулалтын бусад чухал нөхцөл адил гэж өгсөн.
Кейсийн хязгаар: НӨАТ, гааль, суутган татвар, хоёрдогч тохируулга, торгууль, алдангийг тооцоогүй. Орлогын татварыг сургалтын зориулалтаар 10%, хөнгөлөлтгүй гэж өгсөн. Энэ нь бүх компанид хэрэглэх татварын дүгнэлт биш.
Эх сурвалж: Аргын үндэслэл S1 37; S3 5.5; бусад дүн нь сургалтын өгөгдөл
Кейсийн анхан шатны баримтын багц
Энэ сургалтын бүртгэлээс баримтын код, огноо, тоо хэмжээ, мөнгөн дүнг харж болно. Жишээ нь Н01 нэхэмжлэл дэх 200 саяыг дараагийн журналын Ж01-тэй тулгана. Бодит баримтад талуудын татвар төлөгчийн мэдээлэл, эрх бүхий гарын үсэг болон шаардагдах бусад бүрдэл байна.
| Код ба огноо | Баримтын агуулга | Тулгах дүн |
|---|
| Г01 2026.09.01 | Хангай → Тал; 2,000 ширхэг; нэгж 100,000 ₮; үйлдвэрийн хаалгаар хүлээлгэн өгнө; төлбөр 30 хоног | 200 сая |
| Н01 2026.09.05 | Борлуулалтын нэхэмжлэл; Г01 гэрээтэй холбоотой | 2,000 × 100,000 |
| З01 2026.09.05 | Бараа зарлагын баримт; нэгжийн өртөг 60,000 ₮ | 2,000 × 60,000 |
| ХА01 2026.09.05 | Тал 2,000 ширхэгийг бүрэн хүлээн авсан акт | 2,000 ширхэг |
| Б01 2026.09.25 | Талын төлбөр банканд орсон | 200 сая |
| ҮЗ01 2026.09.30 | Тайлант хугацааны үйл ажиллагааны зардлын багц; банкнаас төлсөн | 30 сая |
Харьцуулалтын нотолгоо Х01
Хамааралгүй худалдан авагчтай гүйцэтгэсэн харьцуулах гүйлгээний өгөгдөл: ижил бүтээгдэхүүн, 2,000 ширхэг, 2026 оны 9 дүгээр сар, үйлдвэрийн хаалгаар хүргэлт, 30 хоногийн төлбөр, нэгжийн үнэ 120,000 төгрөг. Бүтээгдэхүүний чанар болон баталгаа адил. Х01 нь кейсийн борлуулалтын журналд дахин орохгүй, шинжилгээний гаднах харьцуулалтын өгөгдөл юм.
Баримтын мөрийг тооцооны мөртэй холбоно: Н01 → борлуулалт 200; З01 → өртөг 120; Б01 → авлага хаалт 200; Х01 → татварын зөрүү 40.
Г01 бөглөсөн худалдах гэрээ
Гэрээ Г01 • 2026.09.01 • Улаанбаатар. Худалдагч: Хангай үйлдвэрлэл ХХК, сургалтын ТТД СУРГ-Х001. Худалдан авагч: Тал борлуулалт ХХК, сургалтын ТТД СУРГ-Т001. Доорх нь гарын үсэг зураагүй сургалтын гэрээ; бүх баримтын дүн НӨАТ-ын тооцоог тусад нь орхисон кейсийн нөхцөлтэй.
| Нөхцөл | Бөглөсөн утга |
|---|
| Бараа | ХБ01 стандарт гэр ахуйн металл тавиур |
| Тоо хэмжээ ба нэгж үнэ | 2,000 ширхэг × 100,000 ₮ |
| Гэрээний нийт үнэ | 200,000,000 ₮ |
| Хүлээлгэн өгөх өдөр | 2026.09.05; Хангайн агуулахын хаалгаар |
| Чанар ба баталгаа | ХБ01 техникийн карт; 12 сарын үйлдвэрлэлийн доголдлын баталгаа |
| Төлбөрийн хугацаа | Хүлээлгэн өгснөөс 30 хоног; эцсийн өдөр 2026.10.05 |
| Төлбөр хүлээн авах данс | СУРГ-БАНК-01; Хангай үйлдвэрлэл |
| Эрсдэл ба өмчлөл | ХА01 актаар хүлээн авмагц Талд шилжинэ |
| Үнэ өөрчлөх | Эрх бүхий талуудын бичгээр баталсан нэмэлт гэрээгээр |
| Маргаан | Гэрээ, хүргэлт, баримтыг тулгаж хэлэлцэнэ; шийдэгдээгүй бол Монголын эрх бүхий шүүхэд |
Төлөөлөгчид: Хангайн захирал Сургалтын Дорж; Талын захирал Сургалтын Оюун. Гарын үсэг: зураагүй. Хаяг: Хангай — Улаанбаатар, сургалтын агуулах Х01; Тал — Улаанбаатар, сургалтын төв Т01.
Г01-ийн 200 сая нь Н01 нэхэмжлэлийн дүнтэй адил. Татварын үнэлгээ 240 сая болсон нь энэ гэрээний төлөх дүнг дангаараа өөрчлөхгүй.
Н01 бөглөсөн нэхэмжлэл
Нэхэмжлэл Н01 • 2026.09.05 • Гэрээ Г01. Нэхэмжлэгч: Хангай үйлдвэрлэл ХХК /СУРГ-Х001/. Төлөгч: Тал борлуулалт ХХК /СУРГ-Т001/. Төлбөрийн данс СУРГ-БАНК-01. Төлөх эцсийн өдөр 2026.10.05.
| Код ба бараа | Нэгж | Тоо | Нэгж үнэ ₮ | Нийт ₮ |
|---|
| ХБ01 металл тавиур | ш | 2,000 | 100,000 | 200,000,000 |
| Барааны нийт дүн | | | | 200,000,000 |
| Үнийн хөнгөлөлт | | | | 0 |
| Кейсийн төлөх дүн | | | | 200,000,000 |
Нэхэмжлэлийг журналд оруулах нь
2,000 × 100,000 = 200,000,000 төгрөг. ХА01 хүлээн авалтын акттай тулгасны дараа Ж01: Дт Талын авлага 200 сая, Кт Борлуулалтын орлого 200 сая гэж бүртгэнэ. Нэхэмжлэлийн дугаар Н01-ийг авлагын туслах дэвтэрт хадгална.
| Шалгалтын талбар | Бөглөсөн үр дүн |
|---|
| Хүлээн авсан тоо | ХА01: 2,000 ширхэг; зөрүү 0 |
| Гэрээний нэгж үнэ | Г01: 100,000 ₮; зөрүү 0 |
| 2026.09.25-нд төлсөн | Б01: 200,000,000 ₮ |
| Н01-ийн төлөгдөөгүй үлдэгдэл | 200,000,000 − 200,000,000 = 0 |
Бэлтгэсэн: нягтлан Сургалтын Саруул. Баталсан: захирал Сургалтын Дорж. Гарын үсэг зураагүй. НӨАТ-ын мөрийг кейст тооцоогүй; энэ нь татварын цахим төлбөрийн баримт биш.
З01 зарлагын баримт ба ХА01 акт
З01 бараа материалын зарлага • 2026.09.05. Олгогч: Хангай, агуулах Х01. Хүлээн авагч: Тал. Үндэслэл: Г01 гэрээ, Н01 нэхэмжлэл. Өртгийг борлуулалтын үнээс тусад нь бүртгэнэ.
| Бараа | Эхний тоо | Зарлага | Үлдэгдэл | Нэгж өртөг ₮ |
|---|
| ХБ01 | 2,000 | 2,000 | 0 | 60,000 |
Зарлагын өртөг = 2,000 × 60,000 = 120,000,000 төгрөг. Ж02: Дт Борлуулсан барааны өртөг 120 сая, Кт Бараа материал 120 сая. Н01-ийн 200 саяар барааг зарлагадахгүй.
ХА01 хүлээлцсэн акт
| Талбар | Бөглөсөн утга |
|---|
| Огноо ба газар | 2026.09.05; Хангайн агуулахын хаалга |
| Талууд | Хангайн нярав Сургалтын Бат; Талын нярав Сургалтын Энх |
| Хүлээлгэн өгсөн | ХБ01, 2,000 ширхэг |
| Хүлээн авсан | 2,000 ширхэг; тооны дутагдал 0 |
| Чанарын шалгалт | Гадна үзлэг, савлагаа хэвийн; илэрсэн гэмтэл 0 |
| Гомдол ба тэмдэглэл | Хүлээн авах үед гомдолгүй; Г01-ийн баталгааны нөхцөл хэвээр |
| Холбоотой баримт | Г01; Н01; З01 |
Олгосон ба хүлээн авсан төлөөлөгчийн гарын үсэг: зураагүй. Агуулахын карт: эхний өртөг 120 сая − зарлага 120 сая = эцсийн өртөг 0.
Б01 банкны хуулга ба ҮЗ01 зардал
Хангайн СУРГ-БАНК-01 дансны 2026 оны 9 дүгээр сарын сургалтын хуулга. Шимтгэл, хүү болон бусад хөдөлгөөнгүй. Эхний үлдэгдэл 100,000,000 төгрөг.
| Огноо | Баримт ба утга | Орлого ₮ | Зарлага ₮ | Үлдэгдэл ₮ |
|---|
| 09.25 | Б01 Тал; Н01 төлбөр | 200,000,000 | 0 | 300,000,000 |
| 09.30 | Б02 ҮЗ01 зардал | 0 | 30,000,000 | 270,000,000 |
ҮЗ01 төлсөн зардлын багц
| Код | Баримт | Зардал сая ₮ | Төлсөн сая ₮ |
|---|
| ҮЗ01а | Агуулахын үйлчилгээний тооцоо | 12 | 12 |
| ҮЗ01б | Гаднын савлагаа ачилтын акт | 10 | 10 |
| ҮЗ01в | Захиргааны үйлчилгээний нэхэмжлэл | 8 | 8 |
| Нийт | | 30 | 30 |
Зардлын үйлчилгээ бүр 2026 оны 9 дүгээр сард бүрэн авсан, үлдэгдэл болон урьдчилгаа үүсээгүй гэж өгсөн. ҮЗ01 нь дээрх гурван эх баримтын дүнг нэгтгэсэн тооцоо. Баримтын бэлтгэгч нягтлан Сургалтын Саруул; батлагч захирал Сургалтын Дорж; гарын үсэг зураагүй.
Ж03: Дт Банк 200, Кт Авлага 200. Ж04: Дт Үйл ажиллагааны зардал 30, Кт Банк 30. Банкны тулгалт: 100 + 200 − 30 = 270 сая. Бүртгэлд ороогүй хөдөлгөөн 0; замд яваа шилжүүлэг 0; тулгалтын зөрүү 0.
Хуулга нь банкны бодит баримтыг дуурайлган баталгаажуулаагүй сургалтын загвар. Бодит ажилд банкнаас авсан эх хуулга, төлбөрийн даалгаврыг хадгална.
Х01 харьцуулах гүйлгээний нотолгоо
Х01 нь Хангайн өөр борлуулалт биш. Хамааралгүй “Жишиг нийлүүлэгч” ба “Бие даасан худалдан авагч”-ийн хооронд биелсэн гүйлгээний сургалтын мэдээллийн карт. Талуудын эзэмшигч, удирдлага давхцаагүй; Хангай, Талтай холбоогүй гэж өгсөн.
| Үзүүлэлт | Г01 хяналтад байгаа | Х01 бие даасан |
|---|
| Бүтээгдэхүүн | ХБ01 металл тавиур | ХБ01 ижил үзүүлэлт |
| Хугацаа ба тоо | 2026.09; 2,000 ш | 2026.09; 2,000 ш |
| Хүргэлт | Агуулахын хаалга | Агуулахын хаалга |
| Төлбөр ба валют | 30 хоног; төгрөг | 30 хоног; төгрөг |
| Баталгаа ба чанар | 12 сар; стандарт | 12 сар; ижил стандарт |
| Зах зээл | Улаанбаатарын бөөний | Улаанбаатарын бөөний |
| Нэгж үнэ | 100,000 ₮ | 120,000 ₮ |
| Биелэлтийн баримт | Н01; З01; ХА01; Б01 | ХГ01 гэрээ; ХН01 нэхэмжлэл; ХА02 акт; ХБ01 төлбөр |
Х01-ийн баримтын дүн
ХН01: 2,000 × 120,000 = 240,000,000 төгрөг. ХА02: 2,000 ширхэг бүрэн хүргэсэн. ХБ01: 240,000,000 төгрөг бүрэн төлсөн. Үнийн тусгай хөнгөлөлт, буцаалт, урамшуулалгүй. Чухал нөхцөлүүд ижил тул харьцуулалтын мөнгөн тохируулга 0.
CUP зөрүү = (120,000 − 100,000) × 2,000 = 40,000,000 төгрөг. Х01-ийн 240 саяыг Хангайн борлуулалтын журналд оруулахгүй. Татварын тохируулгын тооцоо болон тайлангийн хавсралтад ашиглана.
Эх сурвалж: S3 4; 5.5
И01 хөрөнгө оруулалтын тулгалт
Хангай Талын 80%-ийг тайлант хугацаанаас өмнө 80 сая төгрөгөөр үүсгэн байгуулсан гэж өгсөн. Талын нийт хувь нийлүүлсэн хөрөнгө 100 сая; бусад хамааралгүй эзэмшигч 20 саяыг оруулсан. Гүүдвил, өмнөх хуримтлагдсан ашиг, давуу эрхийн хувьцаагүй.
| Эх баримт | Бөглөсөн мэдээлэл |
|---|
| И01а хувь нийлүүлэгчдийн шийдвэр | Талын хөрөнгө 100 сая; Хангай 80%; бусад эзэмшигч 20% |
| И01б хувьцаа эзэмшигчдийн бүртгэл | Хангайн хувь ба саналын эрх тус бүр 80%; шууд оролцоо |
| И01в хөрөнгө оруулалтын төлбөр | Тайлант үеэс өмнө 80 сая төлсөн |
| Хангайн эхний баланс | Банк 100 + бараа 120 + хөрөнгө оруулалт 80 = өмч 300 |
| Талын эхний баланс | Банк 100 = хувь нийлүүлсэн хөрөнгө 100 |
| Жилийн хөдөлгөөн | Хувь эзэмшил өөрчлөгдөөгүй; ногдол ашиг 0; бууралт 0 |
Хангайн хөрөнгө оруулалтын туслах дэвтэр: эхний өртөг 80 + нэмэгдэл 0 − хасалт 0 = эцсийн өртөг 80 сая. Энэ дүн Хангайн тусдаа санхүүгийн тайланд үлдэнэ. Группийн нэгтгэлд Талын өмчийн холбогдох хэсэгтэй хасагдана.
Хөрөнгө оруулалтын 80 саяыг барааны 120 саяын өртөгт нэмэхгүй. Хувь эзэмшлийн баримт нь хамаарлыг нотолно; барааны гэрээ нь гүйлгээг нотолно. Хоёр өөр баримтын зорилгыг ялгана.
Гэрээ ба нэхэмжлэлийн бөглөх загвар
Г01, Н01-ийн бөглөсөн жишээг дагаж өөрийн мэдээллийг оруулна. Баримт бүрийг нэг дугаартай хадгалж, бодит гүйлгээний онцлог болон татварын шаардлагад тохируулна.
Гэрээний ажлын загвар
| Талбар | Өөрийн мэдээлэл |
|---|
| Дугаар огноо газар | ________________________________ |
| Худалдагч ба худалдан авагчийн нэр ТТД | ________________________________ |
| Төлөөлөх эрх ба хаяг | ________________________________ |
| Бараа тоо нэгж үнэ валют | ________________________________ |
| Нийт дүн ба татварын нөхцөл | ________________________________ |
| Хүргэлт чанар баталгаа эрсдэл | ________________________________ |
| Төлбөрийн хугацаа данс | ________________________________ |
| Үнэ өөрчлөх ба маргаан шийдэх | ________________________________ |
| Эрх бүхий талуудын гарын үсэг | ________________________________ |
Нэхэмжлэлийн ажлын загвар
| Дугаар ба гэрээ | Бараа тоо | Нэгж үнэ | Нийт дүн |
|---|
| ____________ | ____________ | ________ | ________ |
| ____________ | ____________ | ________ | ________ |
Огноо __________ Талуудын нэр ба ТТД ____________________
Татвар ба хөнгөлөлт __________ Төлөх өдөр __________
Банкны данс __________ Хүргэлтийн баримт __________
Бэлтгэсэн __________ Баталсан __________
Хүргэлт ба төлбөрийн бөглөх загвар
Зарлага ба хүлээлцэх акт
Баримтын дугаар __________ Огноо __________
Олгогч __________ Хүлээн авагч __________
Гэрээ __________ Нэхэмжлэл __________ Агуулах __________
| Барааны код | Нэгж | Тоо | Нэгж өртөг | Нийт өртөг |
|---|
| __________ | _____ | ______ | __________ | __________ |
| __________ | _____ | ______ | __________ | __________ |
Хүлээн авсан тоо __________ Чанарын зөрүү __________
Эрсдэл шилжсэн цаг __________ Тайлбар __________
Олгосон гарын үсэг __________ Авсан гарын үсэг __________
Банк ба зардлын тулгалт
| Огноо ба баримт | Орлого | Зарлага | Үлдэгдэл |
|---|
| Эхний үлдэгдэл | | | __________ |
| ________________ | ________ | ________ | __________ |
| ________________ | ________ | ________ | __________ |
Зардлын төрөл __________ Үйлчилгээ авсан хугацаа __________
Эх баримтын жагсаалт __________ Төлсөн дүн __________
Журналын дугаар __________ Бүртгэгч __________
Шалгах холбоо: тоо × нэгж өртөг = зарлагын нийт өртөг. Эхний банк + орлого − зарлага = эцсийн банк. Гэрээний үнэ, өртөг, банкны төлбөр гэсэн гурван дүнг хооронд нь сольж бичихгүй.
Борлуулалт авлага мөнгөний холбоо
Кейсийн 200 саяын борлуулалт ба 200 саяын төлбөрийг хоёр удаагийн орлого гэж үзэж болохгүй. Бараа өгсөн өдөр худалдан авагчаас мөнгө авах эрх үүснэ. Тэр эрхийг авлага гэж нэрлэдэг. Дараа нь төлбөр ирэхэд авлага мөнгө болж солигдоно.
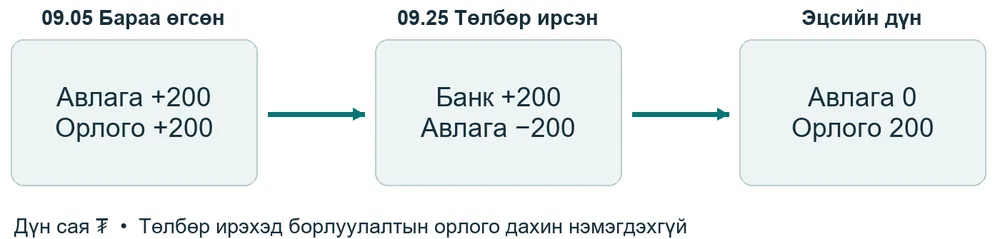
Зураг 27 Борлуулалтын орлого нэг удаа бүртгэгдэж, дараа нь авлага мөнгө болж хувирна
| Үйл явдал | Авлагын хөдөлгөөн | Борлуулалтын орлогын хөдөлгөөн |
|---|
| 09.05 Барааг зээлээр борлуулсан | 200 саяар нэмэгдэнэ | 200 саяар нэмэгдэнэ |
| 09.25 Харилцагч төлсөн | 200 саяар буурна | Өөрчлөгдөхгүй |
Журналын дебет, кредит нь бичилтийн хоёр талын нэр. Хөрөнгө нэмэгдэхийг ихэвчлэн дебетэд, буурахыг кредитэд бичнэ. Иймээс авлага үүсэхэд Дт Авлага 200; төлбөр ирэхэд Кт Авлага 200 болно. Орлогын өсөлтийг кредитэд бүртгэдэг тул Дт Авлага 200 / Кт Орлого 200 гэж хослуулна.
Барааны 120 саяын өртөг нь тусдаа бичилттэй. Борлуулахад Дт Борлуулсан барааны өртөг 120 / Кт Бараа материал 120 гэж бүртгэнэ. Ингэснээр орлого 200-аас барааны өртөг 120-ыг хасаж, нийт ашиг 80 гарна.
Төлбөр авахыг ашиг олохтой, татварын тооцоонд 40 сая нэмэхийг авлага үүсэхтэй бүү холь. Дараагийн журналд бодит гүйлгээний баримт бүрийг дансны хоёр талд холбож үзүүлнэ.
Кейсийн журналын бичилт
Бүртгэлийг гэрээ, бодит хүргэлт, төлбөрт үндэслэн хөтөлнө. Дараах дансны нэрүүд нь сургалтын зориулалттай бөгөөд байгууллагын дансны кодыг шаардахгүй. Дүнг сая төгрөгөөр илэрхийлэв.
| № | Гүйлгээ | Дебет | Кредит | Дүн |
|---|
| ЭХ | Эхний үлдэгдэл | Банк 100; бараа 120; хөрөнгө оруулалт 80 | Хувь нийлүүлсэн хөрөнгө | 300 |
| Ж01 | Н01 борлуулалт | Авлага | Борлуулалтын орлого | 200 |
| Ж02 | З01 өртөг | Борлуулсан барааны өртөг | Бараа материал | 120 |
| Ж03 | Б01 төлбөр | Банк | Авлага | 200 |
| Ж04 | ҮЗ01 зардал | Үйл ажиллагааны зардал | Банк | 30 |
| Ж05 | Татварын тооцоо | Орлогын татварын зардал | Орлогын татварын өглөг | 9 |
Ж05-ын 9 саяыг дараагийн тооцоонд гаргана. Санхүүгийн ашиг 50 сая боловч үнэ шилжилтийн татварын нэмэгдэл 40 сая тул татварын суурь 90 сая байна. Кейсийн нөхцөлөөр татвар 9 сая, тайлант хугацаанд төлөөгүй учраас өглөг үлдэнэ.
Яагаад 40 саяын авлага бүртгээгүй вэ
Гэрээний үнэ 200 сая хэвээр бөгөөд худалдан авагч нэмэлт төлбөр төлөх хүчинтэй үүрэг хүлээгээгүй. 40 сая нь татварын тооцооны нэмэгдэл. Иймд Дт авлага 40, Кт борлуулалт 40 гэсэн бичилтийг энэ хувилбарт хийхгүй. Үнийн өөрчлөлт батлагдсан өөр хувилбарыг тусдаа үзүүлнэ.
Ж01–Ж05-ын дебет ба кредит тус бүр 559 сая. Эхний үлдэгдэл 300 сая нь хугацааны гүйлгээ биш. Талын хөрөнгө оруулалтын 80 сая нь барааны өртөгт орохгүй.
Туслах дэвтэр ба ерөнхий дэвтрийн тулгалт
Туслах дэвтэр нь харилцагч, бүтээгдэхүүн зэрэг дэлгэрэнгүй мэдээллийг харуулдаг. Ерөнхий дэвтэр нь данс тус бүрийн нийт хөдөлгөөн, үлдэгдлийг нэгтгэнэ. Хоёр түвшний дүн хоорондоо таарах ёстой.
| Туслах бүртгэл | Эхлэл | Нэмэгдэл | Бууралт | Эцэс |
|---|
| Талын авлага сая ₮ | 0 | 200 | 200 | 0 |
| Барааны тоо ширхэг | 2,000 | 0 | 2,000 | 0 |
| Барааны өртөг сая ₮ | 120 | 0 | 120 | 0 |
| Банк сая ₮ | 100 | 200 | 30 | 270 |
| Данс | Эхний үлдэгдэл | Дт хөдөлгөөн | Кт хөдөлгөөн | Эцсийн үлдэгдэл |
|---|
| Банк | Дт 100 | 200 | 30 | Дт 270 |
| Авлага | 0 | 200 | 200 | 0 |
| Бараа материал | Дт 120 | 0 | 120 | 0 |
| Охин компанийн хөрөнгө оруулалт | Дт 80 | 0 | 0 | Дт 80 |
| Хувь нийлүүлсэн хөрөнгө | Кт 300 | 0 | 0 | Кт 300 |
| Борлуулалтын орлого | 0 | 0 | 200 | Кт 200 |
| Борлуулсан барааны өртөг | 0 | 120 | 0 | Дт 120 |
| Үйл ажиллагааны зардал | 0 | 30 | 0 | Дт 30 |
| Татварын зардал | 0 | 9 | 0 | Дт 9 |
| Татварын өглөг | 0 | 0 | 9 | Кт 9 |
Хаалтын өмнөх дебет 270 + 80 + 120 + 30 + 9 = 509. Кредит 300 + 200 + 9 = 509. Хугацааны хөдөлгөөн 559 сая, эцсийн үлдэгдлийн нийлбэр 509 сая нь өөр үзүүлэлт. Хөрөнгө оруулалтын туслах бүртгэл И01 нь ерөнхий дэвтрийн 80 саяд таарна.
Авлагын туслах дэвтрийн 0 нь ерөнхий дэвтрийн авлага 0-той, барааны туслах бүртгэлийн 0 нь бараа материалын 0-той тус тус таарч байна.
Үнийн шинжилгээнээс татварын тооцоо руу
Кейсийн Хангайн орлого, ашиг, татварын суурийг тус тусад нь дагая. Н01 нэхэмжлэлийн орлого 200 сая; харьцуулалтын Х01-ээр тооцсон орлого 240 сая. 40 саяын зөрүү нь энэ хувилбарт зөвхөн татварын тооцоонд нэмэгдэнэ.
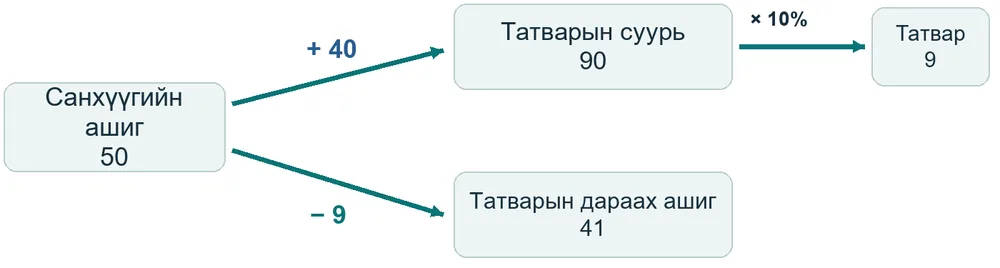
Зураг 28 50 саяын санхүүгийн ашгаас татварын суурь 90 сая, татварын дараах ашиг 41 сая гэсэн хоёр өөр дүн гарна
| Алхам | Бодолт сая ₮ |
|---|
| 1 Үнийн нийт зөрүү | (120,000 − 100,000) × 2,000 = 40 сая |
| 2 Санхүүгийн ашиг | Борлуулалт 200 − өртөг 120 − зардал 30 = 50 |
| 3 Татварын суурь ба татвар | 50 + 40 = 90; 90 × 10% = 9 |
| 4 Татварын дараах санхүүгийн ашиг | 50 − 9 = 41 |
Яагаад 90 − 9 = 81 гэж болохгүй вэ. 90 нь татвар бодох суурь; 40 сая нь компанийн бүртгэлд нэмэлт борлуулалт болоогүй. Иймээс санхүүгийн тайланд 50 саяын ашгаас 9 саяын татварыг хасна. Гэрээний үнэ бодитоор өөрчлөгдсөн хувилбарыг дараа нь тусад нь үзнэ.
Кейсэд 40 саяын зөрүү ирээдүйд буцаан нөхөгдөхгүй, хөрөнгийн татварын суурийг өөрчлөхгүй гэж өгсөн тул хойшлогдсон татвар тооцоогүй. Бодит тайланд хэрэглэж буй санхүүгийн тайлагналын стандартаар үнэлнэ.
Эх сурвалж: S1 37.1; S3 2.2, 5.5
Кейсийн тайлан болон хаалт
| Орлогын тайлан | Сая ₮ | Санхүүгийн байдлын тайлан | Сая ₮ |
|---|
| Борлуулалт | 200 | Банк | 270 |
| Барааны өртөг | (120) | Охин компанийн хөрөнгө оруулалт | 80 |
| Нийт ашиг | 80 | Нийт хөрөнгө | 350 |
| Үйл ажиллагааны зардал | (30) | Татварын өглөг | 9 |
| Татварын өмнөх ашиг | 50 | Хувь нийлүүлсэн хөрөнгө | 300 |
| Татварын зардал | (9) | Хуримтлагдсан ашиг | 41 |
| Татварын дараах ашиг | 41 | Өр төлбөр ба өмч | 350 |
Мөнгөн гүйлгээ: харилцагчаас авсан 200, үйл ажиллагаанд төлсөн 30, цэвэр өсөлт 170. Эхний мөнгө 100 + 170 = эцсийн мөнгө 270. Татвар төлөөгүй тул мөнгөн гаралт биш, өглөг хэвээр байна.
| Хаалтын бичилт | Дебет | Кредит | Дүн |
|---|
| ХЛ01 орлого хаах | Борлуулалтын орлого | Орлого зардлын нэгдсэн данс | 200 |
| ХЛ02 зардал хаах | Орлого зардлын нэгдсэн данс | Өртөг 120; үйл ажиллагааны зардал 30; татварын зардал 9 | 159 |
| ХЛ03 ашиг шилжүүлэх | Орлого зардлын нэгдсэн данс | Хуримтлагдсан ашиг | 41 |
Хаалтын дараах дебет: банк 270 + хөрөнгө оруулалт 80 = 350. Кредит: татварын өглөг 9 + хувь нийлүүлсэн хөрөнгө 300 + хуримтлагдсан ашиг 41 = 350. Орлого, зардлын дансууд тэглэгдэнэ. Хуримтлагдсан ашиг эхэнд 0, жилийн ашиг 41, ногдол ашиг 0, эцэст 41 сая.
40 саяын татварын нэмэгдэл нь хаалтын журналд дахин орлого болж орохгүй. Санхүүгийн тайлан, татварын тооцоо хоёрыг тулгалтын хүснэгтээр холбоно.
Гэрээний үнийг өөрчилсөн хувилбар
Одоо өмнөх кейсийн өөр хувилбарыг бодъё. Тал компани нэмэлт 40 саяыг төлөх хүчинтэй үүрэг хүлээж, Хангай орлого хүлээн зөвшөөрөх нөхцөлийг хангасан гэж өгнө. Бүх бараа борлогдсон. Татварын тооцооны зөрүүнээс ялгаатай нь Хангайд бодит авлага үүсэж байна.
| Нэмэлт гүйлгээ | Дебет | Кредит | Сая ₮ |
|---|
| Үнийн нэмэлт нэхэмжлэл | Авлага | Борлуулалтын орлого | 40 |
1. Борлуулалт 200 + 40 = 240. Татварын өмнөх ашиг 240 − 120 − 30 = 90. Нэмэлт орлого бүртгэгдсэн тул татварын тооцоонд дахин 40 сая нэмэхгүй.
2. Татвар 90 × 10% = 9; татварын дараах ашиг 90 − 9 = 81. Өмнөх кейсэд татварын өглөг 9 саяыг бүртгэсэн бол энэ хувилбарт татварыг дахин нэмэхгүй.
| Үзүүлэлт сая ₮ | Зөвхөн татварын тохируулга | Гэрээний үнэ өөрчлөгдсөн |
|---|
| Санхүүгийн борлуулалт | 200 | 240 |
| Татварын тооцоонд нэмэх дүн | 40 | 0 |
| Татварын суурь | 90 | 90 |
| Татварын өглөг | 9 | 9 |
| Авлага | 0 | 40 |
| Татварын дараах ашиг | 41 | 81 |
3. Нэмэлт төлбөрийг аваагүй үед хөрөнгө нь банк 270 + хөрөнгө оруулалт 80 + авлага 40 = 390. Өр төлбөр ба өмч нь татвар 9 + хувь нийлүүлсэн хөрөнгө 300 + ашиг 81 = 390. Энэ хувилбарын нэмэлт авлага 40 сая үндсэн кейсийн тайланд орохгүй.
Хэрэв татварыг анх 5 саяар бүртгэсэн өөр нөхцөлтэй бол 9 − 5 = 4 саяыг нэмж бүртгэнэ. Татварын эцсийн өглөг 9 сая байх ёстой. Үнэ өөрчлөгдөхөд худалдан авагчийн өртөг, нөөц болон НӨАТ зэрэг бусад нөлөөг тусад нь шалгана.
Тайлангийн багцын нөхцөл
Хангайн үндсэн кейсийг 2026 оны жилийн тайлангийн сургалтын багц болгон үргэлжлүүлье. Жилийн бусад сард нэмэлт гүйлгээ хийгдээгүй гэж өгсөн. Эхний баланс нь 2026.01.01-ний үлдэгдэл; 9 дүгээр сарын гүйлгээ жилийн нийт хөдөлгөөн болно. Татварын 10%-ийн сургалтын нөхцөл хэвээр.
| Нэмэлт өгөгдөл | Бөглөсөн утга |
|---|
| Толгой компани | Хангай үйлдвэрлэл; Монгол; СУРГ-Х001 |
| Хувь эзэмшил | Сургалтын Наран Хангайг 100%; Хангай Талыг 80%; бусад бие даасан эзэмшигч Талыг 20% |
| Өмнөх оны Хангайн борлуулалт ба зардал | 2025 онд тус бүр 6,200 сая; татварын өмнөх ашиг 0 |
| Өмнөх оны хөрөнгө | 2025.12.31-нд банк 100, бараа 120, хөрөнгө оруулалт 80; өмч 300 |
| Группийн өмнөх оны борлуулалт | Хангай 6,200 + Тал 6,500 − дотоод борлуулалт 6,000 = 6,700 сая |
| 2026 оны үйл ажиллагааны өөрчлөлт | Үйлдвэрлэл түр зогссон; үлдсэн 2,000 бэлэн бүтээгдэхүүнийг борлуулсан |
| Олон улсын үйл ажиллагаа | Гадаад охин компани, төлөөний газаргүй; CbC-ийн энэ кейст үүрэг үүсээгүй |
Хангайн өмнөх жилийн борлуулалт 6.2 тэрбум тул 38.8.1; группийн 6.7 тэрбум тул 38.8.2-ын шалгуур хангана. ҮШТ-01, ҮШТ-02, ҮШТ-03-ын бөглөсөн хэсгүүдийг дараалан үзүүлэв. ҮШТ-04-ийг өөр, үндэстэн дамнасан группийн тусдаа жишээгээр үзнэ.
СУРГ гэсэн ТТД, данс, хаяг болон хүний нэрс нь сургалтын тэмдэглэгээ. Бодит тайланд татвар төлөгчийн жинхэнэ бүртгэл, эрх бүхий баталгаажуулалтыг хэрэглэнэ. Талбаруудыг уншихад тохируулан байрлуулсан; цахим маягтын дэлгэцийн хуулбар биш.
Эх сурвалж: S1 38.4, 38.8; S7–S11
ҮШТ 01 бүртгэлийн мэдээллийн бөглөлт
Тайлагнагч: Хангай үйлдвэрлэл ХХК. ТТД: СУРГ-Х001. Тайлант он: 2026. Утас: сургалтын бүртгэлд олгоогүй. Факс: байхгүй. Байнгын хаяг: Улаанбаатар, сургалтын агуулах Х01. Цахим хуудас: байхгүй.
А1 Толгой компани
| ТТД | Нэр | Улсын код | Хаяг ба цахим хуудас |
|---|
| СУРГ-Х001 | Хангай үйлдвэрлэл ХХК | 976 | Улаанбаатар Х01; цахим хуудасгүй |
А2 Харилцан хамааралтай этгээд
| Албан маягтын талбар | Тал борлуулалт | Сургалтын Наран |
|---|
| ТТД | СУРГ-Т001 | СУРГ-Э001 |
| Төрөл ба хамаарлын хэлбэр | 27131; хөрөнгө 01 | 27131; хөрөнгө 01 |
| Оролцоо | Шууд 01 | Шууд 01 |
| Хувь ба саналын эрх | Хангай Талд 80%; 80% | Наран Хангайд 100%; 100% |
| Татвар төлөгчийн ангилал | Монголд байрладаг 01 | Монголд оршин суудаг |
| Бүртгэгдсэн улсын код | 976 | 976 |
| Үйл ажиллагаа ба хаяг | Бөөний худалдаа; Улаанбаатар Т01 | Хувьцаа эзэмшигч; Улаанбаатар Э01 |
Хувь эзэмшлийн чиглэлийг нэрээр тодруулсан: Тал нь Хангайн охин компани, Наран нь Хангайн эзэмшигч. Нарантай тайлант жилд зээл, ногдол ашиг болон бусад төлбөрийн гүйлгээ хийгдээгүй.
А3 Өөрчлөн байгуулагдсан этгээд: байхгүй. Үйлдвэрлэл түр зогссон нь компанийн нэгдэх, хуваагдах зэрэг хууль зүйн өөрчлөн байгуулалт биш. Дотоод тайланд үйл ажиллагааны өөрчлөлтийг тусад нь тайлбарласан.
Эх сурвалж: S7 А1–А3; S8; тогтмол мэдээлэл lawId=211270
ҮШТ 01 гүйлгээний дүнг бөглөх нь
Албан маягтын Б4 ба Б5 хэсгийн дүнг төгрөгөөр бөглөв. Номын бусад хүснэгтийн “сая ₮”-ийг энд 1,000,000-аар үржүүлж шилжүүлсэн. Гүйлгээний төрөл 0101 нь бараа бүтээгдэхүүн.
Б4 Ажил гүйлгээний нэгтгэл
| Төрөл | Дотоод худалдан авалт ₮ | Дотоод борлуулалт ₮ | Гадаад худалдан авалт ₮ | Гадаад борлуулалт ₮ |
|---|
| 0101 | 0 | 200,000,000 | 0 | 0 |
| Нийт | 0 | 200,000,000 | 0 | 0 |
Б5 Борлуулалтын дэлгэрэнгүй
| Албан талбар | Бөглөсөн утга |
|---|
| 1 ТТД | СУРГ-Т001 |
| 2 Нэр | Тал борлуулалт ХХК |
| 3 Ажил гүйлгээний төрөл | 0101 бараа бүтээгдэхүүн |
| 4 Нийт дүн төгрөг | 200,000,000 |
| 5 Тохируулсан дүн төгрөг | 40,000,000 |
| Нийт | Гүйлгээ 200,000,000; тохируулга 40,000,000 |
Б5-ын 5 дугаар баганад 240,000,000 гэж бичихгүй. Нөхөх заавар нь татварын суурийг нэмэгдүүлсэн тохируулгын дүнг тусгахыг заадаг. Бүртгэлийн борлуулалт 200 сая, тохируулга 40 сая, татварын зорилгоор харьцуулсан дүн 240 сая гэсэн гурван үзүүлэлтийг ялгана.
| Тулгалт | Дүн ₮ |
|---|
| Б4 дотоод борлуулалт = Б5 нийт гүйлгээ | 200,000,000 = 200,000,000 |
| Б5 тохируулга = Х01 үнийн зөрүү | 40,000,000 = 40,000,000 |
| Н01 = Ж01 = орлогын тайлан | 200,000,000 |
Эх сурвалж: S7 Б4–Б5; S8 Б5-ын 4–5 дугаар багана
ҮШТ 01 бусад хэсэг ба эцсийн тулгалт
Үндсэн кейст зөвхөн барааны борлуулалт хийгдсэн. Хүү, баталгааны тусдаа сургалтын кейсийг энэ тайланд нэмэхгүй. Хамаарахгүй хэсгийг шалтгаантай тэмдэглэв.
| Маягтын хэсэг | Бөглөсөн үр дүн | Үндэслэл |
|---|
| Б6 Худалдан авалт | Нийт 0; тохируулга 0 | Хамааралтай талаас тухайн жилд худалдан аваагүй |
| Б7 Авсан зээл | Гүйлгээ ба үлдэгдэл 0 | Эхний болон шинэ зээлгүй |
| Б8 Олгосон зээл | Гүйлгээ ба үлдэгдэл 0 | Авлагыг зээлд шилжүүлээгүй |
| Б9 Үнэ төлбөргүй гүйлгээ | 0 | Үнэгүй нийлүүлэлтгүй |
| Б10 Солилцоо | Авсан 0; өгсөн 0 | Барааг мөнгөөр төлсөн |
| Б11 Зардал хуваах гэрээ | Байхгүй; дүн 0 | ҮЗ01 нь гаднын үйлчилгээ |
| Б12 Биет бус хөрөнгө | Тайлагнах хөрөнгө байхгүй | Лиценз, патент, брэндийн эрхийн төлбөргүй |
Бөглөсөн хяналтын тэмдэглэл
Бэлтгэгч: нягтлан Сургалтын Саруул. Хянагч: захирал Сургалтын Дорж. Бэлтгэх төлөвлөсөн огноо: 2027.02.05. Б4 = Б5 гүйлгээ 200 сая; тохируулга 40 сая; авлага 0. ТТД ба хамаарлыг И01-ээр, дүнг Г01–Б01-ээр, үнийг Х01-ээр тулгасан.
Гарын үсэг: зураагүй. Итгэмжлэгдсэн төлөөлөгч: байхгүй. Татварын байцаагч хүлээн авсан тэмдэглэл: үүсээгүй. Системийн баталгаажуулсан код: үүсээгүй. Энэ нь сургалтын бөглөлт бөгөөд илгээсэн тайлан биш.
Эх сурвалж: S7 Б6–Б12; S8
ҮШТ 02 байгууллага ба бизнесийн мэдээлэл
Хангай үйлдвэрлэл ХХК • СУРГ-Х001 • 2026 он. Хяналтад байгаа гүйлгээгүй гэсэн нүдийг тэмдэглэхгүй: Талд 200 саяын борлуулалт хийсэн. Хаяг, холбоо барих мэдээлэл нь ҮШТ-01-тэй ижил.
А1 Удирдлагын бүтэц
Зураг 29 Хангайн эрх бүхий удирдлага гүйлгээг баталж санхүү ба агуулахын бүртгэлээр хянана
Эзэмшигч Сургалтын Наран /СУРГ-Э001/ нь Хангайн 100%-ийг эзэмшинэ. Захирал Сургалтын Дорж /СУРГ-А001/ гэрээ, үнэ, борлуулалтын шийдвэр хариуцна. Нягтлан Сургалтын Саруул /СУРГ-А002/ санхүү, татварын бүртгэл хариуцна. Нярав болон агуулахын ажлыг ҮЗ01-ийн үйлчилгээ үзүүлэгч гүйцэтгэнэ. Удирдах хоёр ажил үүргийг захирал ба нягтлан гүйцэтгэх бөгөөд кейст цалингийн тусдаа тооцоо оруулаагүй.
Захирал хувьцаа эзэмшигчид, нягтлан захиралд тайлагнана. Тэдний ажлын байр, татварын оршин суугаа улс нь Монгол. Гадаад группийн удирдлагад тайлагнах шугам байхгүй.
А2 Бизнес ба өөрчлөлт
Гол бүтээгдэхүүн ХБ01 металл тавиур. 2026 онд үйлдвэрлэл түр зогссон тул өмнөх үлдэгдлийн 2,000 ширхэгийг Талаар дамжуулан борлуулж, нөөц дуусгах стратеги баримталсан. Өмнөх жилийн 6,200 саяын борлуулалттай үеийн үйлдвэрлэлийн хэмжээтэй ашгийг шууд харьцуулаагүй. Зах зээлийн үнэ, чанар, нийлүүлэлтийн хугацаа гол хүчин зүйл; нөөцийн борлуулалт ба төлбөрийн эрсдэлтэй.
Үйлдвэрлэл зогссон ч компани болон өмчлөлийн бүтэц өөрчлөгдөөгүй. Тайлант болон өмнөх жилд биет бус хөрөнгийн эрх шилжээгүй. Үйлдвэрийн тоног төхөөрөмжийг өмнө нь түрээсээр ашиглаж байсан; кейсийн эхэнд үндсэн хөрөнгө болон түрээсийн үлдэгдэлгүй.
Эх сурвалж: S9 А1–А2
ҮШТ 02 өрсөлдөгч ба босго
А3 Өрсөлдөгч ба гол харилцагч
Ө01–Ө05 нь сургалтын өрсөлдөгчийн карт. Х01-ийг сонгосон шалтгааныг эдгээртэй харьцуулан үзүүлэв.
| Карт | Бараа ба суваг | Харьцуулалтын шийдвэр |
|---|
| Ө01 Жишиг нийлүүлэгч | ХБ01 ижил металл тавиур; бөөний | Х01 биелсэн гүйлгээг сонгов |
| Ө02 Өргөн тавиур | Өөр даацтай тавиур; бөөний | Бүтээгдэхүүний ялгааг үнэлэх өгөгдөлгүй |
| Ө03 Жижиглэн худалдаа | Нэгжээр худалдах дэлгүүр | Худалдааны түвшин өөр |
| Ө04 Тусгай хийц | Захиалгын угсралттай тавиур | Нэмэлт үйлчилгээтэй |
| Ө05 Импортын тавиур | Өөр валют, хүргэлтийн нөхцөл | Найдвартай тохируулгын мэдээлэлгүй |
12 сараас дээш хамтран ажилласан гол худалдан авагч: Тал, хамааралтай. 2026 онд үйлдвэрлэлийн шинэ худалдан авалтгүй. 2025 оны гол бэлтгэн нийлүүлэгч ӨГ01 нь хамааралгүй; 2026 онд гүйлгээ, үлдэгдэлгүй. ҮЗ01-ийн үйлчилгээ үзүүлэгчид хамааралгүй бөгөөд тайлант жилийн богино хугацааны гэрээтэй.
Б хэсэгт оруулах гүйлгээний шалгуур
| Үзүүлэлт | Бодолт сая ₮ |
|---|
| 2025 оны борлуулалтын 1% | 6,200 × 1% = 62 |
| 2025 оны нийт зардлын 1% | 6,200 × 1% = 62 |
| Нэмж төлөгдсөн капиталын 1% | Кейсийн өгөгдөл 0 × 1% = 0 |
| Тогтмол доод дүн | 50 |
| Хамгийн их босго ба борлуулалт | max(62, 62, 0, 50) = 62; 200 ≥ 62 |
Талд хийсэн 200 саяын барааны борлуулалт ач холбогдол бүхий гүйлгээ. Санхүүгийн болон биет бус хөрөнгийн гүйлгээнд зааврын тусгай шалгуур үйлчилнэ; жижиг дүнтэй гэдгээр нь орхихгүй.
Эх сурвалж: S9 А3; S10 Б хэсгийн 2–4
ҮШТ 02 гүйлгээ ба чиг үүргийн шинжилгээ
Б1–Б4. 2026.09.05-нд Хангай Талд ХБ01 бараа 2,000 ширхэгийг 200 сая төгрөгөөр борлуулсан. Хоёр тал Монголд байрладаг. Тал 09.25-нд 200 саяыг төлсөн; эцсийн авлага 0. Шууд эзэмшил 80%, төрөл 27131. Ач холбогдол бүхий гэрээ Г01-ийг анх байгуулсан монгол хэлээр хавсаргана.
Б5 Чиг үүрэг хөрөнгө ба эрсдэл
| Шинжилгээ | Хангай | Тал |
|---|
| Гүйцэтгэсэн ажил | Үлдэгдэл бүтээгдэхүүн бэлтгэж, тоолж, нийлүүлсэн | Худалдан авч, зах зээлд түгээсэн |
| Үнэ ба шийдвэр | Г01-ийн 100,000 ₮ үнийг баталсан | Худалдан авах ба дахин борлуулах үнийг шийдсэн |
| Ашигласан хөрөнгө | Бараа, мөнгө; агуулахын үйлчилгээ | Мөнгө, худалдаж авсан бараа; түгээлтийн үйлчилгээ |
| Нөөцийн эрсдэл | ХА01 хүртэл гэмтэл, хорогдол | ХА01-ээс хойш гэмтэл, борлогдохгүй үлдэх эрсдэл |
| Авлага ба төлбөр | Талаас төлбөр авах эрсдэл; 09.25-нд хаагдсан | Өөрийн худалдан авагчийн төлбөрийн эрсдэл |
| Баталгаа | 12 сарын үйлдвэрлэлийн доголдол | Хадгалалт, тээвэрлэлтийн өөрийн гэмтэл |
Гэрээний эрсдэл шилжих нөхцөл нь ХА01 акттай нийцсэн. Барааны бодит хүргэлт, төлбөрийн огноо өөр зөрүүг харуулаагүй. Үйлдвэрлэлийн түр зогсолт нь өмнөх жилийн ашигтай харьцуулахад чухал ялгаа боловч Х01 ижил бүтээгдэхүүн, тоо, хугацаатай тул шууд үнийн харьцуулалтыг ашигласан.
Талын борлуулалтын эрсдэлийг Хангай бодитоор нөхөн төлсөн баримт байвал шинжилгээг дахин хийнэ. Энэ кейст ийм нөхөн төлбөр байхгүй.
Эх сурвалж: S9 Б1–Б5; S3 3.2–3.12
ҮШТ 02 арга ба үнийн дүгнэлт
Б6–Б9 Арга сонгосон үндэслэл
CUP сонгов. Х01-ийн биелсэн бие даасан гүйлгээнд бүтээгдэхүүн, тоо, сар, хүргэлт, төлбөрийн хугацаа, валют, баталгаа ижил. Дамжуулан борлуулах болон TNMM аргын компанийн түвшний ашигт түшиглэхээс шууд нэгж үнийн мэдээлэл илүү ойр байна. Өртөг дээр нэмэх аргын ижил ангилсан өртөг, ашиг хуваах аргын хамтарсан онцгой хувь нэмрийн нөхцөл шаардагдаагүй.
Шалгаж буй гүйлгээний тал нь Хангайн борлуулалт. CUP нь TNMM шиг нэг талын ашгийн үзүүлэлт сонгох шаардлагагүй; хоёр гүйлгээний үнэ, нөхцөлийг харьцуулсан. Гол таамаглал нь Х01-ийн бүтээгдэхүүний ижил байдал, баримтын бүрэн биелэлт. Зөвхөн 2026 оны мэдээлэл хэрэглэсэн; олон жилийн дундаж аваагүй.
Б10–Б12 Харьцуулалт ба тохируулга
| Тооцооны мөр | Бодолт |
|---|
| Х01 сонгосон эх | Ө01 карт; ХГ01, ХН01, ХА02, ХБ01 |
| Нөхцөлийн тохируулга | Үнэ болон хүргэлтийн нэмэлт тохируулга 0 |
| Хяналтад байгаа дүн | 2,000 × 100,000 = 200,000,000 ₮ |
| Бие даасан харьцуулсан дүн | 2,000 × 120,000 = 240,000,000 ₮ |
| Татварын нэмэгдэл | 240,000,000 − 200,000,000 = 40,000,000 ₮ |
Г01-ийн үнэ харьцуулах үнээс доогуур тул Хангайн татварын суурийг 40 саяар нэмэгдүүлсэн. Гэрээний борлуулалт 200 сая хэвээр, нэмэлт авлага үүсээгүй. Нийлүүлэгчийн үнийн өөрчлөлтийн нэмэлт гэрээ байгуулаагүй.
Ганц найдвартай CUP гүйлгээтэй энэ кейст есөн компанийн TNMM хязгаарыг давхар хэрэглэхгүй. ХШ01–ХШ05 нь өөр компанийн тусдаа сургалтын судалгаа.
Эх сурвалж: S9 Б6–Б12; S3 5.5; S1 37.1
ҮШТ 02 санхүүгийн мэдээлэл ба хавсралт
В1–В4 Санхүүгийн тулгалт
| Эх мэдээлэл | Санхүүгийн тайлан сая ₮ | Татварын тооцоо сая ₮ |
|---|
| Н01 ба Ж01 | Орлого 200 | Харьцуулсан орлого 240 |
| З01 ба Ж02 | Өртөг 120 | Өртөг 120 |
| ҮЗ01 ба Ж04 | Зардал 30 | Зардал 30 |
| Ашиг | 200 − 120 − 30 = 50 | 50 + 40 = 90 |
| Татвар | Зардал 9 | 90 × 10% = 9 |
| Үр дүн | Санхүүгийн цэвэр ашиг 41 | Тохируулга 40 |
Хангайн тусдаа тайлангийн хөрөнгө 350, өр 9, өмч 341 сая. Мөнгө 270, охин компанийн хөрөнгө оруулалт 80 сая. Группийн нэгтгэлийн хүснэгтийг ерөнхий тайлангийн Д хэсэгт үзүүлсэн. Сургалтын санхүүгийн тайланд аудитын дүгнэлт байхгүй. Үнийн урьдчилсан гэрээ /APA/, гадаад татварын байгууллагын шийдвэр байхгүй.
| Код | Агуулга | Холбогдох талбар |
|---|
| ХАВ01 | И01 эзэмшил; удирдлагын бүтэц | А1; Б3 |
| ХАВ02 | Г01; Н01; З01; ХА01; Б01; ҮЗ01 | Б1–Б5 |
| ХАВ03 | Ө01–Ө05; Х01 харьцуулалт | Б10–Б12; В4 |
| ХАВ04 | Журнал, дэвтэр, баланс, хаалт | В1; В3 |
| ХАВ05 | 40 саяын татварын тулгалт | Б12; В3 |
Г хэсэг. Нэмэлт шаардлага ирүүлээгүй. Бэлтгэгч Сургалтын Саруул; хянагч Сургалтын Дорж. Гарын үсэг зураагүй; хүлээн авсан баталгаа үүсээгүй. Баримтууд номын кейсийн хэсэгт өгөгдсөн тул багцыг уншигч эхнээс нь давтан тулгаж болно.
Эх сурвалж: S9 В1–В4, Г; S10
ҮШТ 03 бүтэц ба бизнесийн бөглөлт
Групп: Хангай–Тал. Тайлагнагч: Хангай үйлдвэрлэл ХХК /СУРГ-Х001/. Тайлант он: 2026. Хяналтад байгаа гүйлгээтэй. Групп хоёр хуулийн этгээдтэй бөгөөд хоёулаа Монголд байрладаг.
А1–А4 Өмчлөл ба байршил
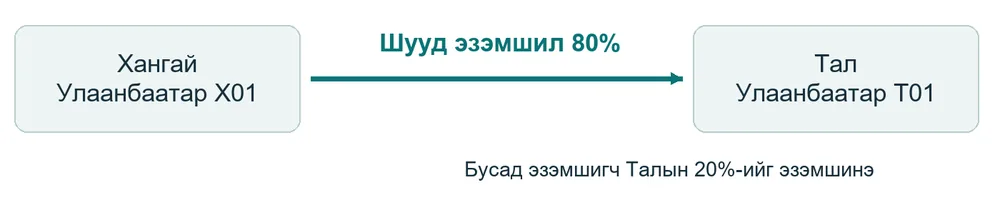
Зураг 30 Монголд байрлах Хангай Талын 80%-ийг эзэмшинэ
Хангайн эцсийн эзэмшигч Сургалтын Наран /СУРГ-Э001/, Монголд оршин суудаг, хувь 100%. Талын үлдсэн 20%-ийг хамааралгүй бусад эзэмшигч эзэмшинэ. Хангайн хаяг Улаанбаатар Х01; Талын хаяг Улаанбаатар Т01. Гадаад оролцогчгүй. Цэвэр ашиг Хангай 41, Тал 36, групп 77 сая; хоёр компани тус бүр группийн ашгийн 5%-иас дээш дүн бий болгосон.
Б1–Б8 Бизнесийн мэдээлэл
Борлуулалтын цорын ганц бүтээгдэхүүн ХБ01 металл тавиур. Нийлүүлэлтийн сүлжээ: Хангайн бэлэн бараа 2,000 ш → Талын түгээлт → хамааралгүй худалдан авагч. Группийн гадаад борлуулалт 300 сая, үүний 100% нь энэ бүтээгдэхүүн. Таван өөр бүтээгдэхүүн байхгүй.
Үнэ цэнэ бий болгох ажил нь барааны чанар ба нийлүүлэлт /Хангай/, зах зээлд борлуулах ба төлбөр цуглуулах /Тал/. Зах зээл Улаанбаатар; үнэ, даац, баталгаа гол нөхцөл. Групп дотор үйлчилгээ үзүүлээгүй; үйлчилгээний зардал хуваарилах гэрээгүй. Үйлдвэрлэл түр зогссон боловч хөрөнгө, эрсдэл, бизнесийг өөр этгээдэд шилжүүлээгүй. Компани худалдан авсан, худалдсан гүйлгээ байхгүй.
Эх сурвалж: S11 А1–А4, Б1–Б8
ҮШТ 03 бодлого ба санхүүгийн байр суурь
В1–В5 Биет бус хөрөнгө
Группийн чухал патент, лиценз, тусгай брэнд болон бусад биет бус хөрөнгө байхгүй. Судалгаа хөгжүүлэлтийн төв, зардал санхүүжүүлэх гэрээ, лицензийн гэрээ, эрхийн шилжилт болон эрхийн төлбөр байхгүй. Тиймээс биет бус хөрөнгийн үнийн хуваарилалт энэ жил хийгдээгүй.
Г1–Г3 Санхүүжилт
Хангай болон Тал хувь нийлүүлсэн хөрөнгө, борлуулалтын мөнгөөр санхүүжсэн. Группийн дотоод зээл, төвлөрсөн санхүүжилтийн нэгж, бие даасан банкны зээл, гэрээт баталгаа байхгүй. Хангайн Талд оруулсан 80 сая нь И01-ийн өмчийн хөрөнгө оруулалт; зээл биш.
Д1–Д2 Санхүү ба татвар
Группийн нэгтгэсэн борлуулалт 300, татварын өмнөх ашиг 90, татварын зардал 13, цэвэр ашиг 77 сая. Нэгтгэлийн бүрэн тооцоог дараагийн хүснэгтээр үзүүлэв. Татварын 10%-ийн сургалтын нөхцөл хоёр компанид адил. APA болон улс хооронд орлого хуваарилсан татварын шийдвэр байхгүй.
Е Нэмэлт тайлбар
Хангайн 40 саяын үнэ шилжилтийн нэмэгдэл нь санхүүгийн дотоод борлуулалтыг өөрчлөөгүй. Талын татварын суурийг энэ кейст автоматаар 40 саяар бууруулаагүй. Холбогдох тохируулга нь тусдаа хууль, эрх бүхий байгууллагын ажиллагаатай холбоотой.
| Тайлангийн хавсралт | Агуулга |
|---|
| ЕР01 | И01 эзэмшил ба группийн зураг |
| ЕР02 | Хангай, Талын санхүүгийн үзүүлэлт ба нэгтгэл |
| ЕР03 | Г01 болон 40 саяын татварын тулгалт |
| Баталгаажуулалт | Саруул бэлтгэх; Дорж хянах; гарын үсэг зураагүй |
Эх сурвалж: S11 В–Е; S3 7.4–7.5
Талын тайлан ба группийн нэгтгэлийн бодолт
Тал эхэнд банк 100, өмч 100 сая. Хангайгаас авсан бараагаа 300 саяар бусдад бүрэн борлуулж мөнгөө авсан; Хангайд 200, бусад зардалд 60 сая төлсөн. Татвар 4 саяыг төлөөгүй. Ногдол ашиггүй.
| Талын гүйлгээ | Дебет | Кредит | Сая ₮ |
|---|
| Бараа авах | Бараа | Хангайн өглөг | 200 |
| Борлуулах | Банк | Борлуулалт | 300 |
| Өртөг гаргах | Өртөг | Бараа | 200 |
| Төлбөр төлөх | Хангайн өглөг | Банк | 200 |
| Зардал төлөх | ҮА зардал | Банк | 60 |
| Татвар | Татварын зардал | Татварын өглөг | 4 |
Талын ашиг = 300 − 200 − 60 = 40; татвар 4; цэвэр ашиг 36. Эцсийн банк = 100 + 300 − 200 − 60 = 140; өр ба өмч = 4 + 100 + 36 = 140. Хаалт: орлого 300, зардал 264-ийг хааж, 36-г хуримтлагдсан ашигт шилжүүлнэ.
| Үзүүлэлт сая ₮ | Хангай | Тал | Хасалт | Групп |
|---|
| Борлуулалт | 200 | 300 | −200 | 300 |
| Өртөг | 120 | 200 | −200 | 120 |
| ҮА зардал | 30 | 60 | 0 | 90 |
| Татварын өмнөх ашиг | 50 | 40 | 0 | 90 |
| Татварын зардал | 9 | 4 | 0 | 13 |
| Цэвэр ашиг | 41 | 36 | 0 | 77 |
| Нийт хөрөнгө | 350 | 140 | −80 | 410 |
200 саяын дотоод борлуулалт ба өртөг, 80 саяын хөрөнгө оруулалт ба Талын эхний өмчийн холбогдох хэсгийг хассан. Бараа гаднын талд бүрэн борлогдсон тул дотоод ашиг үлдээгүй.
Нэгтгэсэн баланс ба мөнгөн гүйлгээ
| Нэгтгэсэн санхүүгийн байдал | Бодолт сая ₮ |
|---|
| Банк ба нийт хөрөнгө | 270 + 140 = 410 |
| Татварын нийт өглөг | 9 + 4 = 13 |
| Толгой компанийн хувь нийлүүлсэн хөрөнгө | 300 |
| Толгой эзэмшигчид ногдох хуримтлагдсан ашиг | 41 + 36 × 80% = 69.8 |
| Хяналтын бус хувь оролцоо | Талын (100 + 36) × 20% = 27.2 |
| Нийт өр төлбөр ба өмч | 13 + 300 + 69.8 + 27.2 = 410 |
Хяналтын бус хувь оролцооны эхлэл 100 × 20% = 20 сая, жилийн ашигт ногдох хэсэг 36 × 20% = 7.2 сая. Нийт 27.2 сая. Толгой компанийн эзэмшигчид ногдох жилийн ашиг 69.8 ба хяналтын бус ашиг 7.2-ын нийлбэр 77 сая.
| Мөнгөн гүйлгээ | Бодолт сая ₮ |
|---|
| Хангайн мөнгөний өсөлт | 200 − 30 = 170 |
| Талын мөнгөний өсөлт | 300 − 200 − 60 = 40 |
| Группийн цэвэр өсөлт | 170 + 40 = 210 |
| Гаднын талтай мөнгөн гүйлгээгээр шалгах | Гаднын орлого 300 − гаднын зардал 90 = 210 |
| Эхний ба эцсийн мөнгө | 100 + 100 + 210 = 410 |
Татварын 13 сая нь төлөгдөөгүй тул мөнгөн гүйлгээнд гарахгүй. Хөрөнгө оруулалтын 80 сая тайлант үеэс өмнө хийгдсэн учраас энэ жилийн хөрөнгө оруулалтын мөнгөн гүйлгээ биш. Энэ нөхцөлд бусад дэлгэрэнгүй орлого, өмчийн шинэ хөдөлгөөн байхгүй.
Группийн санхүүгийн ашиг 90 сая боловч компани тус бүрийн татварын суурийг тусад нь бодно. Хангай 90, Тал 40, нийт суурь 130 сая. 130 × 10% = 13 сая нь татварын зардалтай таарна.
7-р бүлэг
Ажлын хуудас ба практик шалгалт
Хамаарал ба гүйлгээний ажлын хуудас
Эдгээр загварыг байгууллагынхаа баримт болон дансны бүтэцтэй тохируулан хэрэглэнэ. Мөр бүрт баримтын дугаар эсвэл хадгалсан файлын холбоос оруулбал тайлангийн дүнг эх үүсвэр хүртэл шалгах боломжтой.
Ажлын хуудас 1 Бөглөсөн жишээ
| Тал ба огноо | Хамаарлын үндэслэл | Гүйлгээ | Дүн ба үлдэгдэл | Баримт |
|---|
Тал борлуулалт
2026.09.30 | Хангай 80% эзэмшдэг; 27.1.3 | Барааны борлуулалт | Борлуулалт 200 сая ₮; авлага 0 | Г01, Н01, Б01 |
Ажлын хуудас 1 Бөглөх загвар
| Тал ба татварын дугаар | Хамаарлын заалт ба хувь | Гүйлгээ ба валют | Дүн ба үлдэгдэл | Баримтын холбоос |
|---|
| ________________ | ________________ | ____________ | __________ | __________ |
| ________________ | ________________ | ____________ | __________ | __________ |
| ________________ | ________________ | ____________ | __________ | __________ |
Ажлын хуудас 2 Гүйлгээний нөхцөл
| Талбар | Бөглөсөн жишээ | Өөрийн мэдээлэл |
|---|
| Гэрээ ба бүтээгдэхүүн | Г01; стандарт бараа | ________________ |
| Тоо хэмжээ ба үнэ | 2,000 ш; 100,000 ₮ | ________________ |
| Хүргэлт ба төлбөр | Үйлдвэрийн хаалга; 30 хоног | ________________ |
| Бодит гүйцэтгэл | 09.05-нд хүргэсэн; 09.25-нд төлсөн | ________________ |
| Харьцуулах баримт | Х01; 120,000 ₮; ижил нөхцөл | ________________ |
Талуудын хамаарлыг жилд нэг удаа тогтоогоод орхихгүй. Эзэмшил, саналын эрх, удирдлага өөрчлөгдсөн огноог гүйлгээтэй нь холбож шинэчилнэ.
Арга сонгох ба санхүүгийн тулгалтын хуудас
Ажлын хуудас 3 Арга сонгосон үндэслэл
| Асуулт | Кейсийн бөглөсөн хариу | Өөрийн хариу |
|---|
| Шалгах гүйлгээ | 2,000 ширхэг барааны борлуулалт | ____________ |
| Гол нөхцөл | Чанар, хүргэлт, хугацаа адил | ____________ |
| Мэдээлэл | Х01 бие даасан гүйлгээ | ____________ |
| Сонгосон арга | CUP; үнийг шууд харьцуулж болно | ____________ |
| Бусад арга | Ашгийн аргуудаас илүү шууд, найдвартай үнийн мэдээлэлтэй | ____________ |
| Шаардлагатай тохируулга | Харьцуулалтын ялгаа байхгүй гэж өгсөн | ____________ |
| Үр дүн | 240 − 200 = 40 сая нэмэгдэл | ____________ |
Ажлын хуудас 4 Дүнгийн тулгалт
| Тулгах үзүүлэлт | Кейс сая ₮ | Өөрийн дүн |
|---|
| Нэхэмжлэл → борлуулалтын туслах бүртгэл | 200 = 200 | ____________ |
| Туслах бүртгэл → ерөнхий дэвтэр | 200 = 200 | ____________ |
| Ерөнхий дэвтэр → санхүүгийн тайлан | 200 = 200 | ____________ |
| Санхүүгийн ашиг → татварын суурь | 50 + 40 = 90 | ____________ |
| Татварын тооцоо → өглөг | 90 × 10% = 9 | ____________ |
| Авлагын эхлэл + борлуулалт − төлбөр | 0 + 200 − 200 = 0 | ____________ |
Хариуцсан ажилтан, хянасан ажилтан, огноо, файлын хувилбарыг ажлын хуудсанд тэмдэглэнэ. Дүн зөрсөн бол тайлбарыг “бусад” гэж хаахгүй; валютын ханш, НӨАТ, хугацааны ялгаа, буцаалт, ангилал зэрэг шалтгаанаар нь задална.
Алдаа илрүүлэх практик шалгалт
| Түгээмэл алдаа | Яаж засах вэ |
|---|
| 6 тэрбумд хүрээгүй тул ямар ч тайлангүй гэж үзэх | 38.4-ийн жилийн тайланг 38.8-ын дотоод, ерөнхий тайлангийн босгоос ялгах |
| Зөвхөн хувь эзэмшлийн хувиар хамаарлыг шийдэх | 27 дугаар зүйлийн бусад холбоо болон шууд бус эзэмшлийг шалгах |
| Зах зээлийн үнэ гэж ганц цахим зар хавсаргах | Нөхцөл, бодит хэлцэл, мэдээллийн найдвартай байдлыг нотлох |
| Нийт ашгийн хувь ба өртгийн нэмэгдлийг андуурах | Хуваарь нь борлуулалт уу, өртөг үү гэдгийг томьёонд бичих |
| Компанийн нийт ашгийг нэг гүйлгээнд хэрэглэх | Сегментийн орлого, өртөг, зардал гаргаж тайланд тулгах |
| Группийн үйлчилгээний нэхэмжлэлийг хангалттай гэж үзэх | Үйлчилгээний үр дүн ба ашиг хүртсэнийг нотлох |
| Татварын тохируулгыг шууд авлага болгох | Гэрээний төлбөр авах эрх болон бүртгэлийн нөхцөлийг шалгах |
| Үнийн зөрүүг хоёр удаа нэмэх | Нягтлан бодох бүртгэл ба татварын тулгалтыг нэг хүснэгтээр хийх |
Илгээхийн өмнөх хяналтын тэмдэглэл
Бөглөсөн жишээ: “2026.09.30-ны байдлаар Хангай–Талын 200 саяын борлуулалтыг Н01 ба ерөнхий дэвтэрт тулгав. CUP шинжилгээгээр 40 саяын татварын нэмэгдэл тооцсон. 9 саяын татварын өглөг журналтай таарсан. Гэрээний нэмэлт авлага бүртгээгүй.”
Бөглөх загвар: Тайлант хугацаа __________. Шалгасан гүйлгээ __________. Тулгасан дүн __________. Илэрсэн зөрүү ба шалтгаан __________. Засвар ба баримт __________. Шалгасан огноо, ажилтан __________.
Татварын алба мэдээлэл шаардсан бол хүсэлт бүрийн хугацаа, хариуцагч, илгээсэн баримт, хүлээн авсан баталгааг нэг бүртгэлээр хяна.
Дасгалууд
Эхлээд өөрөө бодоод дараагийн хуудасны тайлбартай тулгаарай. Бүх тоо нь сургалтын өгөгдөл; өөрөөр заагаагүй бол бусад чухал нөхцөл ижил байна.
| № | Нөхцөл ба даалгавар |
|---|
| 1 | А компани Б-ийн 70%-ийг, Б компани В-ийн 25%-ийг эзэмшинэ. 27.3-ын дагуу А-гийн В дэх шууд бус оролцоог бод. |
| 2 | Хамааралтай талд 800 ширхэгийг нэгж 90,000 ₮-өөр зарсан. Бие даасан хүргэлттэй үнэ 105,000 ₮; нэгжийн хүргэлт 5,000 ₮. Хамааралтай гүйлгээ үйлдвэрийн хаалганы нөхцөлтэй. Борлуулалтын зөрүүг ол. |
| 3 | Борлуулагч 600 саяын борлуулалттай. Харьцуулсан нийт ашгийн хувь 20%. Худалдан авалтын зохистой дүн хэд вэ? Үйл ажиллагааны зардал 80 сая бол ашиг хэд вэ? |
| 4 | Өртөг 240 сая, өртгийн нэмэгдэл 12.5%. Үнийг болон борлуулалтад эзлэх нийт ашгийг бод. |
| 5 | Борлуулалт 2,000, өртөг 1,720, үйл ажиллагааны зардал 220 сая. Харьцуулалтын тооцооны зорилт 4% гэж өгсөн. Одоогийн ашиг, зорилтот ашиг, өртгийн зөрүүг бод. |
| 6 | Үйлчилгээний нийт сан 90 сая; хүлээн авагчид хамаарахгүй хэсэг 10 сая. Хүлээн авагчийн хэрэглээ 25%; өгөгдсөн нэмэгдэл 8%. Төлбөр хэд вэ? |
| 7 | Санхүүгийн ашиг 60 сая. Үнэ шилжилтийн татварын нэмэгдэл 15 сая, өөр ялгаа байхгүй. Жишээний татвар 10%. Татварын суурь, татвар, татварын дараах санхүүгийн ашиг хэд вэ? |
| 8 | Монгол компанийн өмнөх жилийн борлуулалт 2 тэрбум. Үйл ажиллагаа нь 8 тэрбумын борлуулалттай группийн нэгтгэлд ордог. 38.8-ын ямар шалгуурыг авч үзэх вэ? |
Бодолт бүрт нэгж, ашигласан суурь, хамаарах гүйлгээний хэмжээг бич. Зөв дүн гарсан ч үндэслэл дутуу байвал бодит тайланд хэрэглэхэд хангалтгүй.
Дасгалын бодолт ба тайлбар
| № | Бодолт | Тайлбар |
|---|
| 1 | 100% × 25% = 25% | 70% нь 50%-иас дээш тул 27.3-ын дагуу 100% гэж тооцсон. |
| 2 | 105,000 − 5,000 = 100,000 ₮; (100,000 − 90,000) × 800 = 8 сая ₮ | Хүргэлтийн ялгааг эхлээд арилгана. |
| 3 | Нийт ашиг 600 × 20% = 120; худалдан авалт 480; үйл ажиллагааны ашиг 40 сая | 120 сая нийт ашгаас зардал 80-ыг хассан. |
| 4 | Нэмэгдэл 240 × 12.5% = 30; үнэ 270; нийт ашгийн хувь 30 ÷ 270 = 11.11% | Өртгийн нэмэгдэл ба борлуулалтын хувь ялгаатай. |
| 5 | Одоогийн ашиг 60 буюу 3%; зорилт 80; өртөг 1,700; зөрүү 20 сая | 2,000 − 220 − 80 = 1,700. |
| 6 | (90 − 10) × 25% × 1.08 = 21.6 сая | Хүлээн авагчид хамаарахгүй 10-ыг сууриас хассан. |
| 7 | Суурь 75; татвар 7.5; санхүүгийн цэвэр ашиг 52.5 сая | Санхүүгийн ашиг 60 − татвар 7.5; суурь 75-аас хасаагүй. |
| 8 | 38.8.2-ын шалгуур | Өөрийн 2 тэрбумын орлогоор дангаар нь дүгнэхгүй; группийн 8 тэрбумыг харгалзана. |
Өөрийгөө тайлбараар шалгах нь
Дасгал 2-ын 8 саяыг олсон бол яагаад эхлээд 5,000 төгрөгийг хассанаа тайлбарла. Дасгал 4-ийн 12.5% ба 11.11%-ийн хуваарь юугаараа ялгаатайг хэл. Дасгал 7-д 15 саяын авлага шууд үүсэхгүй шалтгааныг бич. Эдгээрийг тайлбарлаж чадвал тоог давтан бодохоос илүү утгыг нь ойлгосон байна.
Дасгал 3–6 дахь хувь хэмжээнүүд нь өгөгдсөн нөхцөл. Бодит судалгаанд тэдгээрийг харьцуулалтын эх мэдээллээр нотлох шаардлагатай.
Лавлах
Нэр томьёо ба эх сурвалж
Нэр томьёоны тайлбар
| Нэр томьёо | Энгийн тайлбар |
|---|
| Харилцан хамааралтай этгээд | Хөрөнгө, удирдлага, хяналт болон хуулийн бусад холбоогоор гүйлгээний нөхцөлд нөлөөлөх боломжтой этгээд. |
| Хяналтад байгаа ажил гүйлгээ | Харилцан хамааралтай этгээдийн хооронд хийсэн гүйлгээ. |
| Бие даасан ажил гүйлгээ | Харилцан хамааралгүй этгээдийн хооронд хийсэн гүйлгээ. |
| Бодит үнэ тодорхойлох зарчим | Хамааралтай гүйлгээний нөхцөлийг харьцуулж болох бие даасан нөхцөлд тулгуурлан татварын зорилгоор үнэлэх зарчим. |
| Харьцуулалтын тохируулга | Харьцуулж буй гүйлгээний эдийн засгийн ялгааны нөлөөг арилгах тооцоо. |
| Харьцуулах тал | Нэг талд тулгуурлах аргаар ашиг, өртөг зэрэг үзүүлэлтийг нь шинжилж буй тал. |
| FAR | Чиг үүрэг, ашигласан хөрөнгө, хүлээсэн эрсдэлийн шинжилгээ. |
| CUP | Харьцуулагдах бие даасан үнийн арга. |
| TNMM | Ажил гүйлгээний цэвэр ашгийн арга. |
| Нийт ашгийн хувь | Нийт ашиг ÷ борлуулалтын орлого. |
| Өртгийн нэмэгдэл | Холбогдох нийт ашиг ÷ өртгийн суурь. |
| Медиан | Эрэмбэлсэн өгөгдлийн голын утга. |
| Арифметик дундаж | Утгуудын нийлбэрийг тэдгээрийн тоонд хуваасан дүн. |
| CbC | Улс бүрээр тайлагнах группийн мэдээллийн багц. |
| Харилцан тохиролцох журам | Хэлэлцээрийн хүрээнд татварын эрх бүхий байгууллагууд давхар татварын асуудлыг шийдвэрлэх ажиллагаа. |
Номд “бодит үнэ” гэдэг нь жижиглэнгийн дэлгүүрийн ганц үнэ гэсэн утгагүй. Гүйлгээний нөхцөл, эдийн засгийн агуулга, харьцуулалтын аргаар үндэслэсэн татварын ойлголт юм.
Эх сурвалж: S1 6.1, 37–40; S3; S2 27
Албан эх сурвалж ба хэрэглэгдэх хугацаа
Доорх эхүүдийг хуулийн заалт, тооцооны арга, тайлангийн ангиллыг шалгахад ашиглав. Холбоос нь эрх зүйн мэдээллийн албан сан болон эх баримтыг хэвлэн гаргасан байгууллагад хүргэнэ. Хуулийн төслийн санал нь батлагдсан, хүчин төгөлдөр заалтыг орлохгүй.
S1 Татварын ерөнхий хууль
2019.03.22; 2020.01.01-нээс мөрдсөн шинэчилсэн найруулга. Гол заалт: 6.1, 27, 37–40.
https://legalinfo.mn/mn/detail?lawId=14403
S2 Аж ахуйн нэгжийн орлогын албан татварын тухай хууль
2019.03.22. Хүүгийн хасалт 14; тайлагнал 26; улс бүрээр тайлан 27. Хэсэг тус бүрийн өөрчлөлтийн огноог шалгана.
https://legalinfo.mn/mn/detail?lawId=14407
S3 Үнэ шилжилтийн тохируулга хийх хамгийн тохиромжтой аргыг сонгох хэрэглэх журам
Сангийн сайдын 2019.12.31-ний 308 дугаар тушаалын хавсралт. Арга 5; хязгаар 6; давхар татвар 7.
https://legalinfo.mn/mn/detail?lawId=210548
S4 Тайлангийн маягт хавсралт мэдээ нөхөх заавар
ТЕГ-ын даргын 2020.09.03-ны А/133 тушаал. ҮШТ-01–04 ба мэдэгдлийн маягтууд.
https://legalinfo.mn/mn/detail?lawId=15641
S5 ААНОАТ-ын хуулийн 2024 оны өөрчлөлт
Төрийн мэдээлэл 2024 №48, хэвлэмэл хуудас 4509. CbC-ийн босгыг өөрчилсөн 2 дугаар зүйл; 2025.01.01-нээс мөрдөх 4 дүгээр зүйл.
https://legalinfo.mn/storage/uploads/process/202412/file_1734589132815794_15935931200541820.pdf
S6 OECD Transfer Pricing Guidelines 2022
Олон улсын нэмэлт уншлага. II бүлэг аргууд; V бүлэг баримтжуулалт; VI биет бус хөрөнгө; VII үйлчилгээ; X санхүүгийн гүйлгээ.
https://doi.org/10.1787/0e655865-en
2025 оноос CbC-ийн босго өөрчлөгдсөн. Албан нэгдсэн хуульд 2027 оноос мөрдөх зарим өөрчлөлтийг мөн харуулдаг. Хуучин жилийн тайланг засахдаа өнөөдрийн текстийг тухайн жилд буцааж шууд хэрэглэхгүй.
Монголын Татварын ерөнхий хуулийн 40.5 болон 308 дугаар тушаалын журмын 1.5-д OECD-ийн зөвлөмжийг хууль, журамтай зөрчилдөхгүй хүрээнд нэмэлтээр ашиглах нөхцөлийг заасан. Гадаад улсын хялбаршуулсан горим эсвэл тогтмол нэмэгдлийг Монголд автоматаар хүчинтэй гэж үзэхгүй.
Тайлангийн маягт ба зааврын эх сурвалж
S7 ҮШТ 01 жилийн тайлангийн маягт
А/133 тушаалын 1 дүгээр хавсралт. А1–А3, Б4–Б12 хэсгийн талбарууд.
https://legalinfo.mn/mn/detail?lawId=211268
S8 ҮШТ 01 нөхөх заавар ба тогтмол мэдээлэл
2 дугаар хавсралт: Б5-ын 5 дугаар баганад татварын суурь нэмэгдүүлсэн дүн. Кодын эх нь 3 дугаар хавсралт lawId=211270.
https://legalinfo.mn/mn/detail?lawId=211269
S9 ҮШТ 02 дотоод тайлангийн маягт
А/133 тушаалын 4 дүгээр хавсралт. А, Б, В, Г хэсэг.
https://legalinfo.mn/mn/detail?lawId=211271
S10 Дотоод тайлан бэлтгэх заавар
5 дугаар хавсралт. Ач холбогдлын тооцоо; харьцуулалтын эх мэдээллийг хадгалах шаардлага. Хугацааг S14-тэй хамт уншина.
https://legalinfo.mn/mn/detail?lawId=211272
S11 ҮШТ 03 ерөнхий тайлангийн маягт
6 дугаар хавсралт. А–Е хэсэг. Заавар: 7 дугаар хавсралт lawId=211274.
https://legalinfo.mn/mn/detail?lawId=211273
S12 ҮШТ 04 улс бүрээр тайлангийн маягт
8 дугаар хавсралт. Улс бүрийн үзүүлэлт, оролцогчдын үйл ажиллагаа, нэмэлт тайлбар.
https://legalinfo.mn/mn/detail?lawId=211275
S13 Улс бүрээр тайлан нөхөх заавар
9 дүгээр хавсралт. 7 дугаар багана нь тайлант жилийн хуримтлуулан тооцсон татвар; зөвхөн эцсийн өглөг биш.
https://legalinfo.mn/mn/detail?lawId=211276
S14 ААНОАТ-ын хуульд 2026 онд оруулсан өөрчлөлт
2026.06.26-ны хууль. 3 дугаар зүйл хугацааны өөрчлөлт; 5 дугаар зүйл 2027.01.01-нээс мөрдөнө.
https://legalinfo.mn/mn/detail?lawId=17438169665392
Маягт, зааврын эхийг 2026.10.27-нд шалгасан. Тогтмол мэдээллийн кодын шууд эх: https://legalinfo.mn/mn/detail?lawId=211270 . Сургалтын кейсийн тоо, нэрийг хуулийн нийтлэг нөхцөл гэж ойлгохгүй.