Орлого, хөрөнгө, хэрэглээ
ААНОАТ, ХХОАТ, НӨАТ, гааль, онцгой зэрэг. Төлөгч өөрөө хариуцах эсвэл бусдаас суутган төвлөрүүлэх үүрэгтэй байж болно.
Гүйлгээг зөв ангил. Суурийг нь тогтоо. Тооцоогоо баримт, данс, тайлантай тулга.
Татварын төрлөө олох ↓НДШ + ЭМДШ нь тусдаа шимтгэл.
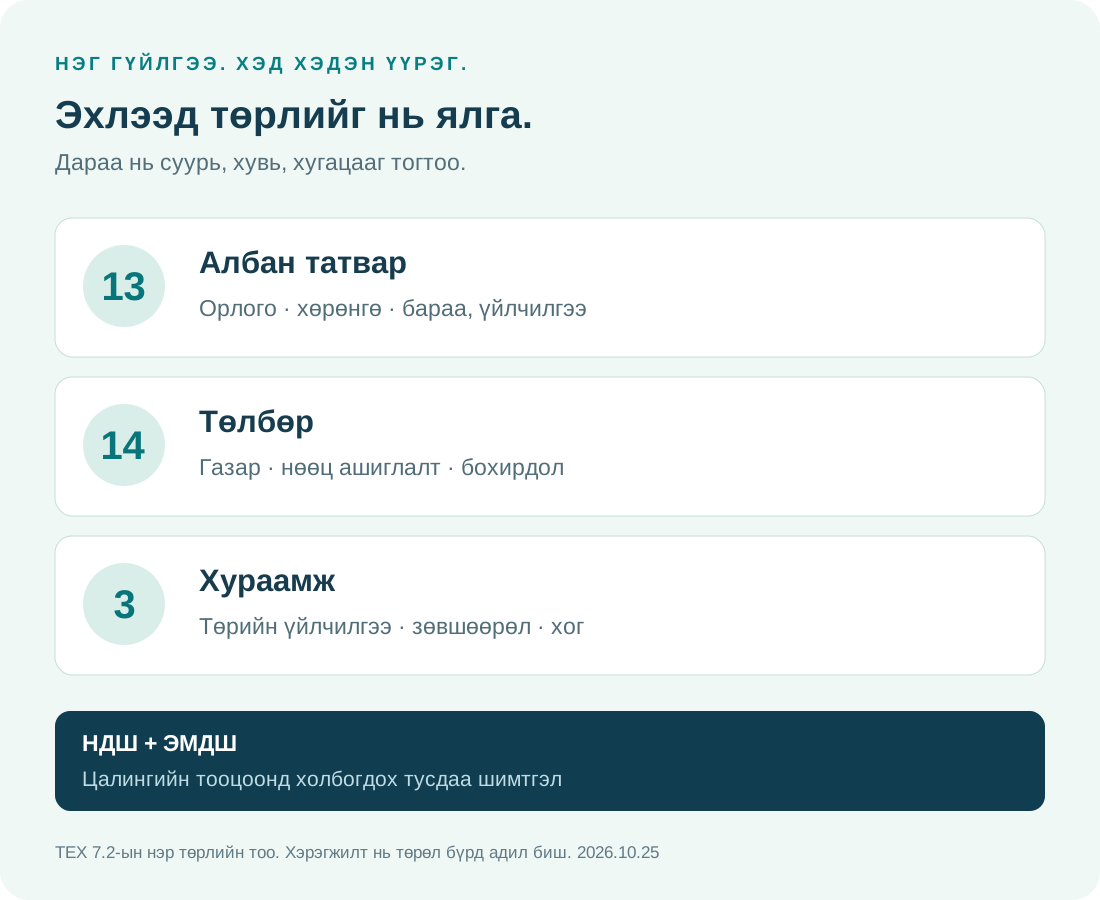
Татварын ерөнхий хуулийн 7.2 дахь 30 төрлийг бүрэн жагсаав. Өдөр тутмын НББ-д түгээмэл төрлөөс эхэлж, хөрөнгө, орон нутаг, нөөц ашиглалт, тусгай салбарын төрлүүд рүү шилжинэ. НДШ, ЭМДШ-ийг нэмэлт хоёр тайлбараар оруулав.
ААНОАТ, ХХОАТ, НӨАТ, гааль, онцгой зэрэг. Төлөгч өөрөө хариуцах эсвэл бусдаас суутган төвлөрүүлэх үүрэгтэй байж болно.
Газар, ус, ой, ашигт малтмал, газрын тос болон хуулиар тогтоосон бохирдлын төлбөр. Ихэнхэд биет хэмжээ, эрх, үнэлгээ чухал.
Улсын тэмдэгтийн, байгалийн баялаг ашиглах эрхийн зөвшөөрлийн, хог хаягдлын үйлчилгээний хураамж. Үйлчилгээний хувийн хөлсөөс ялгана.
Ангиллын үндэс: Татварын ерөнхий хууль, 6.1 ба 7.2. “Суутган төлөх татвар” нь дангаараа шинэ төрөл биш: ААНОАТ, ХХОАТ, НӨАТ, хотын татварын доторх үүргийг хэлнэ.
Доорх нь эхний шүүлтүүр. Нэг гүйлгээнд хэд хэдэн татвар, төлбөр үүсэж болно.
| Танай үйл ажиллагаа | Эхэлж шалгах төрөл | Заавал тулгах баримт |
|---|---|---|
| Борлуулалт, үйлчилгээ | ААНОАТ, НӨАТ; шаардлагатай бол хотын татвар | Гэрээ, цахим баримт, орлого хүлээн зөвшөөрөх огноо |
| Цалин, урамшуулал | ХХОАТ, НДШ, ЭМДШ | Цалингийн хүснэгт, ажилтны төрөл, шимтгэл, жилийн өссөн дүн |
| Импорт | Гааль, НӨАТ, онцгой, түлш бол тусдаа татвар | HS код, гаалийн үнэ, гарал үүсэл, гаалийн мэдүүлэг |
| Барилга, газар, автомашин | Үл хөдлөх, газар, тээврийн хэрэгсэл, агаар | Өмчлөх/эзэмших эрх, байршил, нэгжийн хэмжээ, орон нутгийн тогтоол |
| Нөөц ашиглалт, олборлолт | Ус, ой, АМНАТ, түгээмэл ашигт малтмал | Зөвшөөрөл, хэмжилт, агуулга, үнэлгээ, өөрийн хэрэглээ |
| Гадаад этгээдэд төлбөр | ААНОАТ/ХХОАТ-ын суутгал, шаардлагатай НӨАТ | Оршин суугчийн төлөв, орлогын эх үүсвэр, гэрээ, олон улсын гэрээний эрх |
Гарчиг дээр дарж дэлгэнэ. Дугаар нь ТЕХ-ийн 7.2 дахь заалтын дугаар. Жишээний нөхцөлт тарифыг бодит ногдуулалтын хувь гэж хэрэглэхгүй.
ААНОАТ • Санхүүгийн ашгаас татвар ногдуулах орлогод шилжиж тооцно.
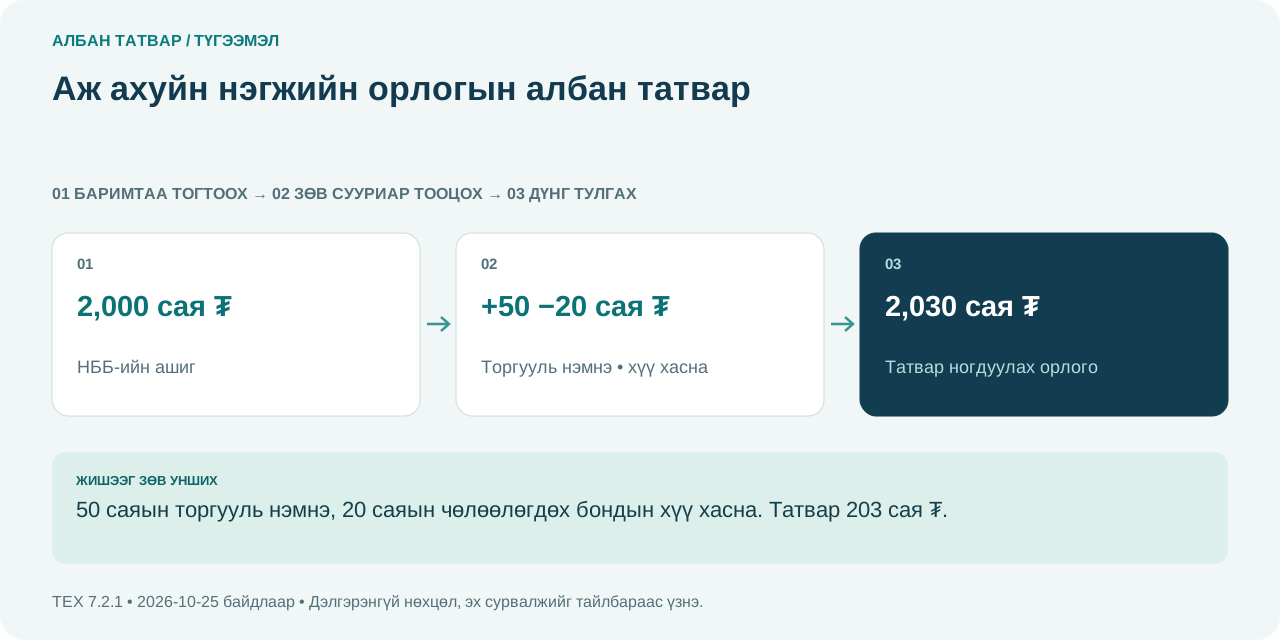
ЗУРАГТ ТООЦОО · Албан татвар
50 саяын торгууль нэмнэ, 20 саяын чөлөөлөгдөх бондын хүү хасна. Татвар 203 сая ₮.
Мөрдөх огноог ялга: 2027.01.01-нээс ерөнхий шатлал 10% / 15% / 25%, 90%-ийн хөнгөлөлтийн босго 2.5 тэрбум ₮ болох өөрчлөлттэй. Үүнийг 2026 оны тооцоонд урьдчилан хэрэглэхгүй.
| Зохицуулалт | Хамрагдах гол нөхцөл | Тооцох арга ба хяналт |
|---|---|---|
| 20.2.7 — 1%-ийн хувь | 18.2–18.5-ын жилийн татвар ногдох орлого 300 сая ₮ хүртэл; хасагдсан салбарт хамаарахгүй. | Холбогдох татвар ногдуулах орлого × 1%. Борлуулалтын бүх орлогод 1% тавих горим биш. |
| 22.1–22.3 — 90%-ийн хөнгөлөлт | 2026 онд 1.5 тэрбум ₮-өөс ихгүй холбогдох орлоготой, 20.2.7-д хамаарахгүй, салбарын шаардлага хангасан Монголын хуулийн этгээд. | Ерөнхий хувиар ногдуулсан татварыг жилийн тайлангаар 90% хөнгөлөх нөхцөл, төлсөн татвараас буцаан олгох журмыг шалгана. Эхнээс нь татварын хувь 1% гэж сольж тайлагнахгүй. |
| 29 — хялбаршуулсан горим | Өмнөх жилийн борлуулалтын нийт орлого 50 сая ₮-өөс бага; III улиралд хүсэлт гаргаж бүртгүүлсэн бол дараагийн жилээс. НӨАТ төлөгч болон хасагдсан салбар хамрагдахгүй. | Үйл ажиллагааны нийт орлого × 1%; зардал хасч ашиг дээр бодохгүй. Горимоос гарах нөхцөл, хөнгөлөлт/чөлөөлөлтийн хязгаарлалтыг шалгана. |
20.2.7 болон 22.1-ийн босгыг шалгахдаа 22.3-т заасан, тухайн жилд ажил гүйлгээ хийсэн харилцан хамааралтай этгээдийн орлогыг нэгтгэх шаардлагыг орхигдуулахгүй. 2027 оны 2.5 тэрбумын босго энэ хүснэгтэд хэрэглэгдээгүй.
Ерөнхий горимын жишээ: НББ-ийн татварын өмнөх ашиг 2,000 сая ₮-д гэрээний үүрэг зөрчсөн 50 саяын торгуулийн зардал, Засгийн газрын бондын 20 саяын хүүгийн орлого орсон. Татварт хасагдахгүй торгуулийг нэмж, чөлөөлөгдөх хүүг хасна: 2,000 + 50 − 20 = 2,030 сая ₮. ААНОАТ 203 сая; төлсөн урьдчилгаа 180 сая; үлдэгдэл өглөг 23 сая ₮. Хоёр тохируулга хоёулаа байнгын зөрүү.
Ногдуулах: Дт Орлогын татварын зардал / Кт ААНОАТ-ын өглөг.
Төлөх: Дт ААНОАТ-ын өглөг / Кт Банк. Хойшлогдсон татварыг тусдаа тооцоолно.
“Борлуулалтын орлого”, “татвар ногдох орлого”, “татвар ногдуулах орлого”-ын босгыг сольж болохгүй. 1%-ийн тусгай хувь, 90%-ийн хөнгөлөлт, нийт орлогоос 1% бодох хялбаршуулсан горим нь ижил зүйл биш.
13, 16–20, 22, 24–26, 29 дүгээр зүйл; 2026 онд мөрдөх 20.1-ийн 10% / 25% шатлал; 21–24; 31–32; 52; 54 дүгээр мөр; Хавсралт мэдээний шинэчлэл; 1–21 дүгээр мөрийн орлого/зардал; 54 — төлбөл зохих албан татвар; 1–13; 22–23; 27 дугаар мөр. Шалгасан: 2026-10-25.
ХХОАТ • Цалин болон бусад орлогыг эхлээд зөв ангилна.
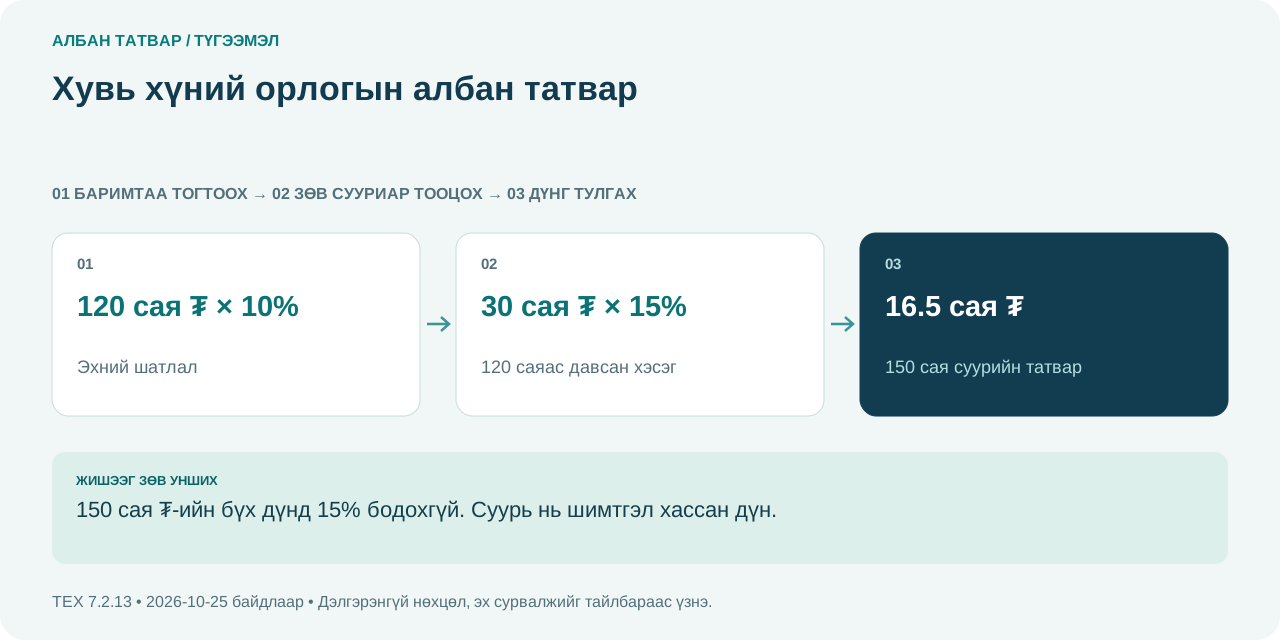
ЗУРАГТ ТООЦОО · Албан татвар
150 сая ₮-ийн бүх дүнд 15% бодохгүй. Суурь нь шимтгэл хассан дүн.
Мөрдөх огноог ялга: 2027 оноос цалингийн суурь, шатлал, хөнгөлөлт болон жилийн тайлагналд өөрчлөлт орно. 2026 оны 10% / 15% / 20%-ийн тооцоог 2027 оны хасалттай хольж болохгүй.
| Орлогын төрөл | Суурь ба хувь | Нягтлах зүйл |
|---|---|---|
| Үл хөдлөх хөрөнгө борлуулах | Борлуулалтын нийт орлого × 2% (17.1.1, 21.2.1). | Худалдаж авсан өртгийг хассан ашиг дээр 2% бодохгүй. Өмчлөлтийн жилийн татвараас тусдаа. |
| Үйл ажиллагаа, түрээс | 15.1, 16.1.1-ийн зөвшөөрсөн зардал хассан суурь × 10% (21.2.4); хялбаршуулсан горим тусдаа. | Баримттай зардал, суутгах эсвэл өөрөө төлөх үүргийг орлогын зүйлээр нь тогтооно. |
| Хүү, ногдол ашиг, эрхийн шимтгэл | Ерөнхийдөө 16 дугаар зүйлээр тодорхойлсон дүн × 10%; тусгай хувь/чөлөөлөлт байж болно. | 21.5-ын шаардлага хангасан нээлттэй арилжаалагдах хэрэгслийн хүү, ногдол ашигт 5%. Бүх хадгаламжийн хүүг 5% гэж үзэхгүй. |
| Хөдлөх хөрөнгө, хувьцаа, бусад хэрэгсэл борлуулах | 17.1.2–17.1.3-ын зөвшөөрсөн өртөг, зардлыг хассан дүн × 10%. | Зардлын нотолгоо, үнэт цаасны тусгай зохицуулалт, чөлөөлөлтийг шалгана. |
| Оршин суугч бус иргэний хамаарах орлого | 20.1, 20.4-т хамаарах суурь × 20% (21.2.5). | Олон улсын татварын гэрээ, орлогын эх үүсвэр, 21.5 зэрэг тусгай нөхцөлийг урьдчилан шалгана. |
| Шагнал, хонжвор | 19.1.1-ийн шагналын дүн × 5%; 19.1.2-ын тоглоом, хонжворын дүн × 40%. | Шинжлэх ухаан, урлаг, спортын шагнал болон бооцоот тоглоом, эд мөнгөний хонжворыг нэг ангилалд хийхгүй. |
Цалингийн 10% / 15% / 20% шатлалыг дээрх зураг, тайлбараас харна. 2026 оны 23.1-ийн жилийн цалингийн хөнгөлөлт нь сууриас хамааран 240,000–120,000 ₮; 36 сая ₮ ба түүнээс дээш үед хөнгөлөлтгүй. Тухайн ажилтны өссөн дүн, чөлөөлөлт болон суутгалын заалтыг давхар шалгана.
Жилийн татвар ногдуулах цалин 150 сая ₮: 120 сая × 10% + 30 сая × 15% = 16.5 сая ₮. Бүх 150 саяд 15% бодохгүй. Энэ жишээ нь НДШ/ЭМДШ хасагдсан суурь бөгөөд 23.1-ийн цалингийн хөнгөлөлт эдлэх хэмжээнээс давсан.
Цалингийн суутгал: Дт Цалингийн өглөг / Кт ХХОАТ-ын өглөг.
Төлөх: Дт ХХОАТ-ын өглөг / Кт Банк. Ажилтны татварыг ажил олгогчийн татварын зардалд давхар бүртгэхгүй.
Жилийн эцэст өссөн дүнгээр эцэслэнэ. Гэрээний цэвэр дүн, татварын өмнөх дүнг ялга. Түрээсийг бүх тохиолдолд цалинтай адил суутгахгүй; 25, 26 дугаар зүйлийн үүргийг шалга.
14–17, 19–21, 23, 25–27 дугаар зүйл; 2 дугаар зүйл; 2026 онд хэрэглэх шатлал; ТТ-11, ХМ-11(1) болон нөхөх заавар. Шалгасан: 2026-10-25.
НӨАТ • Борлуулалтын татвараас зөвшөөрөгдөх худалдан авалтын татварыг хасна.
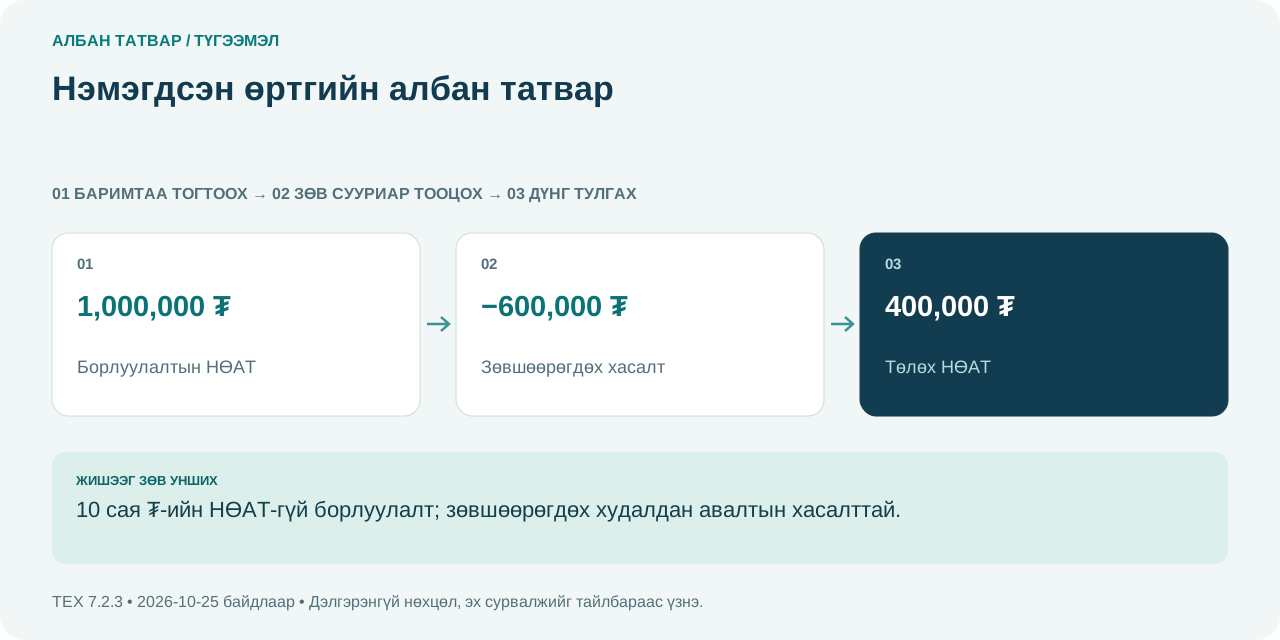
ЗУРАГТ ТООЦОО · Албан татвар
10 сая ₮-ийн НӨАТ-гүй борлуулалт; зөвшөөрөгдөх худалдан авалтын хасалттай.
Мөрдөх огноог ялга: 2027.01.01-нээс бүртгэлийн босгыг 400 сая ₮ болгох өөрчлөлттэй. 2026 оны бүртгэлийн шийдвэрт 50 сая ₮-ийн босгыг хэрэглэнэ.
НӨАТ-гүй борлуулалт 10 сая → гарах НӨАТ 1 сая. Хасалтын шаардлага хангасан худалдан авалтын НӨАТ 600 мянга → төлөх НӨАТ 400 мянга ₮. НӨАТ орсон 1.1 сая ₮ үнэ = суурь 1 сая + НӨАТ 100 мянга.
Борлуулах: Дт Авлага 11 сая / Кт Орлого 10 сая; Кт НӨАТ-ын өглөг 1 сая.
Худалдан авах: Дт Хөрөнгө/зардал; Дт НӨАТ-ын авлага (эрхтэй хэсэг) / Кт Өглөг.
0%-ийн нийлүүлэлт ба НӨАТ-аас чөлөөлөлт нь хасалтын эрхээрээ ялгаатай. Баримт байгаа нь дангаараа хасалт эдлэх баталгаа биш. Сөрөг дүн гарвал шууд банкны буцаалт гэж үзэхгүй.
Иргэний ebarimt урамшуулал нь аж ахуйн нэгжийн НӨАТ-ын хасалт, буцаан олголттой адилгүй; энэ лавлахын тооцоолуурт хэрэглэгчийн урамшуулал ороогүй.
4–6, 9, 11–16 дугаар зүйл; 5; 25–26; 31; 35; 42–49; 56–57. Эцсийн төлөх талбарын дугаар эх дотор зөрүүтэй.; 2022 оны гарын авлага, хуудас 17; нэвтэрсэн 2026 оны дэлгэцийн нотолгоо биш. Шалгасан: 2026-10-25.
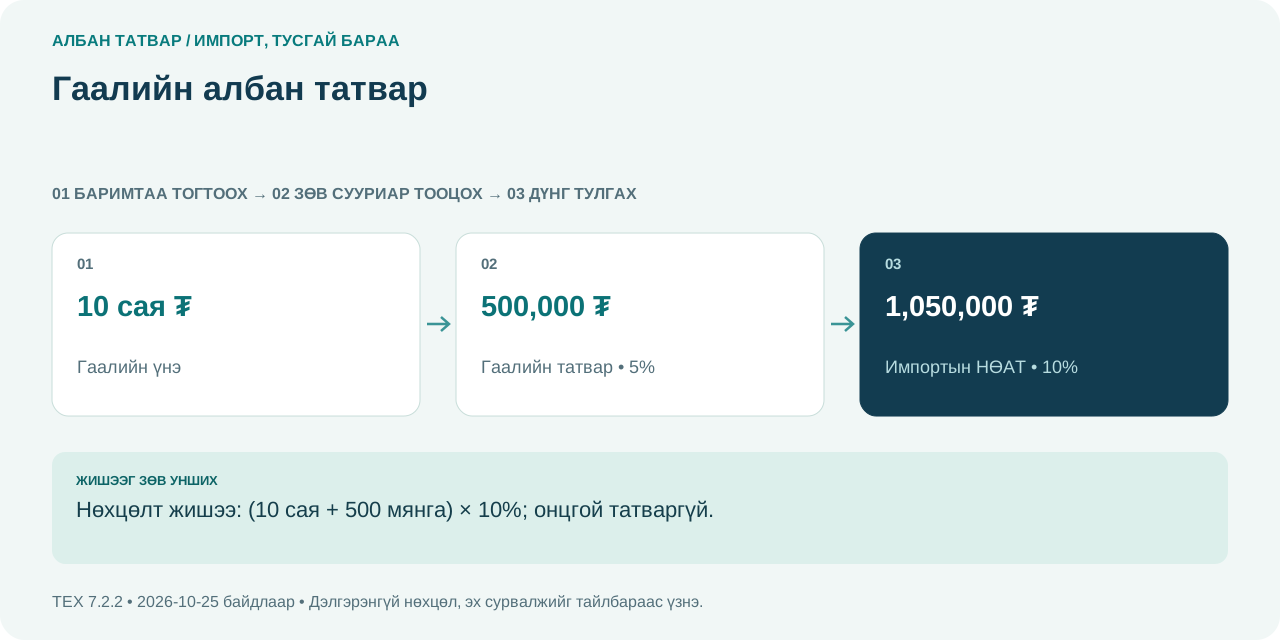
Хилээр нэвтрүүлэх барааны ангилал, гарал үүсэл, гаалийн үнээс хамаарна.
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт жишээ: (10 сая + 500 мянга) × 10%; онцгой татваргүй.
Зөвхөн жишээнд гаалийн үнэ 10 сая, тухайн барааны баталгаажсан тариф 5%, онцгой татваргүй гэж авъя. Гаалийн татвар 500 мянга; импортын НӨАТ (10 сая + 500 мянга) × 10% = 1.05 сая. Хил дээрх нийт татвар 1.55 сая ₮.
Буцаан авахгүй гаалийн татвар: Дт Бараа/үндсэн хөрөнгийн өртөг / Кт Гаалийн татварын өглөг.
Хасагдах импортын НӨАТ-ыг өртөгт давхар оруулахгүй; НӨАТ-ын авлагаар салгана.
Валютын ханш, хүргэлтийн нөхцөл, нэмэгдэх зардал, гарал үүслийн гэрчилгээг мэдүүлэгтэй тулга. Бараа материалын өртөг ба гаалийн үнэлгээний суурийг тусад нь тайлбарлах хүснэгттэй байлга.
4–7, 9–20; 35–41 (ногдуулалт ба төлөлт); 4–6, 9, 11–16 дугаар зүйл. Шалгасан: 2026-10-25.
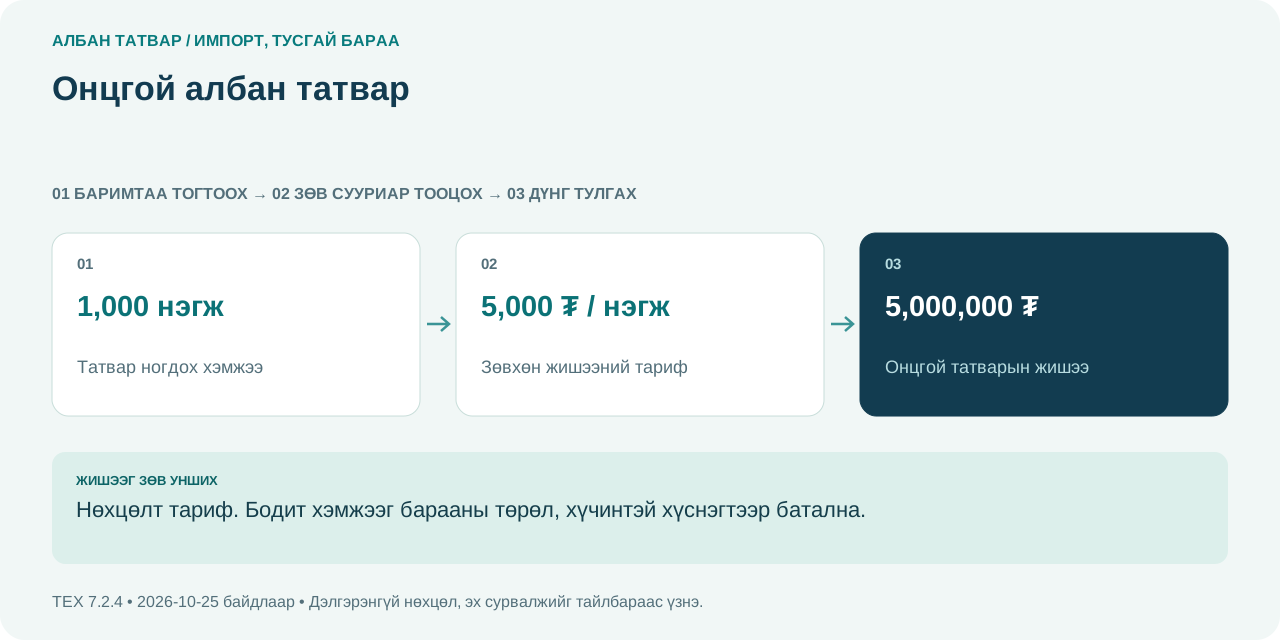
Тодорхой бараанд ногдох тусгай татвар; нийт борлуулалтад нэг хувь тавихгүй.
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт тариф. Бодит хэмжээг барааны төрөл, хүчинтэй хүснэгтээр батална.
Аргыг үзүүлэх нөхцөлт жишээ: 1,000 нэгж бүтээгдэхүүн × тухайн үед баталгаажсан 5,000 ₮/нэгж = 5 сая ₮. 5,000 ₮ нь энэ лавлахаас тогтоосон бодит тариф биш.
Буцаан авахгүй татварыг холбогдох хөрөнгийн өртөг/зардалд; эсрэг дансанд татварын өглөг бүртгэнэ.
Литр ба цэвэр спиртийн литр, тонн ба килограмм, үйлдвэрлэсэн он ба насжилтыг андуурч болохгүй. 2027 оноос хэрэгжих мөрийг одоогийн тарифтай хольж хэрэглэхгүй.
Түлшний тодорхой тохиолдол: ЗГ-ын 2026.08.05-ны №328 тогтоолд нэрлэсэн боомтуудаар импортлох бензин/дизелийн ОАТ 2026.08.06–2027.08.05-нд 0 ₮/тонн. Энэ нь тусдаа түлшний албан татвар, НӨАТ, гаалийн татварыг тэглээгүй. 2027 оны ТТ-05 маягтыг 2026 оны маягтаас тусад нь шалгана.
4–8 дугаар зүйл; Жагсаасан боомтууд; 2026.08.06–2027.08.05; 2027.01.01-нээс хүчингүй болох тэмдэглэлтэй. Шалгасан: 2026-10-25.
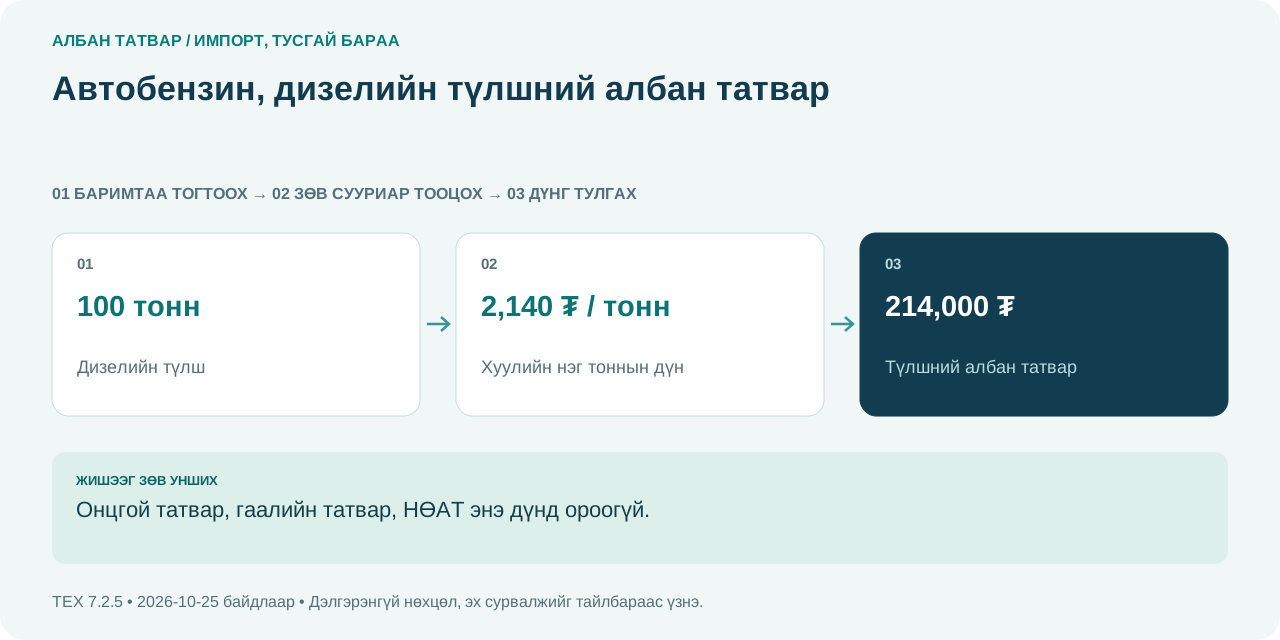
Түлшний онцгой татвараас тусдаа төрөл.
ЗУРАГТ ТООЦОО · Албан татвар
Онцгой татвар, гаалийн татвар, НӨАТ энэ дүнд ороогүй.
100 тонн дизель × 2,140 ₮ = 214,000 ₮. Энэ нь зөвхөн түлшний албан татвар; гааль, онцгой, НӨАТ-ыг оруулаагүй.
Буцаан авахгүй татвар: Дт Түлш/барааны өртөг / Кт Холбогдох татварын өглөг.
Литрээрх агуулахын бүртгэлийг татварын тоннтой шилжүүлэхдээ баталгаатай нягт, хэмжилтийн баримт хэрэглэнэ.
3–8 дугаар зүйл. Шалгасан: 2026-10-25.
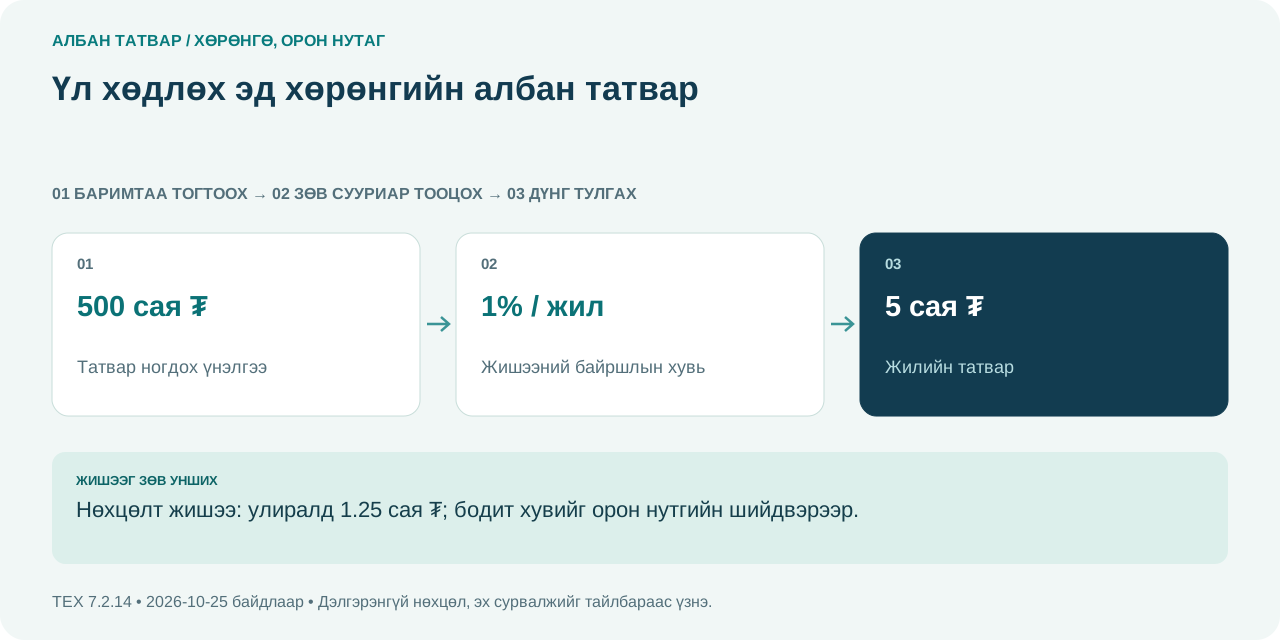
Хөрөнгө өмчилсний татвар; борлуулалтын татвараас ялгаатай.
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт жишээ: улиралд 1.25 сая ₮; бодит хувийг орон нутгийн шийдвэрээр.
Татвар ногдох үнэлгээ 500 сая ₮, тухайн хөрөнгийн баталгаажсан хувь 1% гэж үзвэл жилд 5 сая ₮; хуулийн этгээдийн улирлын төлбөр 1.25 сая ₮.
Дт Холбогдох зардал / Кт Үл хөдлөх хөрөнгийн татварын өглөг. Төлөхөд өглөгийг хаана.
Бүх орон сууцыг автоматаар чөлөөлөхгүй. Үл хөдлөх хөрөнгө борлуулсны орлогын 2% нь энэ жилийн өмчлөлтийн татвараас тусдаа.
5–9 дүгээр зүйл. Шалгасан: 2026-10-25.
Төрийн өмчийн газрыг эзэмшиж, ашигласны төлбөр.
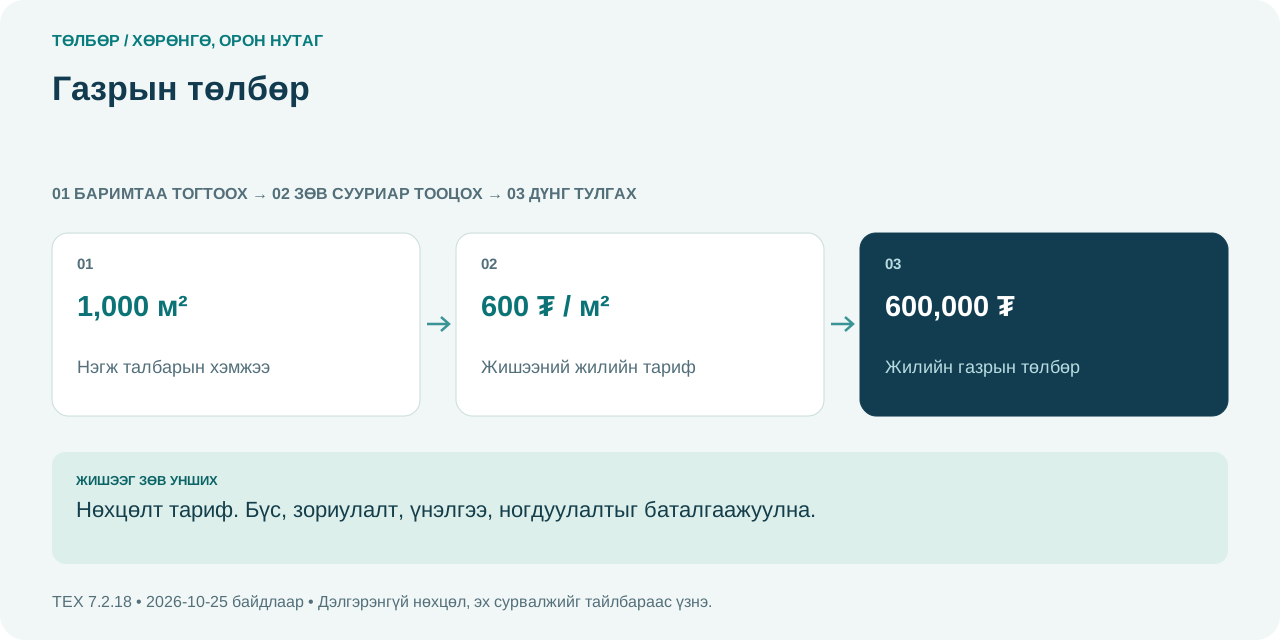
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт тариф. Бүс, зориулалт, үнэлгээ, ногдуулалтыг баталгаажуулна.
Албан ёсны ногдуулалтаар 1,000 м² талбайд жилд 600 ₮/м² гэж тогтоосон нөхцөлт жишээ: 600,000 ₮/жил. 600 ₮ нь зөвхөн жишээний тариф.
Дт Холбогдох зардал/шаардлага хангасан өртөг / Кт Газрын төлбөрийн өглөг.
Газрын төлбөр, газар эзэмших эрх шилжүүлсний орлогын татвар, өмчилсөн газрын үл хөдлөхийн татварыг ялгана. Эрхийн шилжилт, талбайн өөрчлөлтийг цаг тухайд нь тусгана.
5–8; 10 дахь зүйлийн 5 (төлөх хугацаа); egazar.gov.mn дахь өөрийн нэгж талбарын мэдээлэл. Шалгасан: 2026-10-25.
Бүртгэлтэй тээврийн хэрэгслийн жилийн татвар.
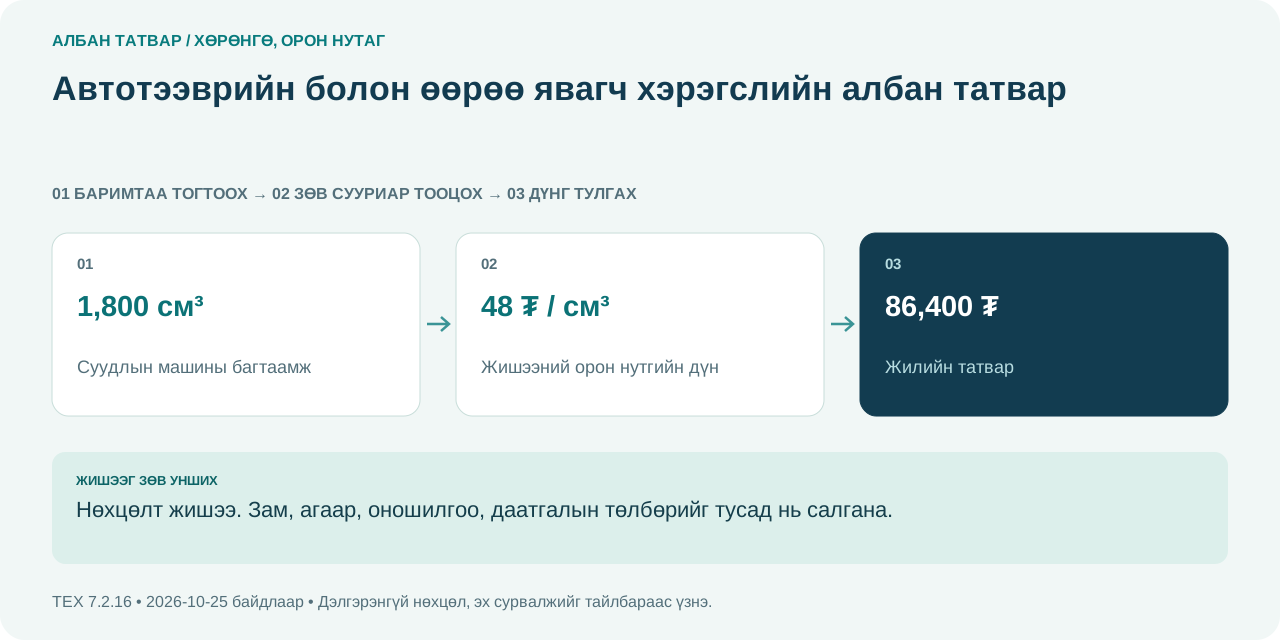
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт жишээ. Зам, агаар, оношилгоо, даатгалын төлбөрийг тусад нь салгана.
1,800 см³ суудлын машинд тухайн байршлын хувь 48 ₮/см³ гэж баталгаажсан бол 86,400 ₮/жил. Энэ нь бүх байршлын нийтлэг тариф биш.
Дт Тээврийн зардал / Кт Тээврийн хэрэгслийн татварын өглөг.
Авто зам ашигласны төлбөр, агаарын бохирдлын төлбөр, оношилгоо, даатгал нь өөр төлбөрүүд. Нэг нэхэмжлэлийн нийт дүнг энэ татварт бүхэлд нь бүү бич.
3–7 дугаар зүйл. Шалгасан: 2026-10-25.
Тодорхой бараа, үйлчилгээнд худалдан авагчаас суутган төвлөрүүлнэ.
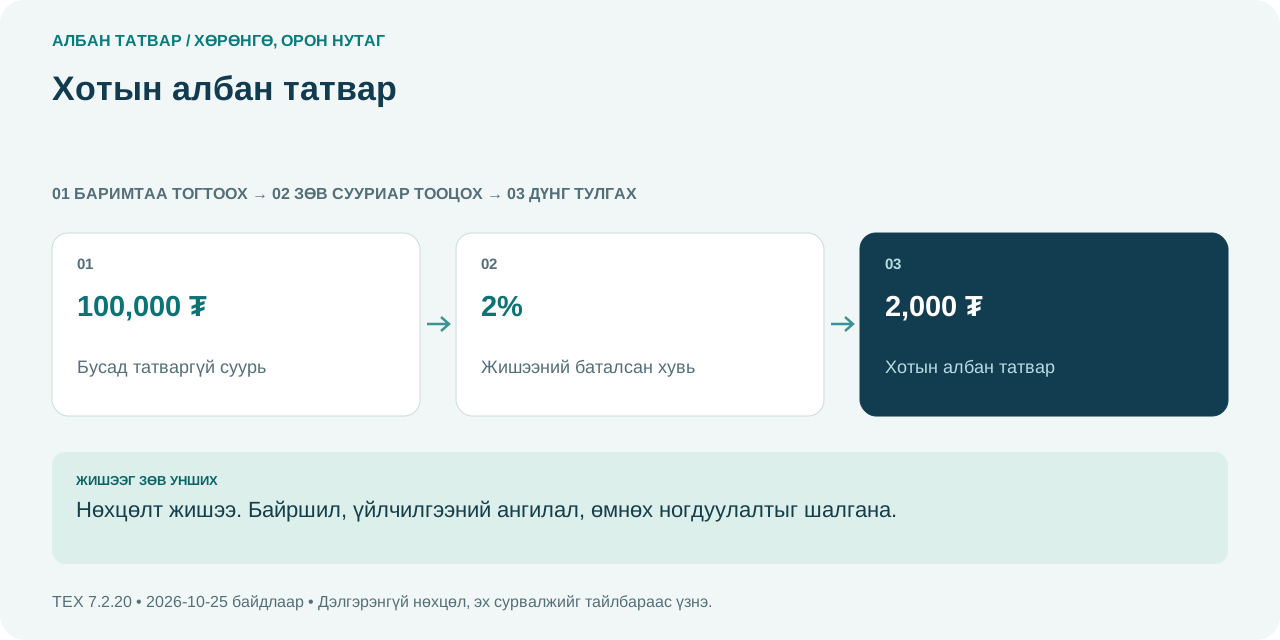
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт жишээ. Байршил, үйлчилгээний ангилал, өмнөх ногдуулалтыг шалгана.
Хотын татварын суурь 100,000 ₮, тухайн үйлчилгээний баталгаажсан хувь 2% гэж үзвэл 2,000 ₮. Бараанд өмнө ногдуулсан татварын хасалтыг хуульд заасан баримтаар шалгана.
Суутгасан татвар: Кт Хотын татварын өглөг; борлуулалтын орлогоос тусад нь бүртгэнэ.
2026.06.01-нээс мөрдөх шинэ “Хотын албан татварын тухай” хуулийг хэрэглэнэ. Хуучин “Нийслэл хотын” тайлбараар үйлчилгээний хүрээг хязгаарлаж болохгүй.
7–11 дүгээр зүйл; 54.1; 2026.06.01-нээс мөрдөх. Шалгасан: 2026-10-25.
Төрийн тодорхой үйлчилгээ, эрх, бүртгэлтэй холбоотой хураамж.
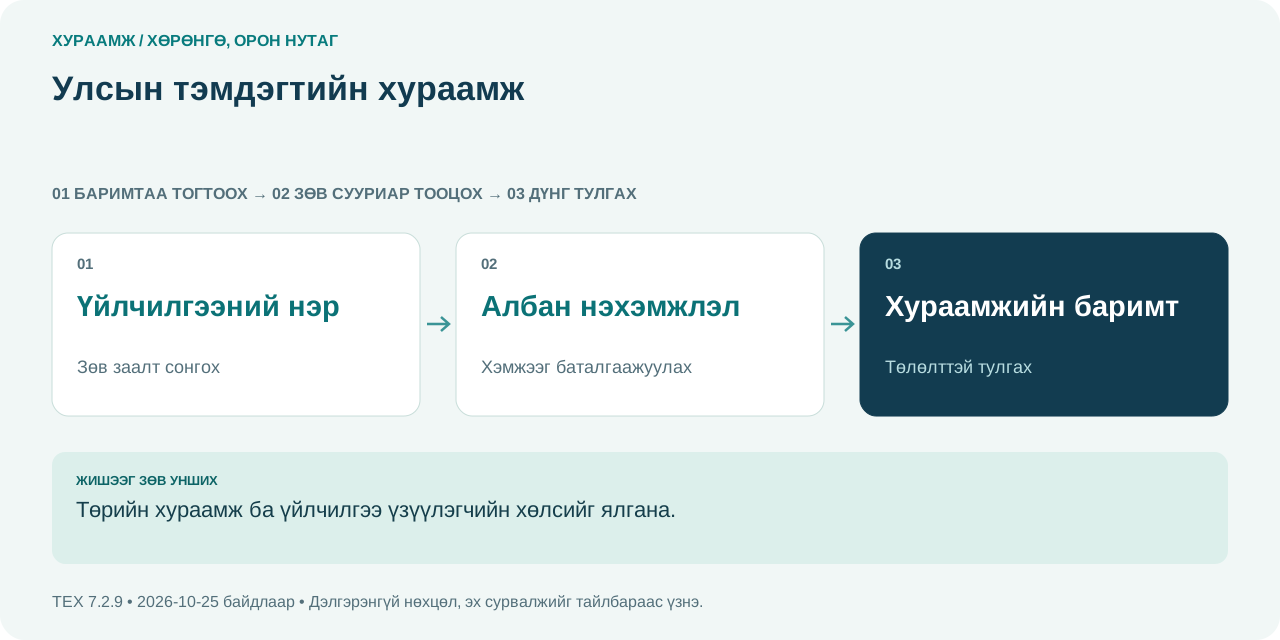
ЗУРАГТ ТООЦОО · Хураамж
Төрийн хураамж ба үйлчилгээ үзүүлэгчийн хөлсийг ялгана.
Нэхэмжлэлээр баталгаажсан нэг үйлчилгээний хураамж 50,000 ₮ гэж үзвэл 3 үйлчилгээний нийт 150,000 ₮. Энэ нь бодит үйлчилгээний тариф санал болгосон жишээ биш.
Дт Үйлчилгээний зардал эсвэл шаардлага хангасан хөрөнгийн өртөг / Кт Банк/өглөг.
Үйлчилгээ үзүүлэгчийн хөлсийг улсын тэмдэгтийн хураамжаас салгана. Буцаах боломжтой барьцаа, баталгааг шууд зардал болгохгүй.
4–6 дугаар зүйл; үйлчилгээ тус бүрийн заалт. Шалгасан: 2026-10-25.
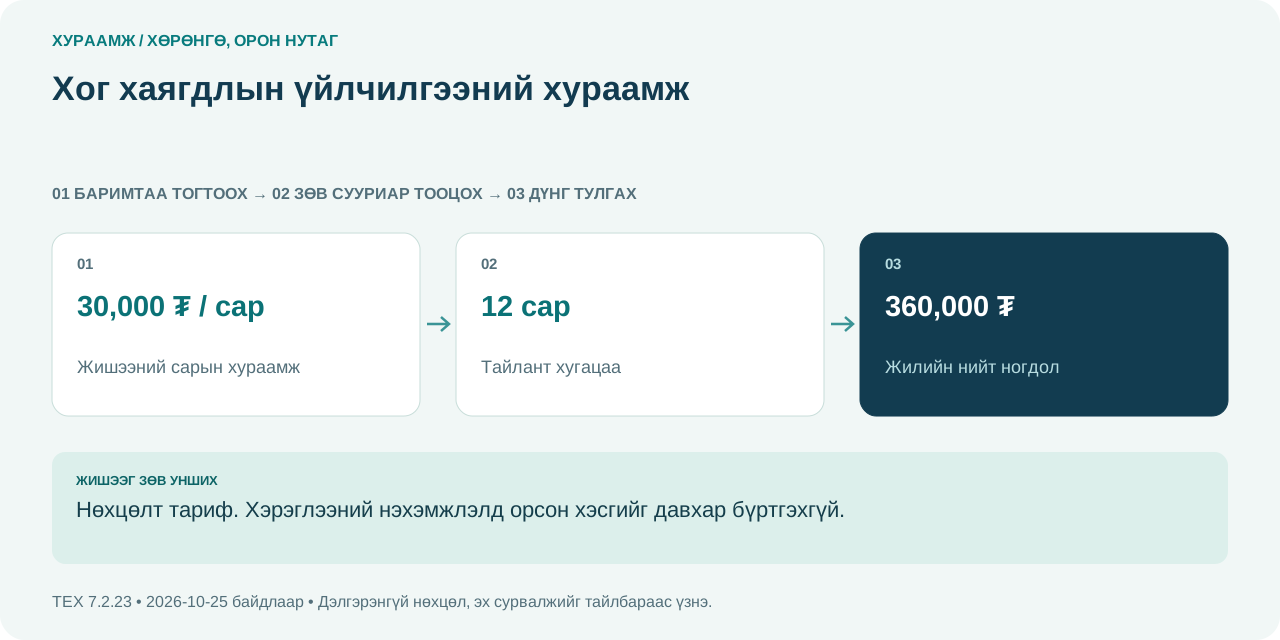
Энгийн хог хаягдал үүсгэгчийн үйлчилгээний хураамж.
ЗУРАГТ ТООЦОО · Хураамж
Нөхцөлт тариф. Хэрэглээний нэхэмжлэлд орсон хэсгийг давхар бүртгэхгүй.
Баталгаажсан сарын хураамж 30,000 ₮ гэж үзвэл 12 сарын ногдол 360,000 ₮. Ус/дулааны нэхэмжлэлд багтсан бол давхар төлөхгүй.
Дт Хог хаягдлын үйлчилгээний зардал / Кт Холбогдох өглөг.
Нэгдсэн нэхэмжлэлээр болон тусдаа хураамжаар давхар бүртгэсэн эсэхийг шалга. Аюултай хогийн гэрээ, акт тусдаа байна.
41 дүгээр зүйл. Шалгасан: 2026-10-25.
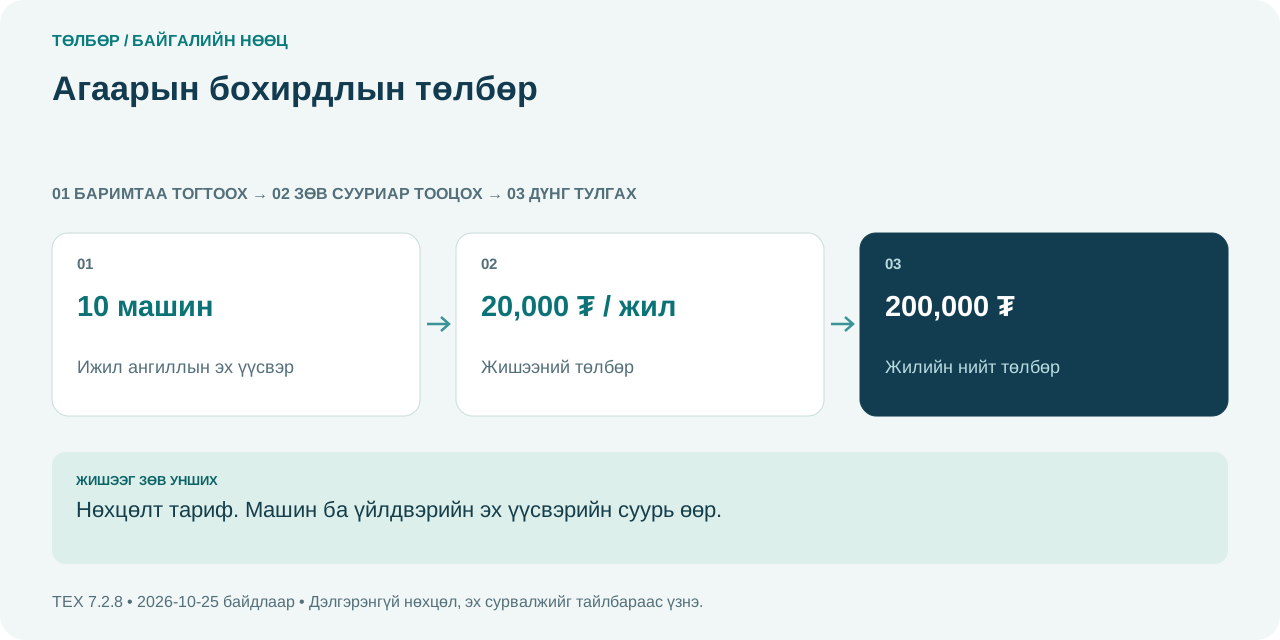
Агаарт нөлөөлөх хуулиар нэрлэсэн эх үүсвэрт ногдоно.
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт тариф. Машин ба үйлдвэрийн эх үүсвэрийн суурь өөр.
Төлбөр 20,000 ₮/жил гэж баталгаажсан ижил ангиллын 10 машинтай нөхцөлт жишээ: 200,000 ₮. Бодит төлбөрийг машин тус бүрийн ногдуулалтаас авна.
Дт Холбогдох үйлдвэрлэл/тээврийн зардал / Кт Агаарын бохирдлын төлбөрийн өглөг.
Стандарт давсан бохирдлын нөхөн төлбөр, торгууль нь ердийн төлбөрөөс өөр. Машины албан татвартай нийлүүлж нэг дансанд бүхэлд нь бүртгэхгүй.
4–9 дүгээр зүйл. Шалгасан: 2026-10-25.
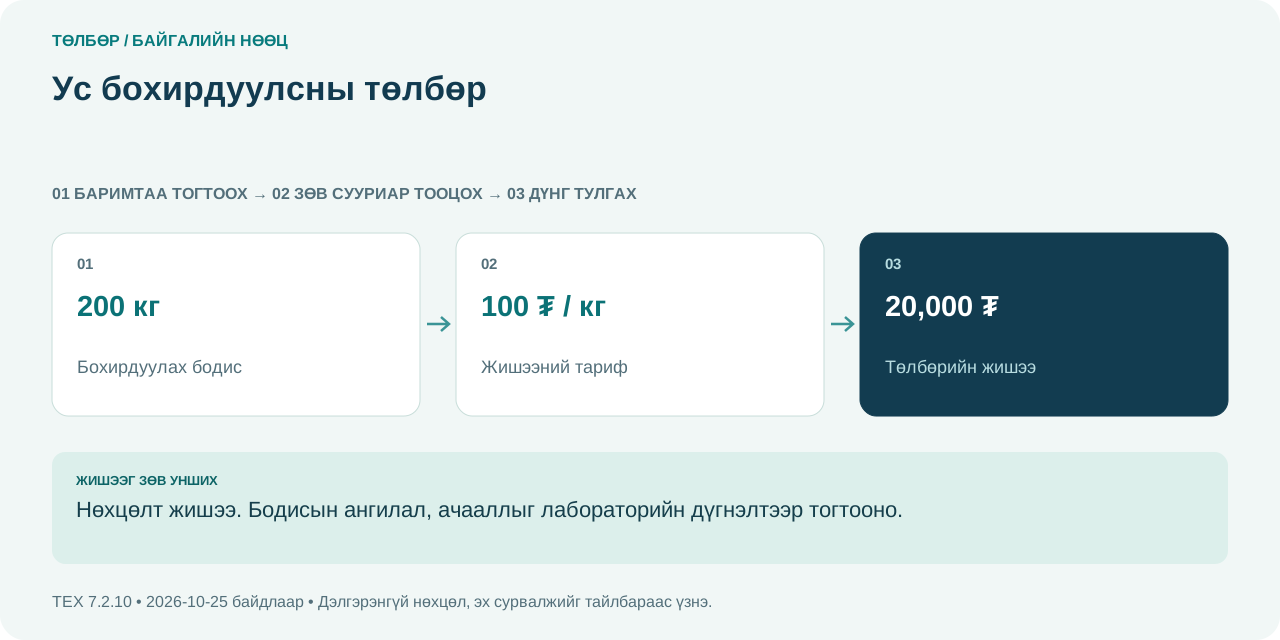
Ус авсан хэмжээнээс гадна хаягдал усны бохирдуулах ачааллыг тооцно.
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт жишээ. Бодисын ангилал, ачааллыг лабораторийн дүгнэлтээр тогтооно.
Аргыг үзүүлэх нөхцөлт жишээ: төлбөр ногдох бохирдуулах бодис 200 кг × баталгаажсан 100 ₮/кг = 20,000 ₮. Тариф ба бодисын ангиллыг бодит шинжилгээгээр тогтооно.
Дт Үйлдвэрлэл/байгаль орчны зардал / Кт Ус бохирдуулсны төлбөрийн өглөг.
Цэвэр усны үйлчилгээний үнэ, усны нөөцийн төлбөр, ус бохирдуулсны төлбөр нь өөр. Ариутгах татуургын нэхэмжлэлд багтсан хэсгийг давхар ногдуулахгүй.
4–8; 9 (төлөх, тайлагнах). Шалгасан: 2026-10-25.
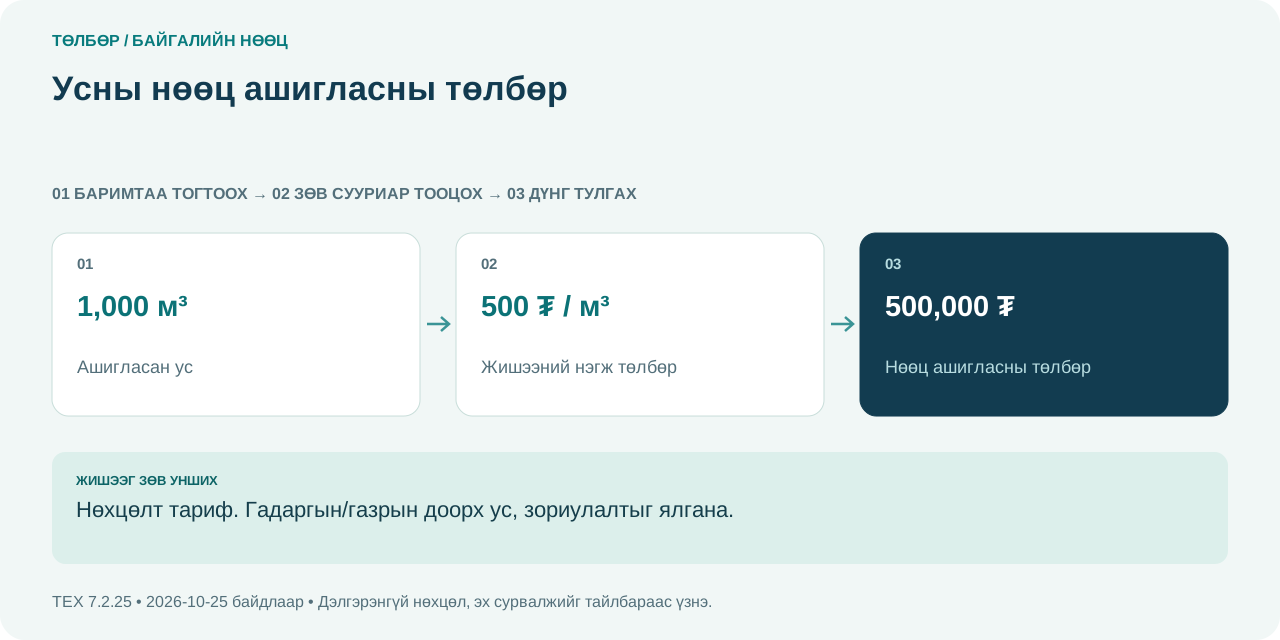
Байгалийн усны нөөцийг ашиглах эрх, хэмжээнд холбогдоно.
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт тариф. Гадаргын/газрын доорх ус, зориулалтыг ялгана.
1,000 м³ × тухайн эх үүсвэр, зориулалтын баталгаажсан 500 ₮/м³ = 500,000 ₮ гэсэн нөхцөлт жишээ. 500 ₮ нь улсын нийтлэг тариф биш.
Дт Үйлдвэрлэлийн өртөг/холбогдох зардал / Кт Усны нөөцийн төлбөрийн өглөг.
Ус түгээх үйлчилгээний үнэ төлсөн нь нөөц ашигласны төлбөрийг бүх тохиолдолд орлохгүй. Гэрээ, нэхэмжлэлд ямар төлбөр багтсаныг шалгана.
4–12, 14–17, 20–24 дүгээр зүйл. Шалгасан: 2026-10-25.
Рашааныг эмчилгээ, үйлчилгээ, үйлдвэрлэлд ашиглахтай холбоотой.
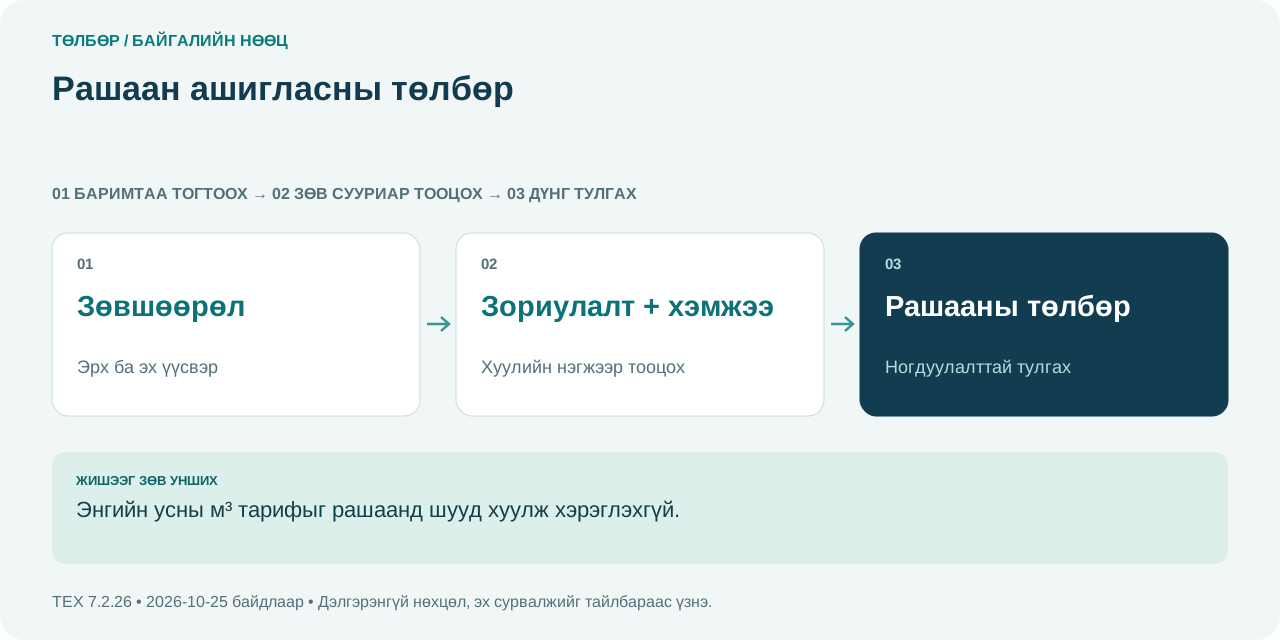
ЗУРАГТ ТООЦОО · Төлбөр
Энгийн усны м³ тарифыг рашаанд шууд хуулж хэрэглэхгүй.
Зөвхөн зарчмын жишээ: төлбөр ногдох 100 нэгж × баталгаажсан 2,000 ₮/нэгж = 200,000 ₮. “Нэгж”-ийг бодит гэрээ, ногдуулалтын хэмжих нэгжээр солино.
Дт Эмчилгээ/үйлчилгээний өртөг / Кт Рашааны төлбөрийн өглөг.
Энгийн усны м³ тарифыг рашаанд шууд хуулж хэрэглэхгүй. Үйлчилгээний борлуулалт ба байгалийн нөөц ашигласан суурь өөр байж болно.
4–12, 14–17, 20–24 дүгээр зүйл. Шалгасан: 2026-10-25.
Байгалийн ургамлыг зөвшөөрөгдсөн зориулалтаар бэлтгэж ашиглахад.
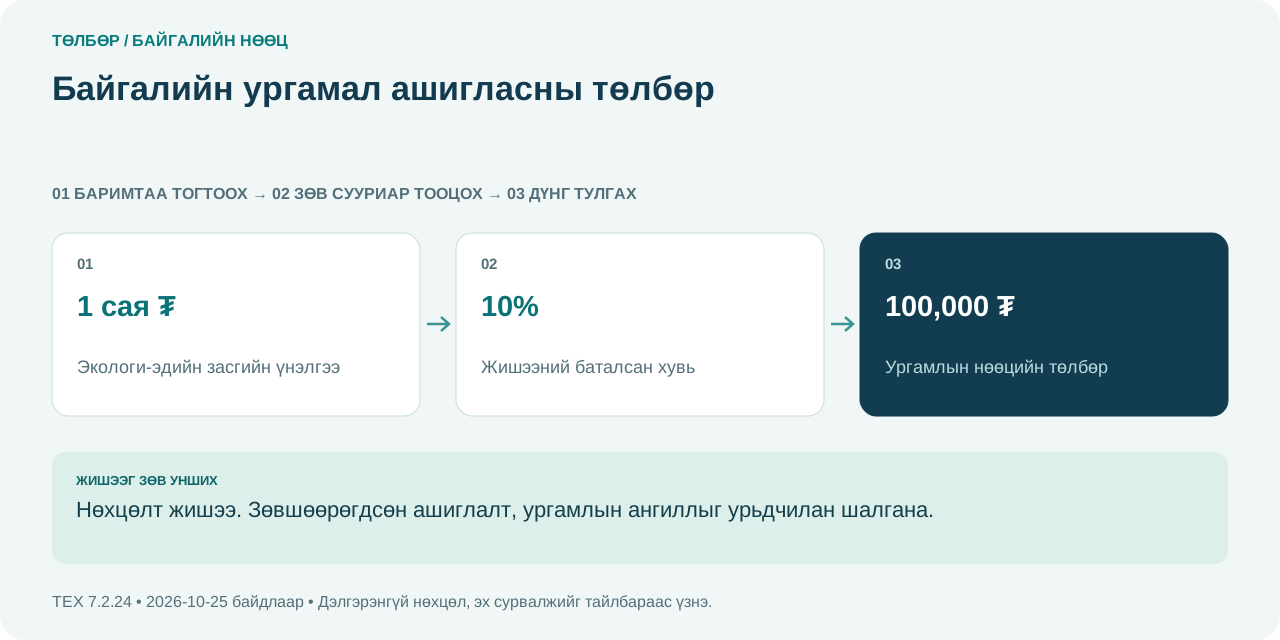
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт жишээ. Зөвшөөрөгдсөн ашиглалт, ургамлын ангиллыг урьдчилан шалгана.
Зөвшөөрөгдсөн ашиглалтын үнэлгээ 1 сая ₮, тухайн ангиллын баталсан хувь 10% гэж үзвэл төлбөр 100,000 ₮. Жишээ нь ургамал түүх зөвшөөрөл орлохгүй.
Дт Бэлтгэсэн түүхий эдийн өртөг/холбогдох зардал / Кт Ургамлын нөөцийн төлбөрийн өглөг.
Нэн ховор, ховор, элбэг ургамлын ангилал болон ашиглах хязгаарлалтыг төлбөрөөс өмнө шалгана. Нөхөн төлбөр, торгуулийг ердийн төлбөртэй хольж болохгүй.
4–12, 14–17, 20–24 дүгээр зүйл. Шалгасан: 2026-10-25.
Хэрэглээний мод, түлээ болон ойн дагалт баялгийн ашиглалт.
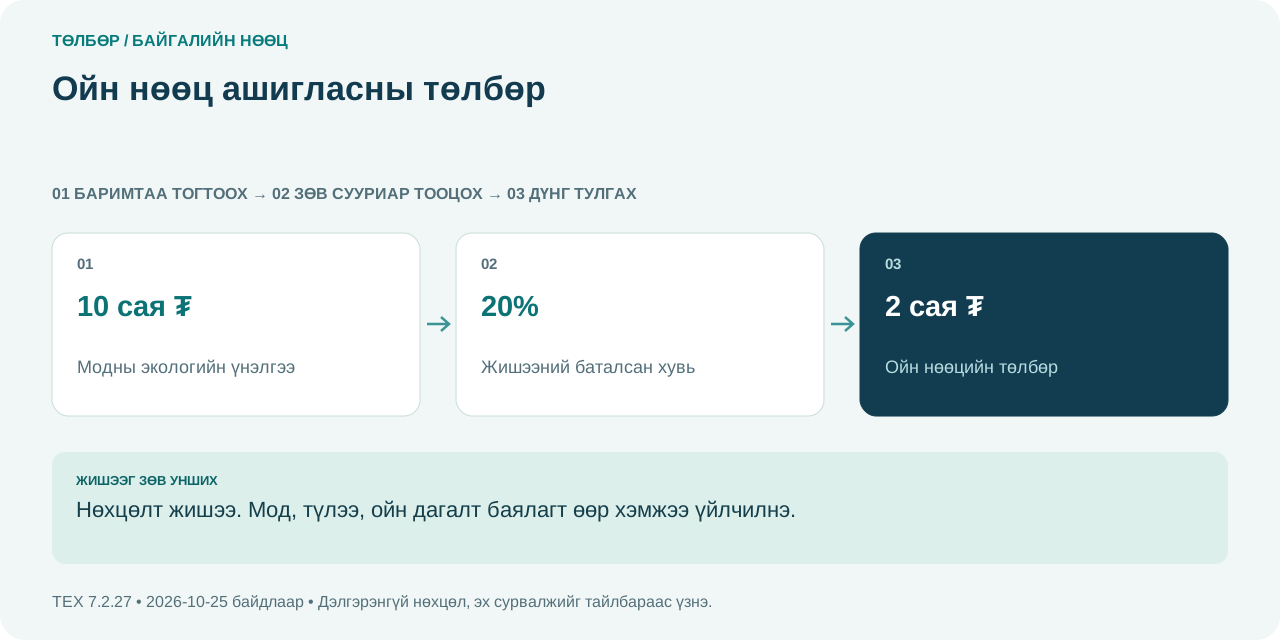
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт жишээ. Мод, түлээ, ойн дагалт баялагт өөр хэмжээ үйлчилнэ.
Хэрэглээний модны нийт экологи-эдийн засгийн үнэлгээ 10 сая ₮, баталгаажсан хувь 20% бол 2 сая ₮. 20% нь бүх модны тогтмол хувь биш.
Дт Мод/түүхий эдийн өртөг / Кт Ойн нөөцийн төлбөрийн өглөг.
Ойн дагалт баялагт хэрэглээний модны хувийг хэрэглэхгүй. Төлбөр төлсөн нь хууль бус бэлтгэлийг зөвшөөрөх үндэслэл болохгүй.
4–12, 14–17, 20–24 дүгээр зүйл. Шалгасан: 2026-10-25.
Хуулиар зөвшөөрсөн агналт, барилт, амьтны нөөцийн ашиглалтад.
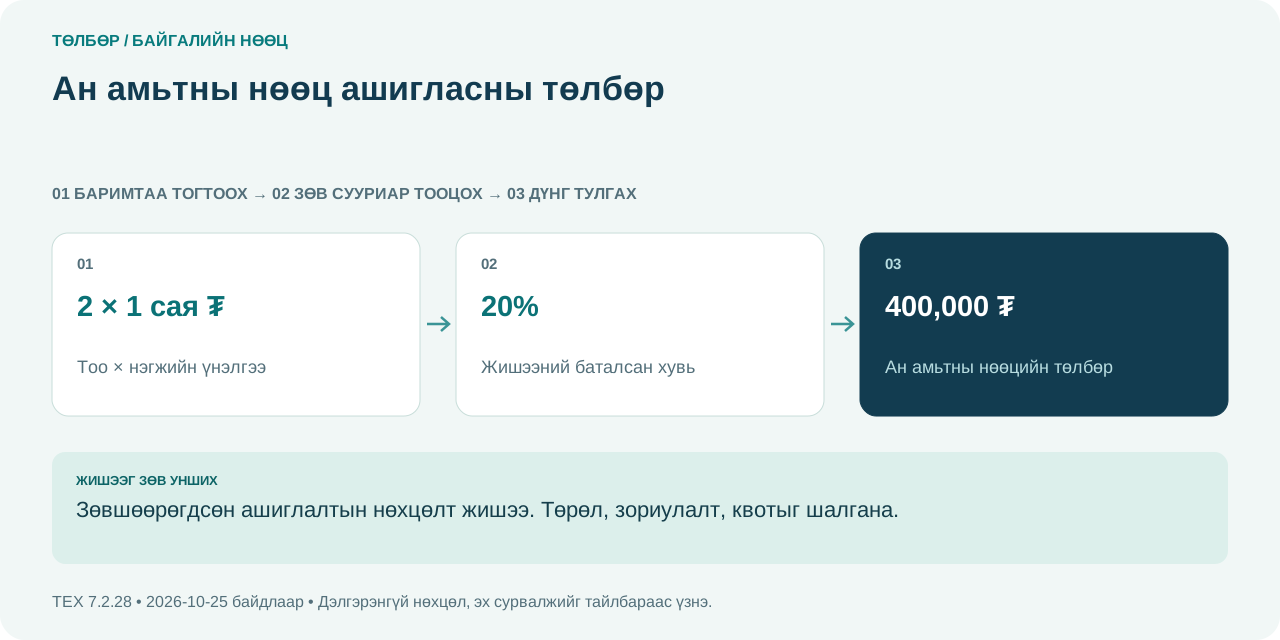
ЗУРАГТ ТООЦОО · Төлбөр
Зөвшөөрөгдсөн ашиглалтын нөхцөлт жишээ. Төрөл, зориулалт, квотыг шалгана.
Хуулиар зөвшөөрсөн 2 толгой, нэг бүрийн үнэлгээ 1 сая ₮, тогтоосон хувь 20% гэсэн нөхцөлд: 2 × 1 сая × 20% = 400,000 ₮.
Дт Холбогдох өртөг/зардал / Кт Ан амьтны нөөцийн төлбөрийн өглөг.
Загасны кг тариф, толгойн үнэлгээ, гадаад ан агнуурын жишиг үнийн суурийг хооронд нь сольж болохгүй.
4–12, 14–17, 20–24 дүгээр зүйл. Шалгасан: 2026-10-25.
Ашигт малтмалаас бусад баялаг ашиглах эрх олголттой холбоотой.
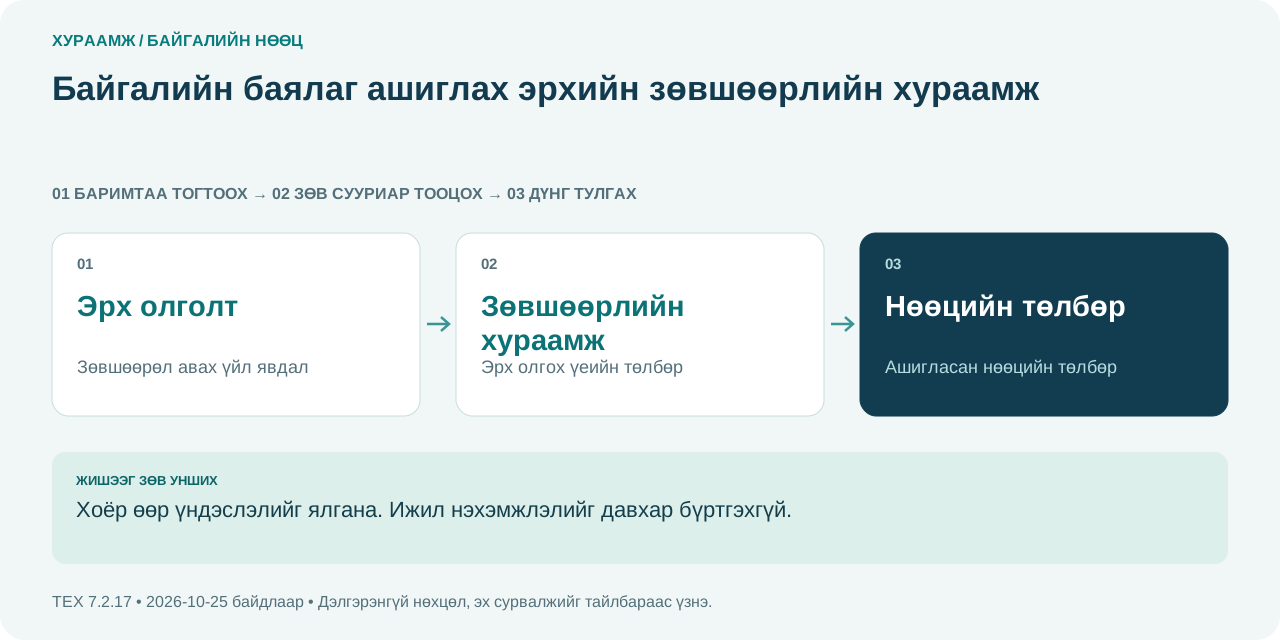
ЗУРАГТ ТООЦОО · Хураамж
Хоёр өөр үндэслэлийг ялгана. Ижил нэхэмжлэлийг давхар бүртгэхгүй.
Зөвшөөрөл олгох албан нэхэмжлэл 80,000 ₮ бол хураамж 80,000 ₮. Ашигласан нөөцийн 300,000 ₮ төлбөр байвал үүнээс тусдаа бүртгэнэ.
Дт Эрх/холбогдох өртөг/зардал (бодлогоор) / Кт Банк/өглөг.
Ижил зөвшөөрлийн нэхэмжлэлийг улсын тэмдэгтийн хураамж болон энэ нэрээр хоёр удаа бүртгэхгүй. ТЕХ-ийн ангилал нь өөрөө давхар төлбөр ногдуулах үндэслэл биш.
6–11 дүгээр зүйл; 7.2 дахь жагсаалт; 4–6 дугаар зүйл; үйлчилгээ тус бүрийн заалт. Шалгасан: 2026-10-25.
АМНАТ • Ашиг бус, хуулиар тодорхойлсон борлуулалтын үнэлгээнээс.
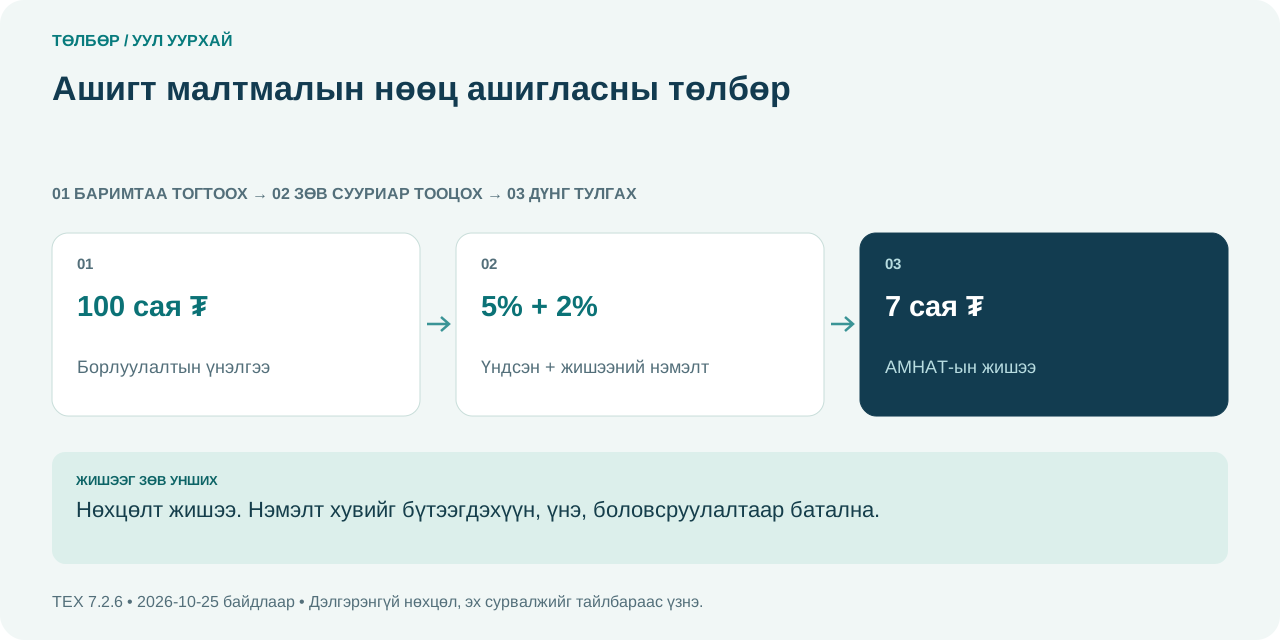
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт жишээ. Нэмэлт хувийг бүтээгдэхүүн, үнэ, боловсруулалтаар батална.
Жишээний бүтээгдэхүүний баталгаажсан үнэлгээ 100 сая, үндсэн хувь 5%, нэмэлт хувь 2% гэж үзвэл АМНАТ 7 сая ₮. 2% нь зөвхөн жишээнд авсан; бодит нэмэлтийг 47.5-ын хүснэгтээр сонгоно.
Дт Холбогдох үйлдвэрлэлийн өртөг/зардал / Кт АМНАТ-ын өглөг. Суутгасан хэсгийг тусад нь хөтөлнө.
Нэхэмжлэхийн үнийг хуульд заасан үнэлгээ гэж шууд авч болохгүй. Алдагдалтай ажилласан нь АМНАТ үүсэхгүй гэсэн үг биш.
32–34, 47 дугаар зүйл. Шалгасан: 2026-10-25.
Хайгуул, ашиглалтын эрхийг хадгалах жилийн төлбөр.
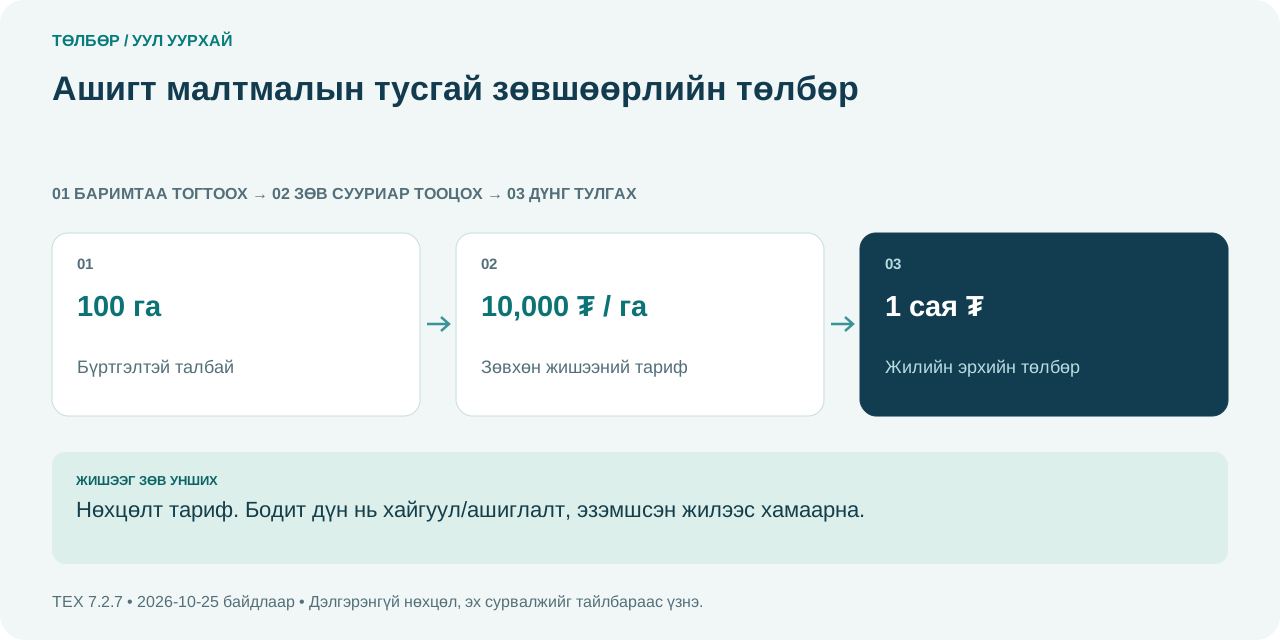
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт тариф. Бодит дүн нь хайгуул/ашиглалт, эзэмшсэн жилээс хамаарна.
Аргыг үзүүлэх нөхцөлт жишээ: 100 га × тухайн жилийн баталгаажсан 10,000 ₮/га = 1 сая ₮. 10,000 ₮ нь бодит тарифын лавлагаа биш.
Дт Урьдчилж төлсөн төлбөр/шаардлага хангасан хайгуулын хөрөнгө/зардал / Кт Банк. НББ-ийн бодлогоор хугацаанд нь хуваарилна.
Эрхийн жилийн төлбөрийг АМНАТ-тай андуурахгүй. Талбайн нэгж, олгосон өдрийн давтамж, сунгалт/цуцлалтад хяналт тавина.
32–34, 47 дугаар зүйл. Шалгасан: 2026-10-25.
Элс, хайрга зэрэг хуулийн ангилалд орсон ашигт малтмалын нөөцийн төлбөр.
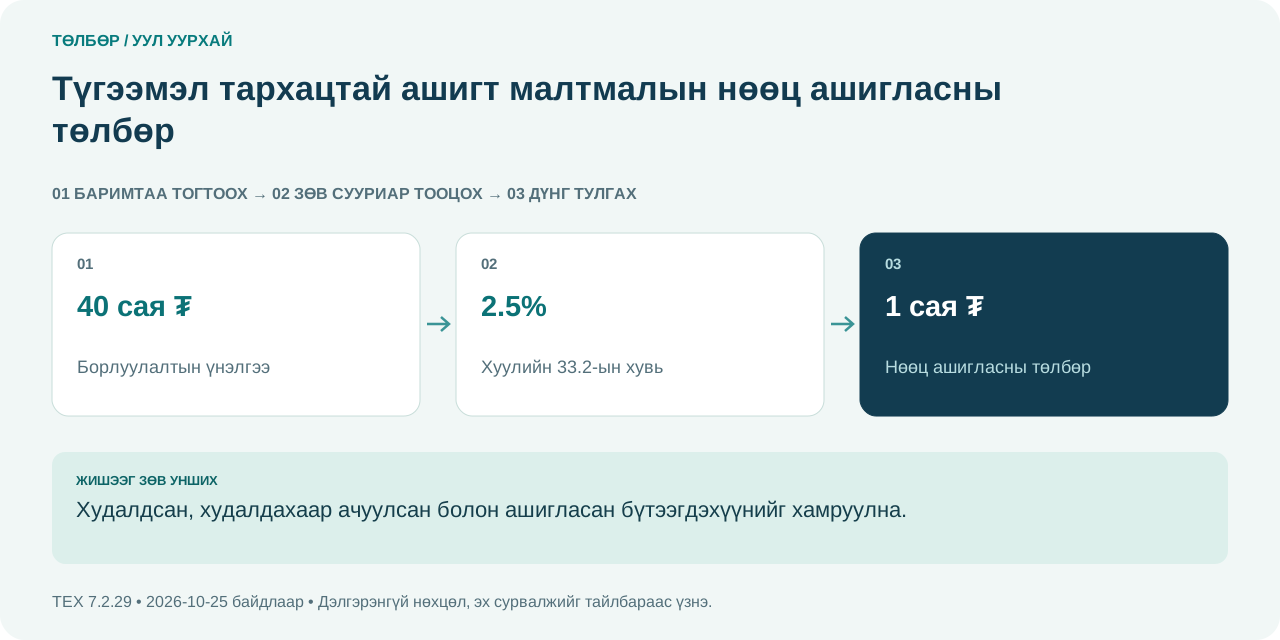
ЗУРАГТ ТООЦОО · Төлбөр
Худалдсан, худалдахаар ачуулсан болон ашигласан бүтээгдэхүүнийг хамруулна.
Баталгаажсан борлуулалтын үнэлгээ 40 сая ₮ × 2.5% = 1 сая ₮. Өөрийн барилгад ашигласан хэмжээг сууриас орхигдуулахгүй.
Дт Холбогдох бүтээгдэхүүн/барилгын өртөг / Кт Нөөц ашигласны төлбөрийн өглөг.
АМНАТ-ын ерөнхий 5%-ийг автоматаар хэрэглэхгүй. Худалдан авагчийн бараа авах зардал ба олборлогчийн нөөцийн төлбөрийг ялгана.
33 дугаар зүйл. Шалгасан: 2026-10-25.
Олборлосон тос, хийн нөөц ашиглалтын гэрээтэй холбоотой.
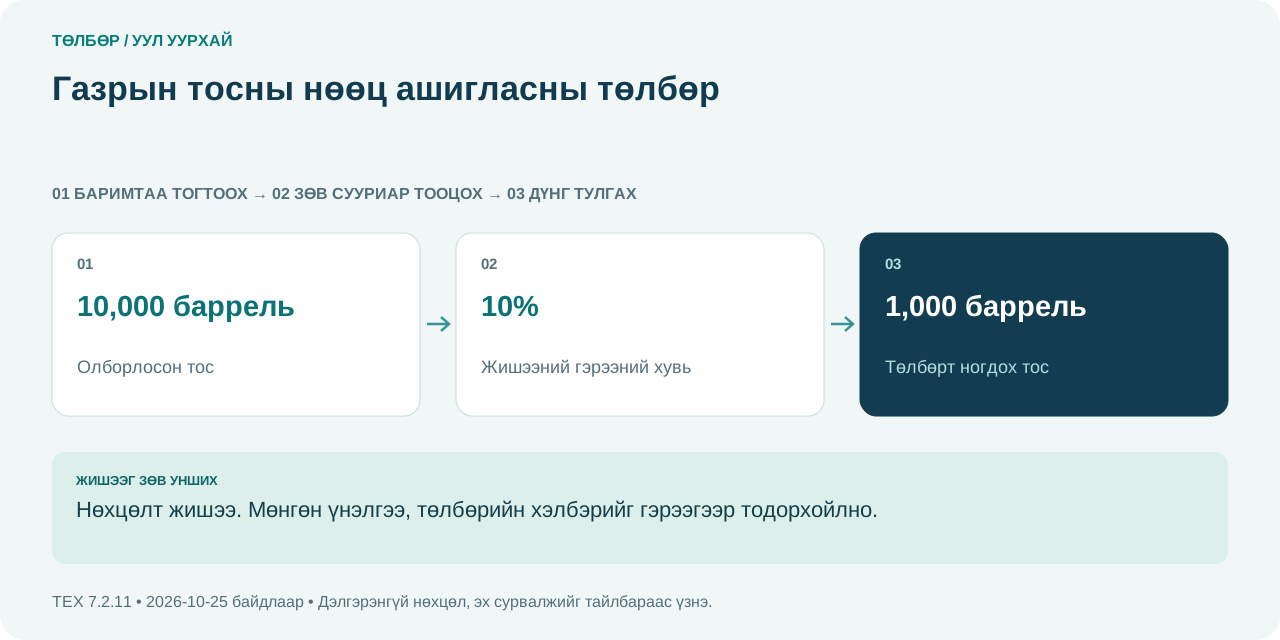
ЗУРАГТ ТООЦОО · Төлбөр
Нөхцөлт жишээ. Мөнгөн үнэлгээ, төлбөрийн хэлбэрийг гэрээгээр тодорхойлно.
10,000 баррель олборлолт, гэрээний хувь 10% гэсэн нөхцөлт жишээнд нөөцийн төлбөрт ногдох хэмжээ 1,000 баррель. Мөнгөн үнэлгээг гэрээний үнэлгээ, тооцоогоор тодорхойлно.
Дт Холбогдох өртөг/зардал / Кт Гэрээний төлбөрийн өглөг; мөнгөөр/бүтээгдэхүүнээр барагдуулахыг тусад нь хянана.
Нөөцийн төлбөр, бүтээгдэхүүн хуваалт, ААНОАТ нь өөр тооцоо. Зөвхөн мөнгөн борлуулалтын хувиар тайлбарлавал гэрээний суурийг гажуудуулж болно.
30–32; 45.1 (хуучин гэрээний нөхцөл). Шалгасан: 2026-10-25.
Газрын тос болон уламжлалт бус газрын тосны эрхийн жилийн төлбөр.
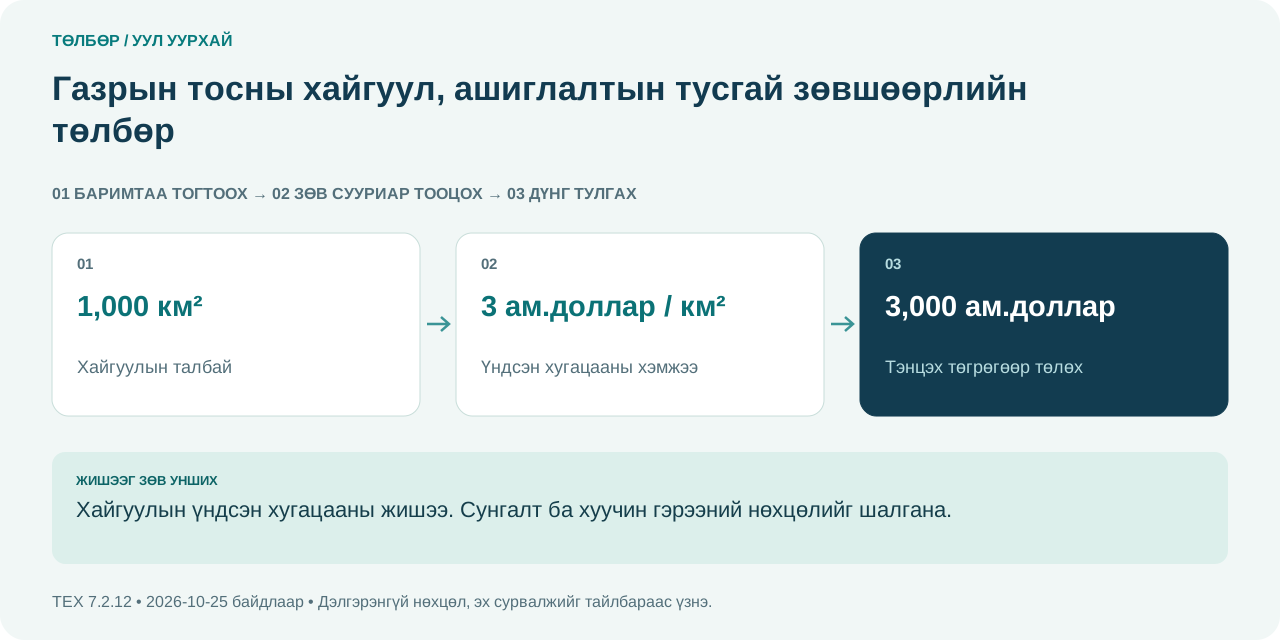
ЗУРАГТ ТООЦОО · Төлбөр
Хайгуулын үндсэн хугацааны жишээ. Сунгалт ба хуучин гэрээний нөхцөлийг шалгана.
Хайгуулын үндсэн хугацааны 1,000 км² × 3 ам.доллар = 3,000 ам.доллартай тэнцэх төгрөг. Төгрөгийн дүнг төлбөрт хэрэглэх албан ханшаар хөрвүүлнэ.
Дт Урьдчилж төлсөн төлбөр/холбогдох хөрөнгө, зардал / Кт Банк/өглөг.
км² ба га-г андуурахгүй: 1 км² = 100 га. Тосны нөөц ашигласны төлбөрөөс тусад нь хөтөлнө.
30–32; 45.1 (хуучин гэрээний нөхцөл). Шалгасан: 2026-10-25.
Өмчилж буй малын тоонд төрөл тус бүрээр ногдоно.
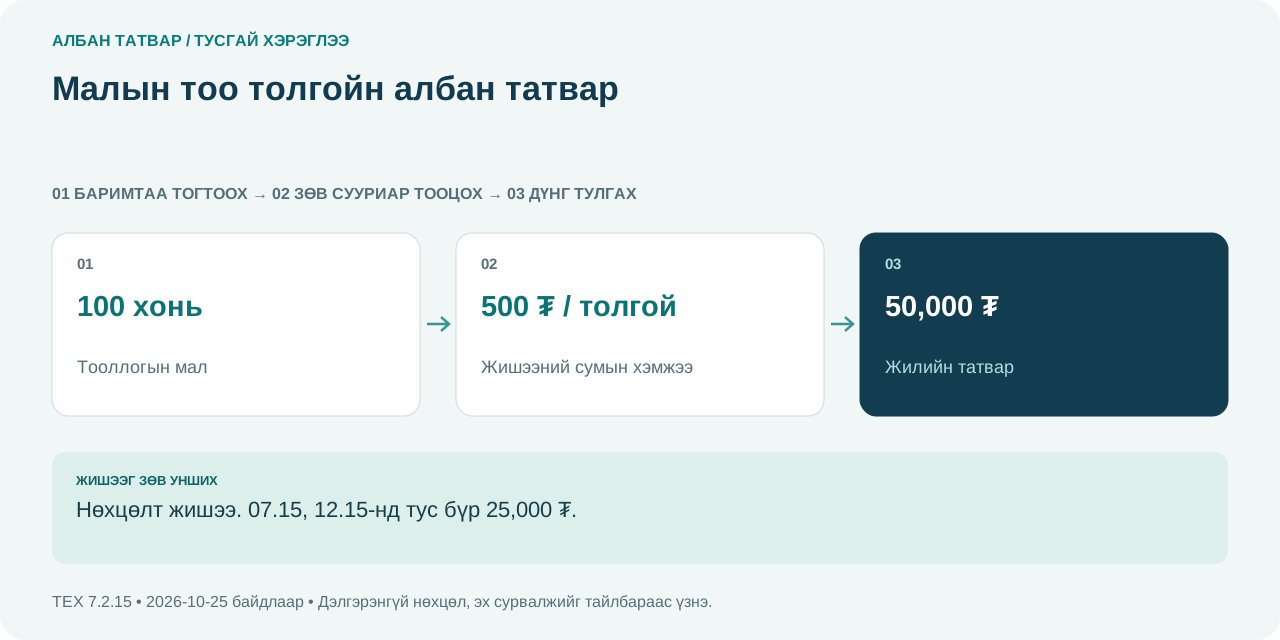
ЗУРАГТ ТООЦОО · Албан татвар
Нөхцөлт жишээ. 07.15, 12.15-нд тус бүр 25,000 ₮.
100 хонь, тухайн сумын баталгаажсан хувь 500 ₮ бол жилийн татвар 50,000 ₮; ердийн нөхцөлд хоёр хувааж 25,000 ₮-өөр төлнө.
Бизнесийн бүртгэлд: Дт Холбогдох зардал / Кт Малын татварын өглөг.
Өмнөх жилийн нэг толгойн хэмжээг шинэ тогтоолгүйгээр хуулж болохгүй. Мал борлуулсны орлогын татварын асуудал энэ татвараас тусдаа.
4–7 дугаар зүйл. Шалгасан: 2026-10-25.
Хуулиар эзэмшиж буй галт зэвсэгт жил бүр ногдоно.
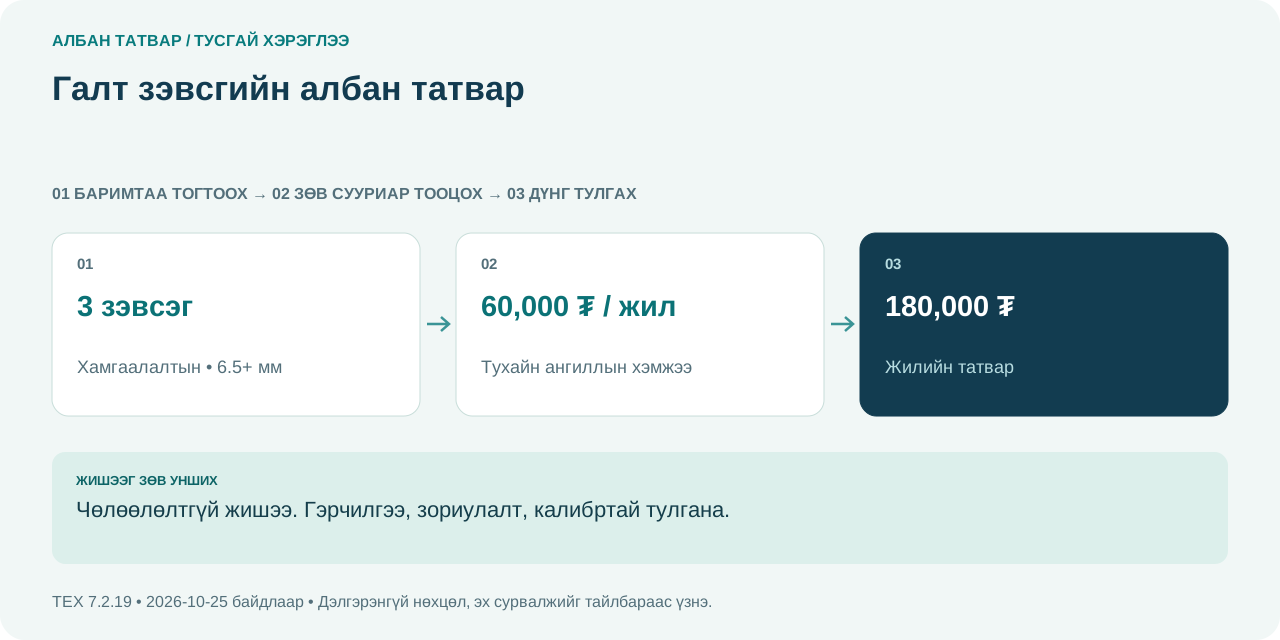
ЗУРАГТ ТООЦОО · Албан татвар
Чөлөөлөлтгүй жишээ. Гэрчилгээ, зориулалт, калибртай тулгана.
Харуул хамгаалалтын 6.5 мм-ээс дээш 3 зэвсэг × 60,000 ₮ = 180,000 ₮/жил, чөлөөлөлтгүй нөхцөлд.
Дт Хамгаалалтын зардал / Кт Галт зэвсгийн татварын өглөг.
Ашиглахгүй байгаа гэдгээр бүртгэлээс автоматаар хасахгүй. Хөнөөх чадваргүй болсон эсэхийг эрх бүхий баримтаар нотолно.
2–7 дугаар зүйл. Шалгасан: 2026-10-25.
ТЕХ-ийн 7.2.21-д нэрлэсэн төрөл.
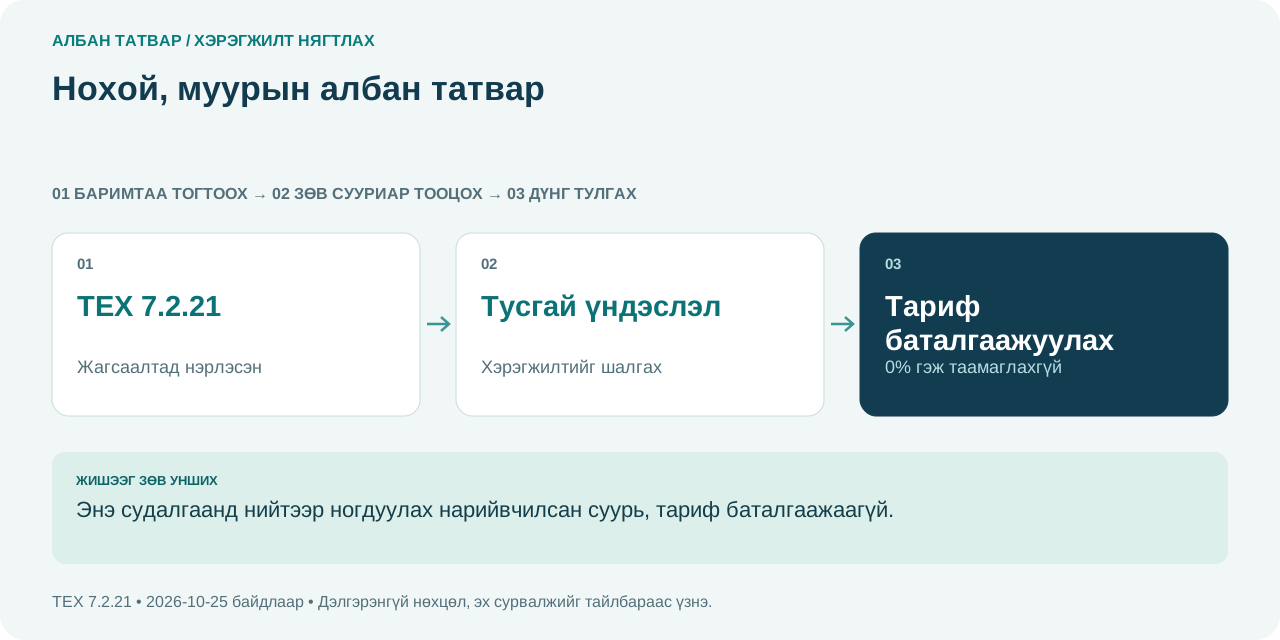
ЗУРАГТ ТООЦОО · Албан татвар
Энэ судалгаанд нийтээр ногдуулах нарийвчилсан суурь, тариф баталгаажаагүй.
Байгууллага хамгаалалтын нохой эзэмшдэг байлаа ч зөвхөн ТЕХ-ийн нэршлийг үндэслэн дурын дүнгээр татварын өглөг үүсгэхгүй. Нэхэмжлэлийн хууль, шийдвэрийг шаардаж шалгана.
Ногдуулах хүчинтэй үндэслэлгүй үед таамгаар татварын зардал, өглөг бүртгэхгүй.
Амьтны бүртгэл, мал эмнэлгийн үйлчилгээний хөлсийг татвартай андуурахгүй.
6–11 дүгээр зүйл; 7.2 дахь жагсаалт; Хэрэгжиж эхлээгүй төрлүүдийн тухай; өнөөгийн хэрэгжилтийг дангаараа батлах эх биш. Шалгасан: 2026-10-25.
ТЕХ-ийн 7.2.22-д нэрлэсэн; тусгай татварын хэрэгжилтийг нягтална.
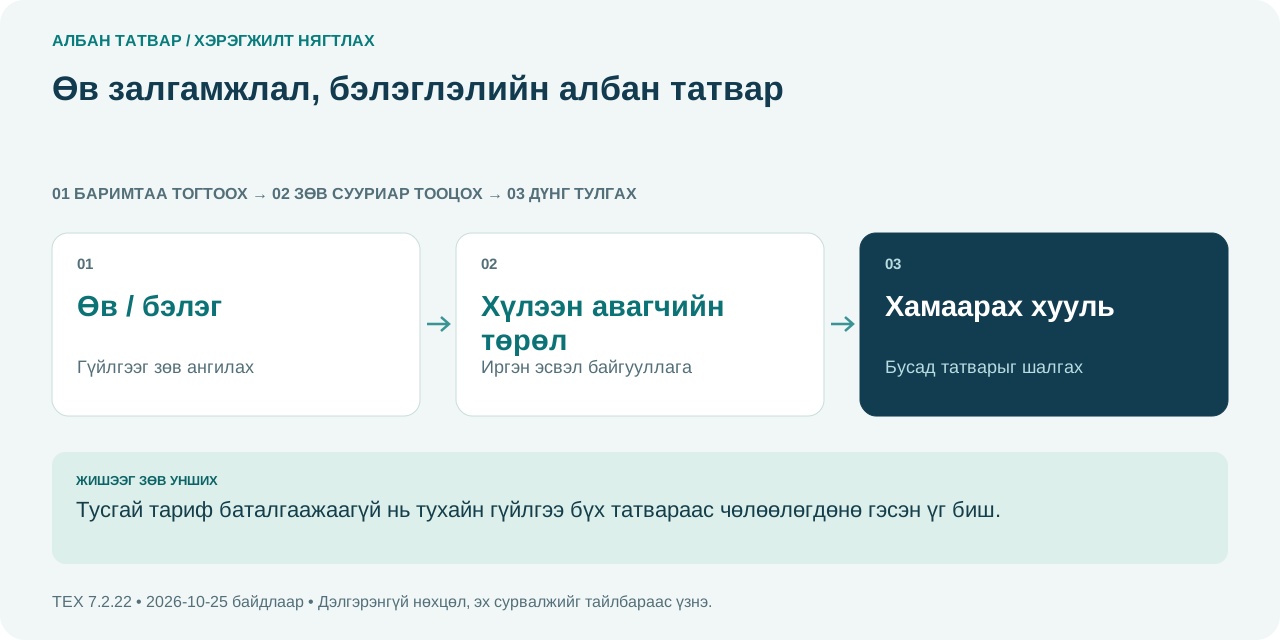
ЗУРАГТ ТООЦОО · Албан татвар
Тусгай тариф баталгаажаагүй нь тухайн гүйлгээ бүх татвараас чөлөөлөгдөнө гэсэн үг биш.
100 сая ₮-ийн хөрөнгө бэлгээр авлаа гэдэгт шууд “10% бэлэглэлийн татвар” гэж 10 сая ₮ тооцохгүй. Харин хүлээн авагч ААН бол ААНОАТ, хувь хүн бол ХХОАТ-ын хамаарах заалт, бүртгэлийн хураамжийг тус тус шалгана.
Хөрөнгө хүлээн авах НББ-ийн бичилт ба татварын өглөгийн үндэслэлийг тусад нь үнэлнэ.
Энэ тусгай татварыг баталгаажаагүй гэдэг нь тухайн гүйлгээ бүх татвараас чөлөөлөгдөнө гэсэн үг биш.
6–11 дүгээр зүйл; 7.2 дахь жагсаалт; 13, 16–20, 22, 24–26, 29 дүгээр зүйл; 14–17, 19–21, 23, 25–27 дугаар зүйл; Хэрэгжиж эхлээгүй төрлүүдийн тухай; өнөөгийн хэрэгжилтийг дангаараа батлах эх биш. Шалгасан: 2026-10-25.
Генетик нөөц ашиглах зөвшөөрөл, үр шим хуваарилалттай холбоотой.
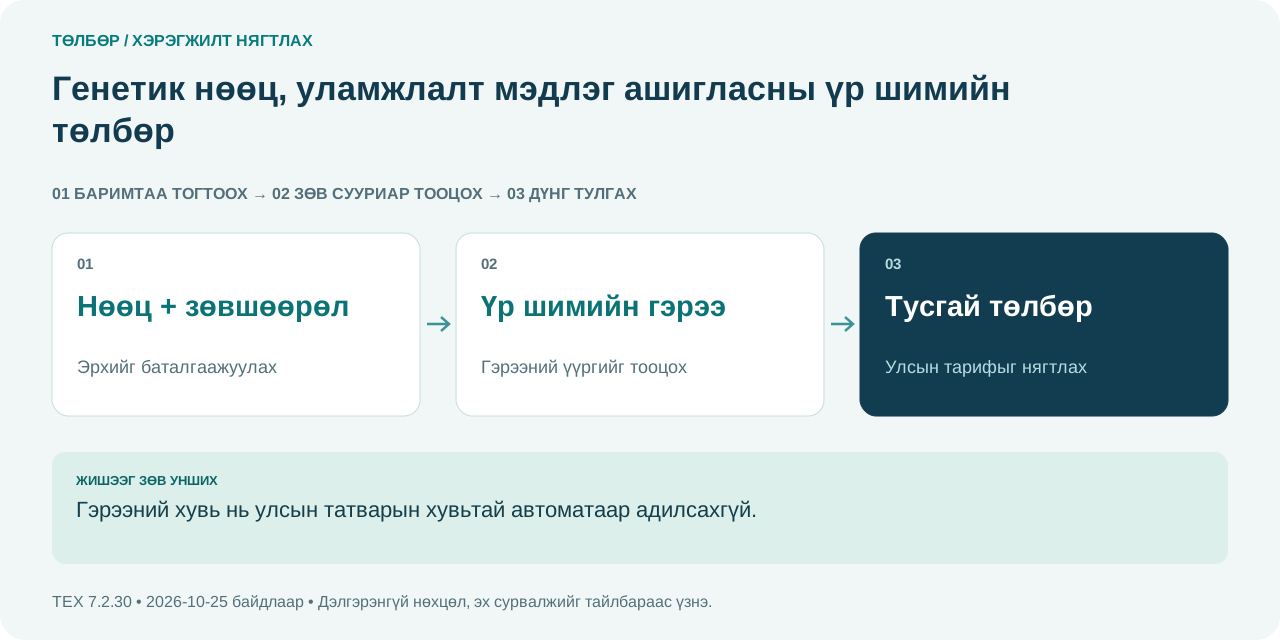
ЗУРАГТ ТООЦОО · Төлбөр
Гэрээний хувь нь улсын татварын хувьтай автоматаар адилсахгүй.
Баталгаажсан гэрээнд борлуулалтын орлогын 2%-ийг үр шимээр хуваарилахаар заасан, орлого 50 сая ₮ бол гэрээний тооцоо 1 сая ₮. Энэ 2% нь улсын татварын хувь биш.
Гэрээний баталгаажсан өглөгийг холбогдох зардал/хөрөнгийн бодлогоор бүртгэнэ; улсын татварын өглөгтэй автоматаар нэгтгэхгүй.
Генетик нөөцийн тухай хууль, үр шим хуваарилах гэрээ байгаа нь тусгай татварын бүх тариф батлагдсан гэсэн үг биш.
6–11 дүгээр зүйл; 7.2 дахь жагсаалт; 13–19 дүгээр зүйл; Хэрэгжиж эхлээгүй төрлүүдийн тухай; өнөөгийн хэрэгжилтийг дангаараа батлах эх биш. Шалгасан: 2026-10-25.
НДШ • Татварын 30 төрөлд нэмж тоолохгүй; цалингийн тооцоонд зайлшгүй ялгана.
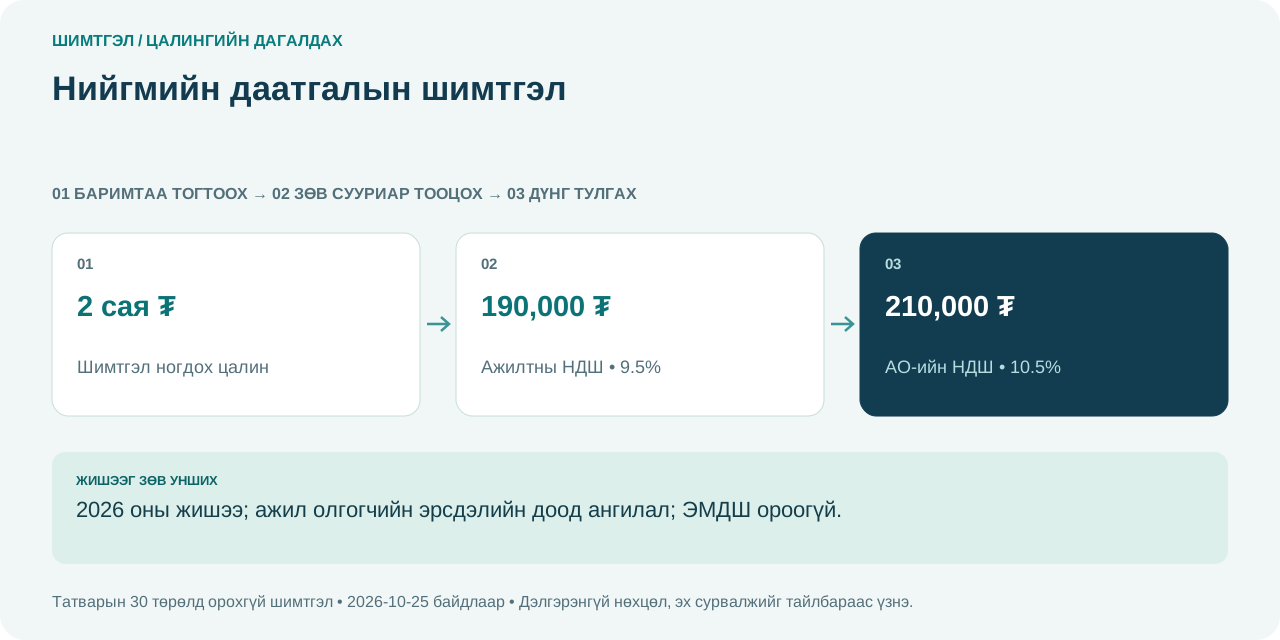
ЗУРАГТ ТООЦОО · Шимтгэл
2026 оны жишээ; ажил олгогчийн эрсдэлийн доод ангилал; ЭМДШ ороогүй.
Мөрдөх огноог ялга: 2027.01.01-нээс ажил олгогчийн НДШ-ийн нийт хувь 10.4%, 11.3%, 12.3% болох өөрчлөлттэй. 2026 оны тооцоонд хэрэглэхгүй.
Шимтгэл ногдох цалин 2 сая ₮, ажил олгогчийн НДШ 10.5% гэсэн нөхцөлд ажилтан 190,000 ₮; ажил олгогч 210,000 ₮. ЭМДШ-ийг тусдаа нэмнэ.
Ажилтны хэсэг: Дт Цалингийн өглөг / Кт НДШ-ийн өглөг.
Ажил олгогчийн хэсэг: Дт НДШ-ийн зардал/өртөг / Кт НДШ-ийн өглөг.
Ажилтны НДШ-ийг ажил олгогчийн зардалд дахин нэмэхгүй. Эрсдэлийн хувь, даатгуулагчийн код, суурийн дээд хязгаарыг шалгана.
18–21, 25 дугаар зүйл. Шалгасан: 2026-10-25.
ЭМДШ • НДШ-ээс салгаж ойлгох боловч цалингийн нэгдсэн тооцоонд тулгана.
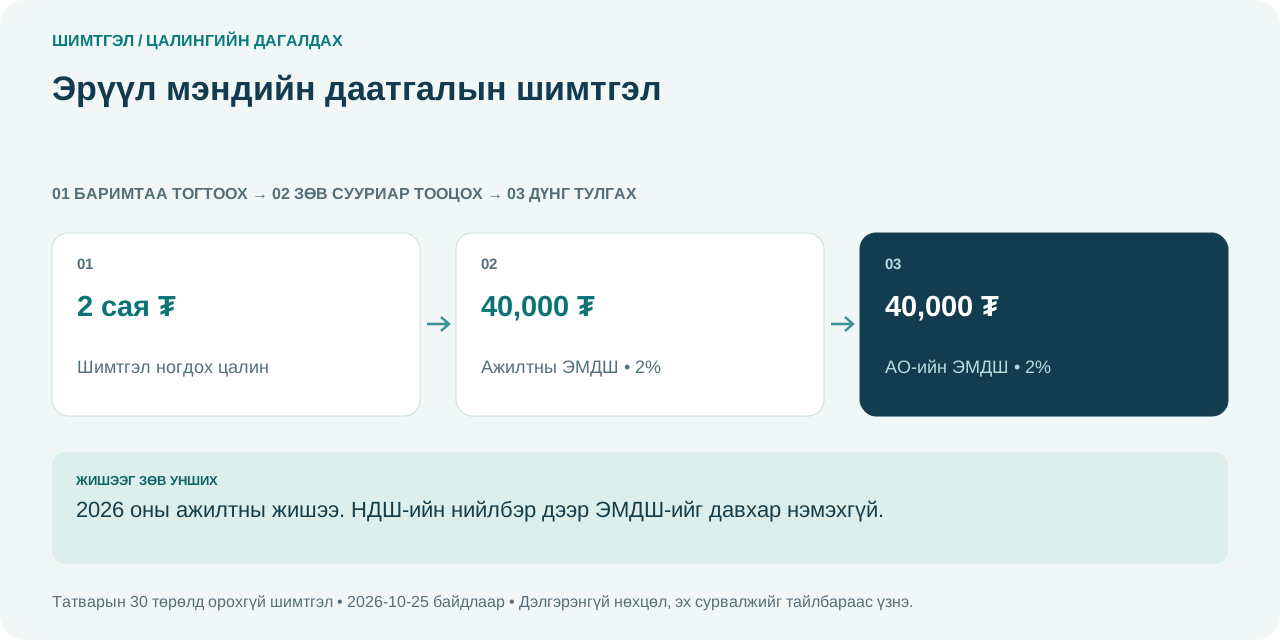
ЗУРАГТ ТООЦОО · Шимтгэл
2026 оны ажилтны жишээ. НДШ-ийн нийлбэр дээр ЭМДШ-ийг давхар нэмэхгүй.
Цалин 2 сая ₮ → ажилтны ЭМДШ 40,000; ажил олгогчийн ЭМДШ 40,000 ₮. Өмнөх НДШ-ийн жишээтэй нийлүүлбэл ажилтны суутгал 230,000; ажил олгогчийн шимтгэлийн зардал 250,000 ₮.
Ажилтны хэсэг: Дт Цалингийн өглөг / Кт ЭМДШ-ийн өглөг.
Ажил олгогчийн хэсэг: Дт ЭМДШ-ийн зардал/өртөг / Кт ЭМДШ-ийн өглөг.
“Ажилтан 11.5%” гэсэн нийлбэрт 9.5% НДШ + 2% ЭМДШ орсон. Үүн дээр ЭМДШ 2%-ийг дахин нэмж суутгахгүй.
8 дугаар зүйл; Засгийн газрын 2026 оны 01 дүгээр тогтоол; 18–21, 25 дугаар зүйл. Шалгасан: 2026-10-25.
Тохирох тайлбар олдсонгүй. Хайлтын үг эсвэл шүүлтүүрээ өөрчилнө үү.
Татварын зөрүү ихэвчлэн хувь хэмжээнээс бус, суурь, хугацаа, үүргийг буруу тодорхойлсноос гардаг.
| Харьцуулах зүйл | Ялгаа | Хяналтын асуулт |
|---|---|---|
| Санхүүгийн ашиг / татварын суурь | Зардал, элэгдэл, алдагдал, чөлөөлөлтийн тохируулгаар өөрчлөгдөнө. | Тохируулга бүрийн хууль, тооцоо, баримт байна уу? |
| НӨАТ 0% / чөлөөлөгдөх | Хасалтын эрх, тайлангийн мөр адилгүй. | 0%-ийг хэрэглэх экспортын нотолгоо бүрдсэн үү? |
| ААНОАТ-ын 1% / 90%-ийн хөнгөлөлт | Нөхцөл, босго, хэрэглэх арга өөр; хялбаршуулсан горим бас тусдаа. | Босгыг борлуулалтаар уу, татварын орлогоор уу шалгасан бэ? |
| Өмчлөлтийн татвар / хөрөнгө борлуулалтын татвар | Жилийн өмчлөл ба нэг удаагийн орлого гэсэн хоёр өөр үйл явдал. | Нэгийг нь төлсөн нь нөгөөг орлох эсэхийг шалгасан уу? |
| Эрхийн төлбөр / нөөц ашигласны төлбөр | Талбай, эрхийн жил болон олборлолт, ашиглалтын суурь өөр. | Зөвшөөрөл хадгалах ба нөөц ашиглах өглөг тусдаа юу? |
| Ногдол / төлөлт / үлдэгдэл | Ногдуулсан татвар нь банкнаас төлсөн мөнгөтэй үргэлж тэнцэхгүй. | Эхний үлдэгдэл + ногдол − төлөлт ± тохируулга = эцсийн үлдэгдэл үү? |
Хуулийн үндэс: ААНОАТ, НӨАТ, үл хөдлөх хөрөнгө, ашигт малтмал.
Иргэн үү, хуулийн этгээд үү? Монгол Улсад оршин суугч/байрладаг уу? Төлөөний газар байна уу? Орлогын эх үүсвэр хаана вэ?
Үйлчилгээ, хүү, ногдол ашиг, эрхийн шимтгэл, хөрөнгө борлуулалт уу? Тухайн орлогын тусгай хувь, чөлөөлөлт, олон улсын гэрээг шалгана.
Татварын өмнөх дүн, нийлүүлэгчид олгох цэвэр дүнг ялгана. Татварыг хэн хариуцах нөхцөл, gross-up тооцоог гэрээнд тулгана.
Хамаарах орлогод 20%-ийн суутгал үйлчилж, хөнгөлөлт/гэрээний бууруулалтгүй гэж баталгаажсан гэж үзье. Татварын өмнөх гэрээний дүн 10 сая ₮ бол нийлүүлэгчид 8 сая, төсөвт 2 сая ₮ шилжүүлнэ. Харин гэрээгээр нийлүүлэгч 10 сая ₮ цэвэр авах бол нийт дүн = 10 сая ÷ (1 − 20%) = 12.5 сая; татвар = 2.5 сая ₮. Энэ жишээнд НӨАТ болон бусад татварыг оруулаагүй.
Бичилтийн загвар: Дт Үйлчилгээ/хөрөнгө 10 сая; Кт Нийлүүлэгчийн өглөг 8 сая; Кт Суутгасан татварын өглөг 2 сая. Зардал татварт хасагдах эсэхийг тусад нь шалгана. Үндэс: ААНОАТ-ын 18, 20, 24–26 дугаар зүйл.
Доорх жишээний хүснэгт нь тайлантай тулгах ажлын зураглал. Мөр бүрийг гараар дахин шивэх жагсаалт биш. Автоматаар нөхөгдсөн дүнг эх баримттай нь шалгана.
Падаан, орлогын тайлан, СТ-30, цалингийн ажилтан бүрийн задаргааг бэлтгэнэ. Нэр, татвар төлөгчийн дугаар, хугацаа зөв эсэхийг шалгана.
Системд татагдсан болон тооцоологдсон утгыг жишээний томьёотой тулгана. Зөрүү гарвал эх баримт, хавсралтаа залруулж мэдээг шинэчилнэ.
Бусдад суутгуулсан татвар, өөрийн урьдчилгаа, тайлангийн ногдлыг ялгана. Өөрийн төлөлтийг татварын данс, банкны баримтаар тусад нь тулгана.
| Маягт | Баталсан эх / өөрчлөлт | Энэ жишээнд тулгасан зүйл |
|---|---|---|
| ААНОАТ · ТТ-02, ХМ-02 | 2020 А/56; А/65; 2021 А/68; 2024 А/216 хавсралт | Нийт орлого, зардал, СТ-30-ын тохируулга, хавсралт, ногдол ба өөрийн урьдчилгааны ялгаа. |
| СТ-30 | Сангийн сайдын 2020 оны 144 дүгээр тушаал | Байнгын/түр зөрүү; 13-р мөр → ТТ-02-ын 24-р мөр. |
| НӨАТ · ТТ-03а | 2020.01.03 А/01; бүртгэл №4647 | Борлуулалт, хасалт, 400,000 ₮-ийн эцсийн төлөх дүн. Эцсийн талбарыг нэрээр танина. |
| Цалин · ТТ-11, ХМ-11(1) | 2022.12.30 А/210; бүртгэл №6140/2023.01.31 | Өссөн дүн, ажилтны тоо 1, ажилласан сар 9, ажилтны шимтгэл, суутгал. |
Албан эх: ААНОАТ · ТТ-02, ХМ-02 · СТ-30 · НӨАТ · ТТ-03а · Цалин · ТТ-11, ХМ-11(1). Дахин тулгасан огноо: 2026.10.25.
Шалгалтын хүрээ: нийтэд нээлттэй албан маягт, зааврыг тулгасан. 2026.10.25-нд eTax нэвтрэх хуудас нээгдсэн; байгууллагын эрхээр нэвтэрсэн маягт, талбарын засварлах төлөв, илгээлтийг туршаагүй. Хэрэглэхдээ тайлант хугацааны идэвхтэй маягтын нэр, хувилбарыг шалгана.
Гурван жишээ тус бүрд эх баримт, тооцоо, журнал, тайлангийн талбар, хугацаа, үлдэгдлийн хяналт бий. Дүн нь сургалтын зохиомол өгөгдөл; бодит байгууллагын баримтыг орлуулахгүй.
Зохиомол сургалтын байгууллага НӨАТ суутган төлөгч. Зөвхөн 10%-ийн дотоодын барааны худалдаа; импорт, экспорт, чөлөөлөлт, буцаалт, үндсэн хөрөнгө байхгүй. Худалдан авалт нь хасалтын бүх шаардлага хангасан, төлбөр ба падаан баталгаажсан. Эхний НӨАТ-ын үлдэгдэл 0.
Тусад нь нээх / хэвлэх ↗| Сургалтын баримт | НӨАТ-гүй | НӨАТ | Нийт / тулгах эх |
|---|---|---|---|
| Б-001 · борлуулалт | 10,000,000 | 1,000,000 | 11,000,000 · падаан + борлуулалтын бүртгэл |
| ХА-001 · бараа худалдан авалт | 6,000,000 | 600,000 | 6,600,000 · падаан + орлогын баримт + төлөлт |
| Банкны хуулга | — | — | Борлуулалт орсон 11,000,000; нийлүүлэгчид төлсөн 6,600,000 |
| Үзүүлэлт | Томьёо | Дүн (₮) |
|---|---|---|
| Борлуулалтын суурь | 11,000,000 ÷ 1.10 | 10,000,000 |
| Гарах НӨАТ | 10,000,000 × 10% | 1,000,000 |
| Хасагдах НӨАТ | ХА-001-ийн баталгаажсан НӨАТ | 600,000 |
| Төлөх НӨАТ | 1,000,000 − 600,000 | 400,000 |
| Баримт / үйл явдал | Дебет | Кредит | Дүн (₮) |
|---|---|---|---|
| ХА-001 | Бараа материал | Нийлүүлэгчийн өглөг | 6,000,000 |
| ХА-001 | НӨАТ-ын авлага | Нийлүүлэгчийн өглөг | 600,000 |
| Нийлүүлэгчид төлөх | Нийлүүлэгчийн өглөг | Банк | 6,600,000 |
| Б-001 | Худалдан авагчийн авлага | Борлуулалтын орлого | 10,000,000 |
| Б-001 | Худалдан авагчийн авлага | НӨАТ-ын өглөг | 1,000,000 |
| Орлого хүлээн авах | Банк | Худалдан авагчийн авлага | 11,000,000 |
| НӨАТ-ын сарын хаалт | НӨАТ-ын өглөг | НӨАТ-ын авлага | 600,000 |
| Төсөвт төлөх | НӨАТ-ын өглөг | Банк | 400,000 |
ТТ-03а болон борлуулалт, худалдан авалтын хавсралт. Мөрийн дугаар, нэрийг доорх албан зааврын хувилбартай тулгана. Барааны өртгийн зарлага нь ердийн НББ-д тусдаа бүртгэгдэх бөгөөд энэ НӨАТ-ын тулгалтын журналд ороогүй. Албан нийтэлсэн хүснэгт, нөхөх зааврын эцсийн талбарын дугаар 64/65 гэж зөрсөн; доорх “эцсийн төлөх” талбарыг нэрээр нь танина. Дүн автоматаар татагддаг талбарыг давхар гараар нэмэхгүй.
| Тайлан / талбар | Тулгах дүн | Үйлдэл / хяналт |
|---|---|---|
| ТТ-03а · 1 · Тухайн сарын нийт борлуулалтын орлого | 10,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 3 · НӨАТ ногдох бараа ажил үйлчилгээний нийт борлуулалт | 10,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 4 · НӨАТ ногдох бараа борлуулсны орлого | 10,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 5 · Дотоодын зах зээлд борлуулсан барааны борлуулалтын орлого | 10,000,000 ₮ | Тулгах: падаан/хавсралтаас татсан дүнг давхар гараар нэмэхгүй. |
| ТТ-03а · 25 · Тухайн сарын НӨАТ ногдох дотоодын бараа ажил үйлчилгээний орлого | 10,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 26 · Ногдуулсан татвар (25×10%) | 1,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 31 · Тухайн сард ногдуулсан НӨАТ-ын нийт татвар | 1,000,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 33 · НӨАТ-тай худалдан авсан БАҮ-ний дүн (суурь НӨАТ-гүй) | 6,000,000 ₮ | Тулгах: падаан/хавсралтаас татсан дүнг давхар гараар нэмэхгүй. |
| ТТ-03а · 35 · Дотоодын зах зээлээс худалдан авсан БАҮ-нд төлсөн дүн (НӨАТ-гүй) | 6,000,000 ₮ | Тулгах: падаан/хавсралтаас татсан дүнг давхар гараар нэмэхгүй. |
| ТТ-03а · 42 · Худалдан авсан БАҮ-нд төлсөн НӨАТ-ын нийт дүн | 600,000 ₮ | Тулгах: падаан/хавсралтаас татсан дүнг давхар гараар нэмэхгүй. |
| ТТ-03а · 43 · Хасагдахгүй НӨАТ | 0 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 49 · Тухайн сард хасагдах НӨАТ-ын дүн (42−43) | 600,000 ₮ | Нийлбэр/тооцоо: эх баримт, хавсралттай тулгана. |
| ТТ-03а · 56 · Тухайн сард төлбөл зохих НӨАТ (31+52) | 1,000,000 ₮ | Хасалтын өмнөх гарах татвар 1 сая; эцсийн төлөх дүн 400,000 ₮-ийг нэрээр нь тулгана. |
| ТТ-03а · 57 · Тухайн сард буцаан авах НӨАТ (49+55) | 600,000 ₮ | Энэ нь хасалтын 600,000 ₮; банканд буцаан олгох зөвшөөрөл биш. |
| Эцсийн тооцоогоор төлбөл зохих НӨАТ | 400,000 ₮ | Энэ талбарын дугаар эх дотор 64/65 гэж зөрсөн тул нэр ба томьёогоор нь тулгана. |
| Тулгалт | Тооцоо | Үр дүн |
|---|---|---|
| Падаан ↔ журнал | 1,000,000 − 600,000 | 400,000 |
| Тайлан ↔ өглөг | 400,000 − 400,000 | Зөрүү 0 |
| Төлөлтийн дараах өглөг | 0 + 400,000 − 400,000 | 0 |
Хасалт 600,000-аар дутвал ХА-001-ийн регистр, хугацаа, падааны төлөв, хасалтын зориулалтыг шалга. Өглөг 1,000,000 хэвээр бол 600,000-ын хаалтын бичилт хийгдсэн эсэхийг шалга. Илүү төлөлтийг автомат буцаалт гэж бүртгэхгүй.
Эх: НӨАТ-ын тухай хууль, 9, 11, 14, 16 · ТТ-03а нөхөх заавар ·
Зохиомол байгууллагын 2025 оны татвар ногдуулах орлого 2.2 тэрбум ₮; хялбаршуулсан горимгүй тул хагас жилийн тайлан гаргана. НББ-ийн ашигт гэрээний үүрэг зөрчсөнөөс төлсөн 50 саяын торгууль зардал, Засгийн газрын бондын 20 саяын хүүгийн орлого аль хэдийн орсон. Бусад тусгай хувь, хөнгөлөлт, чөлөөлөлт, түр зөрүү, шилжүүлсэн алдагдал, гадаад татварын хасалтгүй. Орлого, зардлыг НББ-д өмнө нь бүртгэсэн; доорх журнал нь одоогийн татварын хэсэг. 470 саяын удирдлага/борлуулалтын зардал, 2,500 саяын өртөг нь хасалтын шаардлага хангасан; торгуулийг үндсэн бус зардалд ангилсан.
Тусад нь нээх / хэвлэх ↗| Ажлын баримт | Үзүүлэлт | Дүн (₮) |
|---|---|---|
| Борлуулалтын бүртгэл | Ердийн дотоодын борлуулалт; НӨАТ-гүй орлого | 5,000,000,000 |
| Х-01 · ЗГ-ын бонд, хүүгийн мэдээ | Чөлөөлөгдөх хүү; 21.1.1; холбоотой зардалгүй | 20,000,000 |
| Өртгийн бүртгэл | Борлуулалтын өртөг; хасалтын шаардлага хангасан | 2,500,000,000 |
| Зардлын дэлгэрэнгүй | Удирдлага, борлуулалтын ердийн зардал; хасалтын шаардлага хангасан | 470,000,000 |
| Н-01 · гэрээ, торгуулийн тооцоо, төлөлт | Гэрээний үүрэг зөрчсөн торгууль; НББ-д үндсэн бус зардал; татварт 16.1.3-аар хасагдахгүй | 50,000,000 |
| Орлогын тайлан | 5,020 сая нийт орлого − 3,020 сая нийт зардал = татварын өмнөх ашиг | 2,000,000,000 |
| Банк + татварын данс | 01–06 сарын өөрийн урьдчилгаа; эхний үлдэгдэл 0 | 180,000,000 |
| Үзүүлэлт | Томьёо / баримт | Дүн (₮) |
|---|---|---|
| Нийт орлого | 5,000,000,000 + 20,000,000 | 5,020,000,000 |
| Нийт зардал | 2,500,000,000 + 470,000,000 + 50,000,000 | 3,020,000,000 |
| Татварын өмнөх ашиг | Санхүүгийн орлогын тайлан | 2,000,000,000 |
| Байнгын нэмэх зөрүү | СТ-30 мөр 3 → мөр 2; хасагдахгүй торгууль | 50,000,000 |
| Байнгын хасах зөрүү | СТ-30 мөр 6 → мөр 5; чөлөөлөгдөх бондын хүү | 20,000,000 |
| Татварын суурь | 2,000,000,000 + 50,000,000 − 20,000,000 | 2,030,000,000 |
| Ногдуулсан татвар | 2,030,000,000 × 10% | 203,000,000 |
| Төлөх үлдэгдэл | 203,000,000 − 180,000,000 | 23,000,000 |
| Баримт / үйл явдал | Дебет | Кредит | Дүн (₮) |
|---|---|---|---|
| 01–06 сарын урьдчилгаа | ААНОАТ-ын урьдчилгаа | Банк | 180,000,000 |
| Хагас жилийн татвар | Орлогын татварын зардал | ААНОАТ-ын өглөг | 203,000,000 |
| Урьдчилгааг хаах | ААНОАТ-ын өглөг | ААНОАТ-ын урьдчилгаа | 180,000,000 |
| Үлдэгдэл төлөх | ААНОАТ-ын өглөг | Банк | 23,000,000 |
СТ-30 мөр 13 → ТТ-02 мөр 24; СТ-30 мөр 22 / 23 / 27 = 2.03 тэрбум / 203 сая / 203 сая. Н-01, Х-01 нь жишээний ажлын баримтын код. Энд 50 саяын торгууль, 20 саяын чөлөөлөгдөх хүү хоёулаа байнгын зөрүү; зардлыг хоёр удаа хасаагүй. Өөрийн урьдчилгаа 180 саяыг ТТ-02 мөр 52 дахь бусдад суутгуулсан татвартай андуурахгүй. 2024 оны хавсралтын багцад ХМ-02(9) тохируулгын мэдээ мөн бий. eTax-д тухайн хугацаанд шаардсан хавсралтын нэр, хувилбарыг шалгаж, СТ-30-ын баталгаажсан тооцоотой холбож бөглөнө. Нийлбэр ба задаргааг дахин нэмж давхардуулахгүй.
| Тайлан / талбар | Тулгах дүн | Үйлдэл / хяналт |
|---|---|---|
| ХМ-02(1) · чөлөөлөгдөх орлого | 20,000,000 ₮ | Баримт: ЗГ-ын бондын хүү → ТТ-02 мөр 2; СТ-30 мөр 6. |
| ХМ-02(2) · нийтлэг хувьтай орлого | 5,000,000,000 ₮ | Баримт: борлуулалтын бүртгэл → ТТ-02 мөр 5/6. |
| ХМ-02(3) · А / Б / В хэсэг | Нийт 3,020 сая; хасагдах 2,970 сая; хасагдахгүй 50 сая ₮ | Баримт: өртөг 2,500 + удирдлага/борлуулалт 470 + торгууль 50 сая. Торгуулийг Б хэсэгт хасагдах зардлаар оруулахгүй. |
| СТ-30 · мөр 1 / 2 / 3 / 5 / 6 | 2 тэрбум / 50 сая / 50 сая / 20 сая / 20 сая | Мөр 2, 5 нь нийлбэр; давхар тооцохгүй. |
| СТ-30 · мөр 9 / 10–12 / 13 | 2.03 тэрбум / 0 / 2.03 тэрбум | Байнгын хоёр зөрүү; энэ жишээнд түр зөрүү 0. |
| ТТ-02 · 1 · Нийт орлогын дүн (2+3+4+5) | 5,020,000,000 ₮ | Нийлбэр: 5,000 саяын борлуулалт + 20 саяын чөлөөлөгдөх хүү. |
| ТТ-02 · 2 · Татвараас чөлөөлөгдөх орлого | 20,000,000 ₮ | Баримт: ХМ-02(1), бондын хүүгийн мэдээ; СТ-30-ын бууралтад мөн холбоно. |
| ТТ-02 · 3 · Тусгай хувь хэмжээгээр татвар ногдох орлого | 0 ₮ | Энэ жишээнд байхгүй. |
| ТТ-02 · 4 · Бусад орлогын дүн | 0 ₮ | Энэ жишээнд байхгүй. |
| ТТ-02 · 5 · Нийтлэг хувь хэмжээгээр татвар ногдох орлого | 5,000,000,000 ₮ | Нийлбэр: ХМ-02(2) ба мөр 6; чөлөөлөгдөх хүү орохгүй. |
| ТТ-02 · 6 · Бараа, ажил, үйлчилгээний борлуулалтын орлого | 5,000,000,000 ₮ | Баримт: борлуулалтын бүртгэл, ХМ-02(2). |
| ТТ-02 · 7–16 · Бусад дэлгэрэнгүй орлогын мөрүүд | 0 ₮ | Энэ жишээнд холбогдох орлого байхгүй. |
| ТТ-02 · 17 · Нийт зардлын дүн (18+19+20) | 3,020,000,000 ₮ | Нийлбэр: 2,500 + 470 + 50 сая. Хасагдахгүй торгууль НББ-ийн зардалд орсон. |
| ТТ-02 · 18 · Борлуулалтын өртөг | 2,500,000,000 ₮ | Баримт: өртгийн бүртгэл, ХМ-02(3) А/Б. |
| ТТ-02 · 19 · Удирдлагын болон борлуулалтын үйл ажиллагааны зардал | 470,000,000 ₮ | Баримт: хасалтын шаардлага хангасан зардал, ХМ-02(3) А/Б. |
| ТТ-02 · 20 · Үндсэн бус үйл ажиллагааны зардал | 50,000,000 ₮ | Баримт: торгуулийн тооцоо, ХМ-02(3) А/В. Татварын суурьд буцааж нэмнэ. |
| ТТ-02 · 21 · Татвар төлөхийн өмнөх ашиг, алдагдал (1−17) | 2,000,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 22 · Татварын өмнөх ашгийг нэмэгдүүлэх дүн (СТ-30 нэмэгдүүлэх зөрүү) | 50,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 23 · Татварын өмнөх ашгийг бууруулах дүн (СТ-30 бууруулах зөрүү) | 20,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 24 · Татвар ногдуулах орлогын дүн (21+22−23), СТ-30 мөр13 | 2,030,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 25 · Сайн дурын даатгалын хураамжийн хэтрэлт, СТ-30 мөр20 | 0 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 26 · Зохицуулагдсан татвар ногдуулах орлого (24+25) | 2,030,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 27 · Өмнөх жилүүдээс шилжүүлэн тооцсон алдагдал | 0 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 28 · Нийтлэг хувь хэмжээгээр татвар ногдуулах орлого (26−27) | 2,030,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 29 · Нийтлэг хувь хэмжээгээр ногдуулсан татвар | 203,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 30 · 22.5-д заасан хөнгөлөлт | 0 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 31 · Нийтлэг хувь хэмжээгээр төлбөл зохих татвар (29−30) | 203,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 51 · Тусгай хувь хэмжээгээр ногдуулсан татвар | 0 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 52 · Бусдад суутгуулсан татвар; өөрийн урьдчилгаа төлөлт биш | 0 ₮ | Бусдад суутгуулсан татвар 0. Өөрийн төлсөн 180 саяын урьдчилгааг энд оруулахгүй. |
| ТТ-02 · 53 · Гадаад улсад төлсөн татвараас хасаж тооцох дүн | 0 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| ТТ-02 · 54 · Төлбөл зохих албан татвар (31+51−52−53) | 203,000,000 ₮ | Тооцоо: СТ-30 болон үндсэн тайлангийн нийлбэртэй тулгана; дүнг давхар нэмэхгүй. |
| Татварын дансны тусдаа тулгалт | 203,000,000 − 180,000,000 = 23,000,000 ₮ | ТТ-02 мөр 54 нь 203 сая хэвээр; төлөх үлдэгдэл нь 23 сая. |
| Тулгалт | Тооцоо | Үр дүн |
|---|---|---|
| Суурийн тулгалт | 2,000 сая + 50 сая − 20 сая | 2,030 сая |
| Ногдол ↔ журнал | 203 сая − 203 сая | Зөрүү 0 |
| Төлөхөөс өмнөх өглөг | 0 + 203 сая − 180 сая | 23 сая |
| Үлдэгдэл төлсний дараа | 23 сая − 23 сая | 0 |
Ногдол 200 сая гарвал 50 саяын нэмэх ба 20 саяын хасах тохируулгыг орхигдуулсан эсэхийг шалга. Урьдчилгаа татварын дансанд өөр хугацаанд орсон бол төлөлтийн баримтыг залруулж баталгаажуул; нотолгоогүйгээр дүнг шууд багасгахгүй.
Эх: ААНОАТ-ын хууль, 13, 18–20, 25–26 · ТТ-02 нөхөх заавар; 2021 А/68 өөрчлөлт · 2024 А/216 хавсралтын өөрчлөлт · СТ-30 албан маягт · ТТ-02 үндсэн маягт ·
Монгол Улсад байнга оршин суугч, үндсэн ажилтан А; бүтэн сар ажилласан, цалин 4 сая ₮. Сар бүр ижил цалинтай, бусад орлого, чөлөөлөлт, урьдчилгаа, суутгалгүй. НДШ-ийн ажил олгогчийн эрсдэлийн доод ангилал 10.5%; энэ цалин шимтгэлийн дээд хязгаараас доогуур. Ажилтны жинхэнэ регистр ашиглаагүй.
Тусад нь нээх / хэвлэх ↗| Баримт | Нөхцөл | Тулгах зүйл |
|---|---|---|
| Хөдөлмөрийн гэрээ + цагийн бүртгэл | Цалин 4,000,000 ₮; бүтэн сар | Батлагдсан цалингийн хүснэгт |
| Даатгалын бүртгэл | Ажилтан НДШ 9.5%, ЭМДШ 2%; ажил олгогч НДШ 10.5%, ЭМДШ 2% | Даатгуулагчийн код, эрсдэлийн ангилал |
| Жилийн суурийн хяналт | Сарын суурь 3,540,000 × 12 = 42,480,000 ₮ | 2026 оны цалингийн хөнгөлөлт 0; жилийн эцэст өссөн дүнгээр эцэслэнэ |
| Үзүүлэлт | Томьёо | Дүн (₮) |
|---|---|---|
| Нийт цалин | Гэрээ, цагийн бүртгэл | 4,000,000 |
| Ажилтны НДШ | 4,000,000 × 9.5% | 380,000 |
| Ажилтны ЭМДШ | 4,000,000 × 2% | 80,000 |
| ХХОАТ-ын суурь | 4,000,000 − 380,000 − 80,000 | 3,540,000 |
| ХХОАТ | 3,540,000 × 10%; хөнгөлөлт 0 | 354,000 |
| Гарт олгох | 4,000,000 − 380,000 − 80,000 − 354,000 | 3,186,000 |
| Ажил олгогчийн НДШ | 4,000,000 × 10.5% | 420,000 |
| Ажил олгогчийн ЭМДШ | 4,000,000 × 2% | 80,000 |
| Нийт хөдөлмөрийн зардал | 4,000,000 + 420,000 + 80,000 | 4,500,000 |
| Баримт / үйл явдал | Дебет | Кредит | Дүн (₮) |
|---|---|---|---|
| Цалин бодох | Цалингийн зардал | Цалингийн өглөг | 4,000,000 |
| Ажилтны НДШ суутгах | Цалингийн өглөг | НДШ-ийн өглөг | 380,000 |
| Ажилтны ЭМДШ суутгах | Цалингийн өглөг | ЭМДШ-ийн өглөг | 80,000 |
| ХХОАТ суутгах | Цалингийн өглөг | ХХОАТ-ын өглөг | 354,000 |
| Ажил олгогчийн НДШ | НДШ-ийн зардал | НДШ-ийн өглөг | 420,000 |
| Ажил олгогчийн ЭМДШ | ЭМДШ-ийн зардал | ЭМДШ-ийн өглөг | 80,000 |
| Цалин шилжүүлэх | Цалингийн өглөг | Банк | 3,186,000 |
| НДШ төлөх | НДШ-ийн өглөг | Банк | 800,000 |
| ЭМДШ төлөх | ЭМДШ-ийн өглөг | Банк | 160,000 |
| ХХОАТ төлөх | ХХОАТ-ын өглөг | Банк | 354,000 |
Ажилтан А 01–09 сарын турш сар бүр 4 сая ₮-ийн ижил цалинтай гэж үргэлжлүүлэн үзэв. Доорх ТТ-11 / ХМ-11(1) дүн нь III улирлын ОНЫ ЭХНЭЭС ӨССӨН дүн; 07 сарын дан тоог илгээхгүй. Хүснэгтийн хувийг 9-өөр үржүүлэхгүй. Ажилтны бодит регистр, татвар төлөгчийн дугаарыг өөрийн баталгаажсан бүртгэлээс авна. ХМ-11(1)-ийн 14-р багана 9 сар, 15-р багана сарын хөнгөлөлт 0 ₮. 16-р баганад хэвлэгдсэн “14+15” томьёо нэгжийн зөрүүтэй тул сарын тоог мөнгөн дүнтэй нэмэхгүй; нийт хөнгөлөлт 0 ₮. Орлогын нийлбэр 36 саяыг суутгасан татварын 3.186 саятай сольж тулгахгүй.
| Тайлан / талбар | Тулгах дүн | Үйлдэл / хяналт |
|---|---|---|
| 01–06 сарын эхлэх өссөн дүн | Цалин 24,000,000; ажилтны шимтгэл 2,760,000; суурь 21,240,000; ХХОАТ 2,124,000 ₮ | Өмнөх улирлын баталгаажсан тайлантай тулгана. |
| 07–09 сарын нэмэгдэх хөдөлгөөн | Цалин 12,000,000; ажилтны шимтгэл 1,380,000; суурь 10,620,000; ХХОАТ 1,062,000 ₮ | 07 сарын жишээ × 3; 08–09 сард ижил нөхцөлтэй. |
| ТТ-11 · “Татвар төлөгчийн тоо” багана | 1 хүн | Баримт: орлоготой ажилтан А нэг хүн; 9 сарын тоогоор үржүүлж 9 хүн болгохгүй. |
| ТТ-11 · 1 · Цалин хөлс түүнтэй адилтгах нийт орлого | 36,000,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 2 · Хөдөлмөрийн гэрээний үндсэн цалин болон холбогдох нэмэгдэл | 36,000,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 9 · Хөгжлийн бэрхшээлтэй хүний чөлөөлөгдөх орлого | 0 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 10 · Татвар ногдох орлого (1−9) | 36,000,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 11 · ЭМД, НДШ | 4,140,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 12 · Хөгжлийн бэрхшээлтэй хүний шимтгэл | 0 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 13 · Хасагдах шимтгэл (11−12) | 4,140,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 14 · Татвар ногдуулах орлого (10−13) | 31,860,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 15 · Ногдуулсан татвар | 3,186,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 16 · 23.1 хөнгөлөлт | 0 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 17 · Суутгавал зохих татвар (15−16) | 3,186,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 22 · Суутгасан албан татвар (17+21) | 3,186,000 ₮ | 01–09 сарын өссөн дүн |
| ТТ-11 · 37 · Суутгасан нийт албан татвар (22+36) | 3,186,000 ₮ | 01–09 сарын өссөн дүн |
| ХМ-11(1) · багана 1 · Хуулийн7.1.1 орлого | 36,000,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 4 · Нийт (1+2+3) | 36,000,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 5 · ЭМД/НДШ хувь | 11.5% | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 6 · ЭМД/НДШ дүн (7.1.6-аас бусад) | 4,140,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 8 · 7.1-ийн орлогод татвар ногдуулах суурь (4−6−7) | 31,860,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 10 · Шууд бус орлого | 0 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 11 · Нийт татвар ногдуулах орлого (8+10) | 31,860,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 12 · Шатлал | 1-р шатлал | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 13 · Ногдуулсан татвар | 3,186,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 14 · Орлого хүлээн авсан сарын тоо / ажилласан сар | 9 сар | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 15 · Сард ногдох хөнгөлөлт | 0 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 16 · Хуулийн 23.1-ийн нийт хөнгөлөлт (хэвлэлийн 14+15 томьёог хэрэглэхгүй) | 0 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 17 · Хөнгөлөлтийн дараах татвар (13−16) | 3,186,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| ХМ-11(1) · багана 20 · Нийт суутгасан албан татварын дүн (17+18+19) | 3,186,000 ₮ | Ажилтан А; нэгжийг анхаарч, мөнгөн нийлбэрийг ТТ-11-тэй тулгана. |
| 07 сарын даатгалын тайлан / ажилтны задаргаа | Цалин 4,000,000; НДШ 800,000; ЭМДШ 160,000; нийт 960,000 ₮ | Ажилтны 460,000 + ажил олгогчийн 500,000. Даатгалын ангилал тус бүрээр тулгана. |
| Тулгалт | Тооцоо | Үр дүн |
|---|---|---|
| Цалингийн өглөг | 4,000,000 − 380,000 − 80,000 − 354,000 − 3,186,000 | 0 |
| НДШ өглөг | 380,000 + 420,000 − 800,000 | 0 |
| ЭМДШ өглөг | 80,000 + 80,000 − 160,000 | 0 |
| ХХОАТ өглөг | 354,000 − 354,000 | 0 |
| Зардал ↔ нийт мөнгөн гаралт | 3,186,000 + 960,000 + 354,000 | 4,500,000 |
| III улирлын ХХОАТ-ын тулгалт | 3,186,000 − 2,832,000 − 354,000 | 0 |
Гарт олгох дүн 80,000-аар бага байвал 11.5%-ийн нийлбэр дээр ЭМДШ 2%-ийг давхар нэмж суутгасан эсэхийг шалга. ХХОАТ 400,000 гарвал татварын сууриас ажилтны 460,000-ын даатгалыг хассан эсэхийг шалга.
Эх: ХХОАТ-ын хууль, 14, 21, 23, 25–27 · НД-ын ерөнхий хууль, 18–21, 25 · ЭМДШ 2026 оны 01 тогтоол · 2022 А/210 · ТТ-11, ХМ-11 · Албан маягтын PDF ·
2026 онд ажил гүйлгээ, тайлангийн хугацаанд хэрэглэх ажлын зураглал. Жилийн тайланг 2027 онд гаргах үед хэрэгжих шинэ хугацаа, шилжилтийн албан зааврыг тусад нь нягтална.
| Төрөл / нөхцөл | Төлөх | Тайлагнах / тулгах | Хуулийн үндэс |
|---|---|---|---|
| НӨАТ · сарын | Дараа сарын 10 | Дараа сарын 10 | 16.1 |
| Цалингийн ХХОАТ | Дараа сарын 10 | Улирал: дараа улирлын эхний сарын 20, өссөн дүнгээр | 25.6; 27.1 |
| ААНОАТ · 2026 ерөнхий горим | Хуваарийн дагуу сарын 25; улирлын тооцоо дараа улирлын эхний сарын 20 | Өмнөх жилийн сууриас хамааран улирал / хагас жил; хагас жил 07.20 | 25.1–25.2; 26.1–26.4 |
| НДШ · ажилтан ба ажил олгогч | Тухайн сард | Дараа сарын 05; амралт/баяр бол дараагийн ажлын өдөр | 21.1; 25.1 |
| Газрын төлбөр | 04.20, 07.20, 10.20, дараа оны 01.20 | Ногдуулалтыг газрын байгууллагаас авч, татварын данстай тулгана | 10 дахь зүйлийн 5 |
| Үл хөдлөх · хуулийн этгээд | 03.15, 06.15, 09.15, 12.15 | Дараа оны 02.10 | 8.2; 9.1 |
| Үл хөдлөх · иргэн | 02.15 | Дараа оны 02.10 | 8.3; 9.1 |
| Онцгой · дотоодын спиртээс бусад бараа | Тухайн сарын 25-нд урьдчилан | Дараа сарын 05 | 8.2–8.3 |
| Онцгой · спирт | Борлуулснаас хойш ажлын 2 өдөр | Хамаарах сарын тайлан | 8.4 |
| Хотын татвар | Дараа сарын 10 | Улирал: дараа улирлын эхний сарын20; жил: дараа оны01.20 | 10.3–10.4 |
| Тээврийн хэрэгсэл · байгууллага | Улирлын сүүлийн сарын25 | Бүртгэл, ногдуулалт, төлөлтийг хөрөнгө бүрээр тулгах | 7 |
| Малын тоо толгой | 07.15, 12.15 | Тооллого, орон нутгийн шийдвэр, ногдуулалтаар тулгах | 7.1 |
| Ашигт малтмалын лиценз | Олгосон огнооноос дараа жилийн төлбөрийг урьдчилан | Лицензийн төлөв, талбай, жилтэй тулгах | 34.2 |
| АМНАТ · ерөнхий нөхцөл | Дараа сарын 20; жилийн эцсийн тооцоо дараа оны 02.10 | Улирал: дараа улирлын эхний сарын 20; жил: 02.10. Алт тушаасан хувь хүний тусгай нөхцөлийг дэлгэрэнгүй тайлбараас хар. | 47.10–47.13 |
| Түгээмэл тархацтай ашигт малтмал | Баталгаажсан ногдуулалт, төлөлтийн хуваариар | Улирал: дараа улирлын эхний сарын 20; жил: дараа оны 01.20 | 33; 34.9 |
| Агаар · түүхий нүүрс | Дараа улирлын эхний сарын 20 | Улирал: мөн 20; жил: дараа оны 02.10 | 9.1 |
| Агаар · органик уусгагч | Импортлох/үйлдвэрлэх тусгай зөвшөөрөл авахаас өмнө | Жил: дараа оны 02.10 | 9.2 |
| Агаар · тээврийн хэрэгсэл | Жилд нэг удаа 06.01-ээс өмнө | Төлөлтийг техникийн үзлэгийн бүртгэлтэй тулгах | 9.3 |
| Агаар · томоохон суурин эх үүсвэр | Дараа оны 02.10 | Дараа оны 02.10 | 9.4 |
| Ус бохирдуулсны төлбөр | Дараа улирлын эхний сарын 20 | Улирал: мөн 20; жил: дараа оны 02.10 | 9.1 |
| Байгалийн нөөц · ашиглагч | Зөвшөөрөл, гэрээ, хуульд үндэслэсэн ногдуулалт/нэхэмжлэлээр | Хураагчийн дараа сарын 10, дараа оны 01.10-ны үүргийг бүх ашиглагчийн тайлан гэж үзэхгүй | 23.1–23.2; 24.1 |
НДШ-ийн амралтын өдрийн тусгай дүрмийг бусад бүх татварт автоматаар хэрэглэхгүй. Мэдэгдэл, гэрээ, лицензээр тогтоох хугацаатай төрөлд өөрийн албан ногдуулалтын огноог ашиглана.
| Бүртгэх талбар | Жишээ / хийх үйлдэл |
|---|---|
| Төрөл + объект | Газрын нэгж талбар, хөрөнгийн дугаар, HS код, лицензийн дугаар |
| Эрх бүхий шийдвэр | Баталсан байгууллага, шийдвэрийн дугаар/огноо, эхийн холбоос |
| Мөрдөх хугацаа | Эхлэх ба дуусах огноо; тухайн гүйлгээ энэ завсарт орж байгаа эсэх |
| Суурь + нэгж | м², тонн, литр, см³ эсвэл татваргүй мөнгөн суурь |
| Хувь/тариф + хасалт | Албан хүснэгтийн мөр, бүс, зориулалт, хөнгөлөлтийн нотолгоо |
| Тооцоо + ногдуулалт | Өөрийн тооцоо ↔ эрх бүхий байгууллагын ногдол ↔ дансны үлдэгдэл |
Газрын төлбөр: egazar.gov.mn дахь өөрийн талбарын мэдээлэл. Албан тайлбар: Газрын үнэлгээ, татвар, төлбөрийн систем. Нэгж үнэ баталгаажаагүй бол нөхцөлт жишээний 600 ₮/м²-ийг бодит ногдуулалт болгон хуулж болохгүй.
Нэг татвар, нэг тайлант хугацааны дүнг оруулна. Ногдол нь төлөлтөөс өмнөх тайлангийн дүн. Өглөгийг эерэг, авлагыг сөрөг тэмдгээр оруулна. Зөрүү 0 гарах нь татварын горим зөв сонгосны баталгаа биш.
Эхний үлдэгдэл + ногдол ± тохируулга − төлөлт = тооцооны үлдэгдэл
Тооцооны зөрүү 0.
Дүнг серверт илгээхгүй. Хуудсыг дахин ачаалахад жишээний утга сэргэнэ. Авлага гарвал буцаан олголт автоматаар батлагдсан гэж үзэхгүй.
Эдгээр нь нөхцөлөө баталгаажуулсны дараах тооцооны туслах хэрэгсэл. Татварын горим, хасалтын эрхийг автоматаар шийдэхгүй.
НӨАТ орсон/ороогүй үнийг ялгаж, зөвшөөрөгдөх хасалтыг салгана. Импорт, холимог хувь, тусгай буцаалтыг тооцохгүй.
НӨАТ орсон үнийн татвар = үнэ × 10/110. НӨАТ-ын тухай хууль
Татварын тохируулга хийгдсэн суурь оруулна. 1%-ийн тусгай хувь, 90%-ийн хөнгөлөлт, хялбаршуулсан горим, бусад хөнгөлөлт ороогүй.
6 тэрбум хүртэл: суурь × 10%. Үүнээс дээш: 600 сая + (суурь − 6 тэрбум) × 25%.
Зөвхөн 2026. 2027 оны шинэ 15%-ийн завсрын шатлалыг энэ тооцоолуур хэрэглэхгүй.
Хуулийн мөрдөх огнооны тайлбар · 2026 онд хэрэглэх шатлалын эх
Зөвхөн тайлан илгээснээр ажил дуусахгүй. Үүрэг, тооцоо, бүртгэл, төлөлт хоорондоо таарах ёстой.
Татвар бүрийн төлөгч/суутгагчийн төлөв, байршил, горим, зөвшөөрөл, хүчинтэй шийдвэрийг бүртгэ.
Банк, касс, борлуулалт, худалдан авалт, цалин, гаалийн мэдүүлэг, тоолуур, агуулахын хөдөлгөөнийг шалга.
Хасалт, чөлөөлөлт, суутгал, валют, биет нэгж, тарифын огноог мөр бүрд нотолгоотой болго.
Эхний үлдэгдэл + ногдол − төлөлт ± тохируулга = эцсийн үлдэгдэл. Илүү төлөлтийг буруу өглөгөөр үлдээхгүй.
Үндсэн тайланг хувь хүн, хөрөнгө, нийлүүлэлт, нөөцийн хавсралтуудтай тулга. Хүлээн авсан төлөвийг хадгал.
Татварын төрөл, хугацаа, төлөх данс, гүйлгээний утга, банкны баримт, татварын дансны тусгалтыг шалга.
2027 онд өгөх 2026 оны жилийн тайлангийн хугацаа, шилжилтийн хэрэглээг тухайн үеийн хүчинтэй журам, татварын албаны заавартай нягтална. Эх: ААНОАТ, НӨАТ, ХХОАТ, НДШ.
Нэг бүрийг дээрх тайлбартай холболоо. “Ногдуулалт баталгаажаагүй” нь 0%-ийн татвар гэсэн тэмдэглэгээ биш.
| Заалт | Нэр | Ангилал | Энэ лавлах дахь төлөв |
|---|---|---|---|
| 7.2.1 | Аж ахуйн нэгжийн орлогын албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.2 | Гаалийн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.3 | Нэмэгдсэн өртгийн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.4 | Онцгой албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.5 | Автобензин, дизелийн түлшний албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.6 | Ашигт малтмалын нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.7 | Ашигт малтмалын тусгай зөвшөөрлийн төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.8 | Агаарын бохирдлын төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.9 | Улсын тэмдэгтийн хураамж | Хураамж | Хэрэглэх нөхцөлтэй |
| 7.2.10 | Ус бохирдуулсны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.11 | Газрын тосны нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.12 | Газрын тосны хайгуул, ашиглалтын тусгай зөвшөөрлийн төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.13 | Хувь хүний орлогын албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.14 | Үл хөдлөх эд хөрөнгийн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.15 | Малын тоо толгойн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.16 | Автотээврийн болон өөрөө явагч хэрэгслийн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.17 | Байгалийн баялаг ашиглах эрхийн зөвшөөрлийн хураамж | Хураамж | Хэрэглэх нөхцөлтэй |
| 7.2.18 | Газрын төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.19 | Галт зэвсгийн албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.20 | Хотын албан татвар | Албан татвар | Хэрэглэх нөхцөлтэй |
| 7.2.21 | Нохой, муурын албан татвар | Албан татвар | Ногдуулалт баталгаажаагүй |
| 7.2.22 | Өв залгамжлал, бэлэглэлийн албан татвар | Албан татвар | Ногдуулалт баталгаажаагүй |
| 7.2.23 | Хог хаягдлын үйлчилгээний хураамж | Хураамж | Хэрэглэх нөхцөлтэй |
| 7.2.24 | Байгалийн ургамал ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.25 | Усны нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.26 | Рашаан ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.27 | Ойн нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.28 | Ан амьтны нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.29 | Түгээмэл тархацтай ашигт малтмалын нөөц ашигласны төлбөр | Төлбөр | Хэрэглэх нөхцөлтэй |
| 7.2.30 | Генетик нөөц, уламжлалт мэдлэг ашигласны үр шимийн төлбөр | Төлбөр | Нэгдсэн тариф баталгаажаагүй |
Албан ёсны хуулийн нэгтгэсэн эх болон ТЕГ-ийн тайлбарыг ашиглав. Хүчин төгөлдөр болох огноо, хүчингүй болсон хэсэг, орон нутгийн шийдвэрийг тухайн гүйлгээнд дахин тулгана.
Лавлахын хүрээ: Монголын НББ-ийн практикт хэрэглэгдэх үндсэн бүтэц, тооцооны зарчим, тулгалтын арга. Орон нутаг бүрийн бүх тариф, бүх чөлөөлөлт, салбарын гэрээ, олон улсын татварын гэрээг бүрэн хуулбарлаагүй. Хувьсах тарифтай жишээг “нөхцөлт” гэж тэмдэглэсэн.
Баталгаажаагүй төрлүүд: нохой, муур; өв залгамжлал, бэлэглэл; генетик нөөцийн үр шимийн тусгай төлбөрийн нийтээр мөрдөх нарийвчилсан тарифыг энэ судалгаанд баталгаажуулаагүй. Нэр төрлийн жагсаалтаас хасалгүй, хэрэгжилт нягтлах төлөвөөр үзүүлэв.
Редакцын огноо: 2026-10-25. Энэ нь албан байгууллагаас баталгаажуулсан үнэлгээ, татварын дүгнэлт биш; вэбэд ашиглах сургалт, лавлагааны агуулга юм.
| Шалгасан зүйл | Бодитоор хийсэн ажил / хүрээ |
|---|---|
| Албан маягт, заавар | Мөрийн утга, эхлэх баримт, хавсралт, тооцооны нийлбэрийг тулгасан. |
| Жишээний тооцоо | НӨАТ 400,000; ААНОАТ 203 сая ба төлөх үлдэгдэл 23 сая; цалингийн сарын болон өссөн дүнг тулгасан. |
| Вэбийн ажиллагаа | Хайлт, тооцоолуур, холбоос, зураг, гар утасны хэмжээнд шалгасан. |
| Хүний мэргэжлийн хяналт | Ийм хяналт хийсэн гэж мэдэгдээгүй; хянагчийн нэр, гарын үсэг, батламж оруулаагүй. |
| eTax-ийн нэвтэрсэн орчин | Туршаагүй. Нийтийн албан эхэд тулгуурласан талбарын лавлагаа. |
· Маягтын хувилбар, талбарын тайлбар
| Хувилбар | Өөрчлөлт |
|---|---|
| 1.2 · 2026.10.25 | ААНОАТ-ын нэгдсэн жишээ, орлого/зардлын задаргаа, ХМ-02; талбарын үйлдэл; ажилтны тоо ба сарын тоо; эх дэх томьёоны зөрүүг тайлбарласан. Хяналтын хүрээг ил тод бүртгэв. |
| 1.1 · 2026.10.25 | 3 бүтэн жишээ, гар утасны босоо схем, хугацаа, тулгалтын хэрэгсэл, вэбийн мета мэдээлэл. |
| 1.0 · 2026.10.25 | 30 татварын төрөл + НДШ/ЭМДШ, зураг, 2 тооцоолуур. |
Нохой/муур, өв/бэлэг, генетик нөөцийн тусгай тариф баталгаажаагүй төлөвтэй. Орон нутгийн хувьсах тарифыг өөрийн ногдуулалтын нотолгоотой хэрэглэнэ.